Vida Gerente Archivos - Colombia
Registro  /  Login

Portal de Negocios en Colombia

Vida Gerente

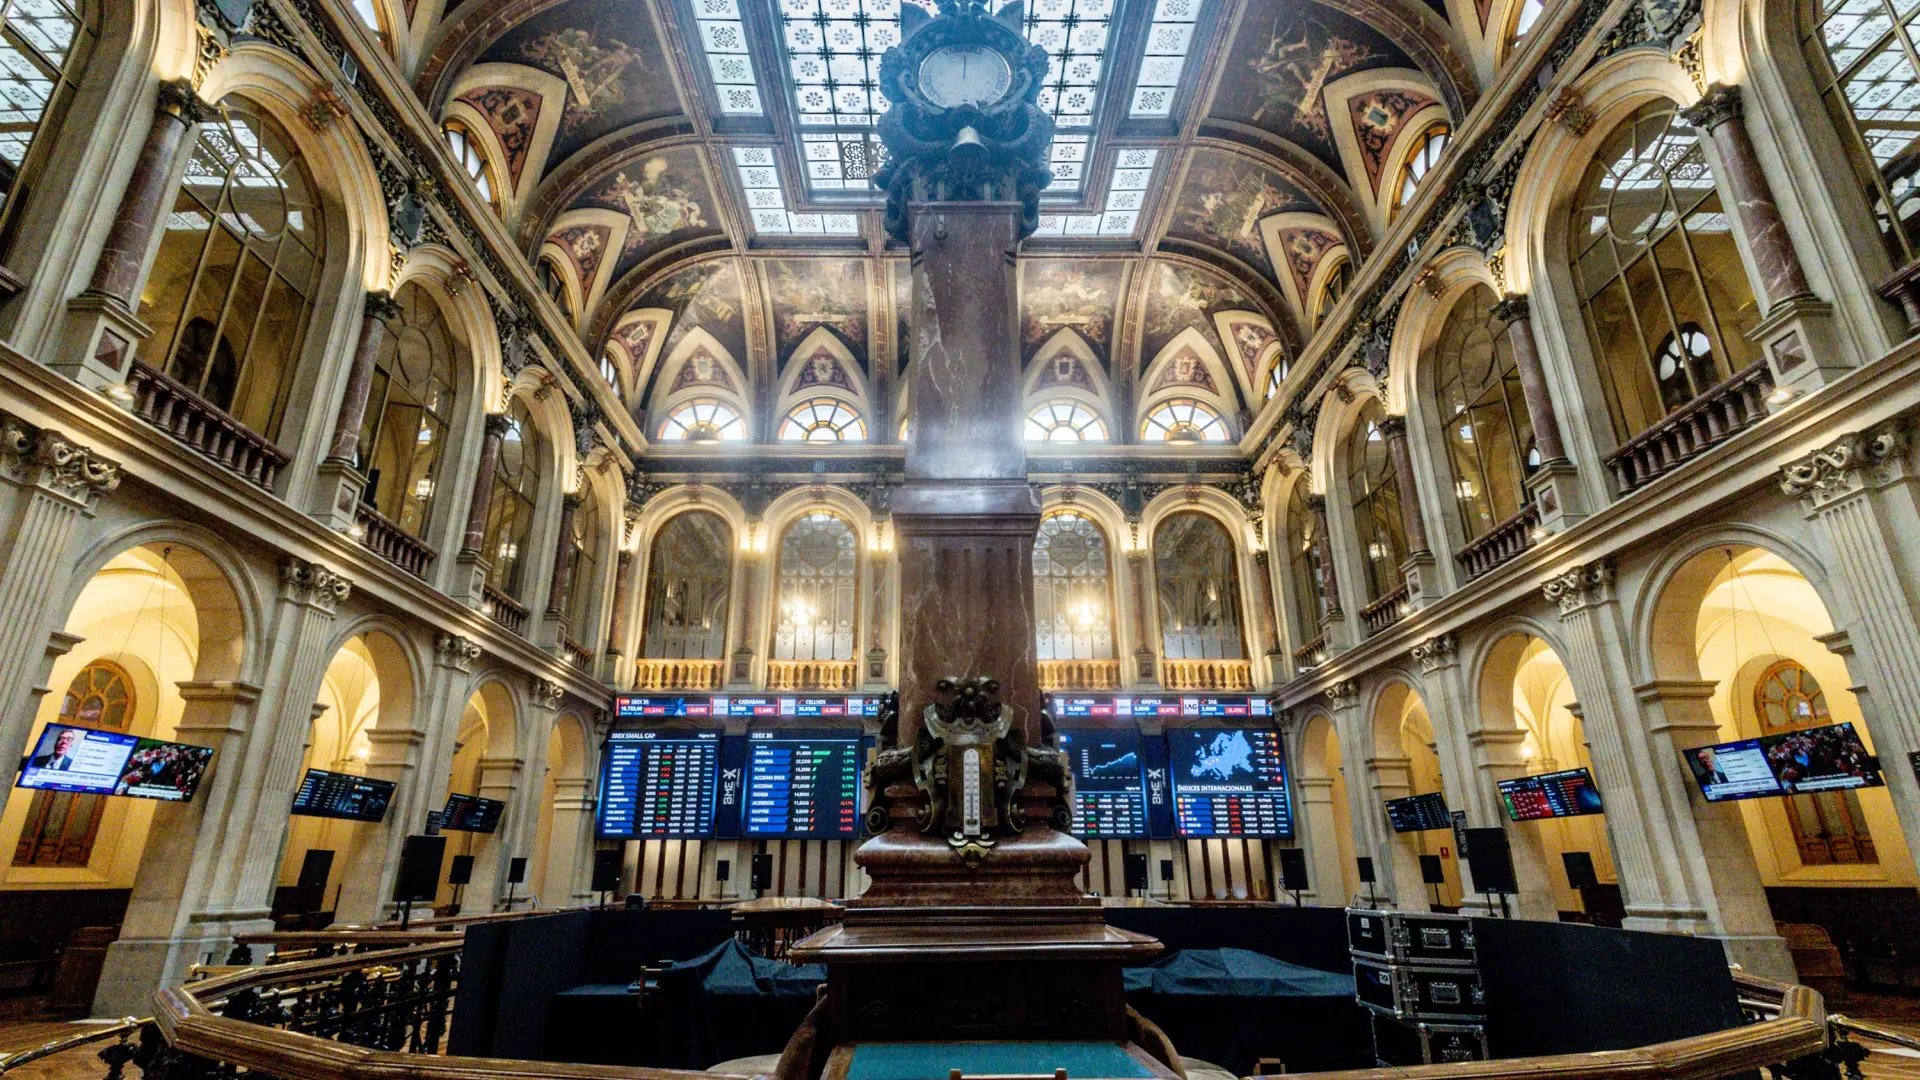
La gran banca española apunta a un nuevo récord de beneficios por encima de 29.000 millones

La gran banca española abre la veda de la temporada de resultados trimestrales y, como viene siendo costumbre desde 2022, previsiblemente también serán récords. El panel de expertos de Bloomberg  proyecta que BBVA, Banco Santander, CaixaBank, Banco Sabadell, Bankinter y Unicaja superarán los 29.200 millones de beneficio conjunto durante los nueve primeros meses de 2026. De confirmarse esta cifra, las ganancias serán un 15% superiores a las obtenidas en el mismo periodo del ejercicio anterior. Aunque el tercer trimestre suele caracterizarse por un periodo de menor actividad coincidiendo con las vacaciones de verano, el acumulado de los nueve meses debería arrojar crecimientos en todas las líneas de negocio. En este sentido, Marisa Mazo, subdirectora de análisis de GVC Gaesco, espera que estos resultados no dejen espacio para sorpresas. La temporada viene marcada por los mayores tipos de interés ante las subidas aplicadas por el Banco Central Europeo (BCE), que han presionado al euríbor por encima de la barrera del 3%, pero también por las comisiones. Si bien la venta de fondos de inversión y seguros no es algo nuevo para la banca, ha encontrado en la potenciación de este negocio una vía con la que reducir la independencia de su balance del margen de intereses, con diferencias por entidades. Más de la mitad de las nuevas primas de seguros se distribuyen a través de operadores de bancaseguros y ya representan alrededor de un 36% de la cuota de distribución, según datos de Amaef, la patronal de este nicho. «Ante la competencia cada vez es más feroz en todos los segmentos, el entorno económico actual es más favorable para un banco global que para uno doméstico», señala Nuria Álvarez, analista de banca de Renta 4. Si se cumplen los pronósticos del consenso, Banco Santander reportará un beneficio de 12.740 millones, un 23% más con respecto a los 10.337 millones contabilizados en el mismo periodo del ejercicio anterior. Las cuentas de los nueve primeros meses se ven condicionadas por la plusvalía neta que le ha generado la venta de su filial polaca (1.895 millones), así como los 250 millones de costes de reestructuración derivados de la integración de TSB en Reino Unido, cuya venta se cerró el pasado mayo. En cambio no incluye la adquisición de Webster Bank, que empezará a reflejarse en la actividad del banco a partir de 2027. En contraste, la transacción penalizará a Banco Sabadell, que al no contar ya con este negocio, podría experimentar una ligera caída interanual y quedarse sobre los 1.320 millones, frente a los 1.390 millones registrados hasta septiembre de 2025. El grupo catalán, que ha reducido su perímetro de actuación al ámbito nacional, ha sorprendido al mercado con el acuerdo amistoso con el grupo cooperativo francés BPCE, alianza que se ha materializado con la entrada en el capital del vallesano tras adquirir un 10% de participación. «Las diferencias en la composición de la cartera, la exposición geográfica y los criterios de concesión de crédito pueden dar lugar a cierta variación en los costes de riesgo -que mide la probabilidad de impago- que, sin embargo, sigue mostrando resistencia. Consideramos que la calidad de los activos debería seguir respaldando la estabilidad de los beneficios», indica Deutsche Bank. En su informe sobre el sector nacional, destacan que el desempeño vendrá determinado por la combinación de negocios y la asignación de capital. Las preocupaciones sobre la mora no se han materializadoLas preocupaciones en torno a un posible deterioro de la calidad de los activos en un escenario de tipos más altos combinado con alta inflación no se han materializado. Como prueba, la morosidad se mueve sobre el 2,5%, mínimos desde 2008. La resiliencia «superior a la prevista» se ve complementada por los colchones de capital acumulados durante la pandemia. No obstante, en un entorno de incertidumbre como el actual, la gestora alemana coloca a Bankinter como su favorito, decisión que viene respaldada por su «segmento minorista de perfil acomodado y el carácter altamente defensivo, así como por unos criterios de concesión de crédito», sostienen. La entidad liderada por Gloria Ortiz proyecta una mejora de las ganancias en alrededor un 10% y pondría a tiro de piedra los 900 millones. En una línea similar, para BBVA se estima que podría acercarse a los 9.000 millones (+8,8%) aupado por la evolución de su negocio en algunos de sus principales mercados como México, Turquía o España. El grupo de origen vasco ha pasado página tras la OPA fallida al Sabadell y está enfocada en el crecimiento orgánico. Completan la lista CaixaBank, que podría rozar los 4.800 millones de beneficio (+8,8%) y Unicaja con 530 millones (+5,3%). Con la vista en las guías que ofrezcan para los próximos meses, Álvarez comenta que las entidades afrontan un entorno más difícil para gestionar el margen de intereses y abre la puerta a una posición más prudente. A este respecto, Joaquín Robles, responsable de ventas de Banco Big, subraya que el mercado mirará con lupa el citado indicador después de varios trimestres de desaceleración, dado que han sido uno de las principales catalizadores de las cifras récords que vienen cosechando. «Va a ser una temporada para reforzar las valoraciones en bolsa, pero obviamente el potencial de crecimiento se va a ir acotando poco a poco a medida que ese margen se va estabilizando y se ve amenazada la demanda de crédito», precisa. 
Los desconocidos instrumentos públicos que ayudan a las empresas a expandir su negocio fuera de España

La financiación con apoyo oficial a la internacionalización es un concepto poco conocido fuera de los círculos especializados. Para entender mejor su funcionamiento, imaginemos el siguiente caso: Eres un/a desarrollador/a de negocio en una pyme española que no tiene experiencia —o tiene experiencia limitada— en proyectos de exportación e inversión internacional. Supongamos que hablamos de una empresa que fabrica tuberías destinadas a la obra civil. Tras años de aprovechar las oportunidades que surgen en España, un cliente portugués —por proximidad, pero bien podría ser sueco, japonés o egipcio— muestra interés en tu producto. Tú sabes que tu producto es de calidad y las cantidades pactadas son razonables. Todo avanza bien hasta que el cliente, público o privado, te pide un pago aplazado para poder acometer la operación. Tú eres consciente de la importancia de formalizar el contrato, pero no tienes el músculo financiero para aceptar esas condiciones. Acto seguido te diriges a una entidad financiera convencional, pero esta rechaza la financiación del proyecto al tratarse de un importe muy bajo. Además, en caso de aceptarla, sabes que harías frente a tipos de interés elevados, puesto que esta entidad, que no tiene un historial de financiación con este cliente, percibe la financiación como arriesgada y repercute de ese modo esa prima de riesgo. Muchas empresas verían frustrada su ambición exportadora en este punto. Por suerte, tú has escuchado que existe una vía de financiación complementaria que te puede ser de utilidad. Tras recibir asesoramiento, descubres un conjunto de instrumentos financieros con apoyo oficial —es decir, donde los fondos provienen directa o indirectamente del Estado— y que, generalmente, provienen de la Secretaría de Estado de Comercio para el caso español. En este punto, el esquema que más te convence es el de crédito comprador. ¿En qué consiste este esquema? En lugar de que tu cliente portugués te realice el pago al completo de la exportación tras cumplir los hitos de pago, este adelantará una parte, al menos el 15%, como pago anticipado. En lo que respecta al 85% restante, el Estado español se encargará de abonártelo, al tiempo que firma un convenio de crédito con el cliente portugués. El convenio definirá los detalles por los cuales el cliente devolverá ese importe adelantado por el Estado, con unos intereses pactados, en un plazo de vencimiento determinado, de manera que tú no asumes el riesgo de impago de tu cliente siempre que las condiciones de la exportación sean las convenidas. Esta modalidad es la financiación directa. No obstante, si en lugar de recibir el adelanto del importe por parte del Estado se encargara de ello una entidad financiera a la que el Estado asegura ante impagos del cliente, entonces hablaríamos de financiación indirecta, lo que comúnmente se conocen como seguros. Además de esto, dentro de unos años, tu empresa puede querer abrir una fábrica en Colombia u ofrecer avales técnicos para que tus clientes estadounidenses puedan reclamar un reembolso en caso de incumplir las condiciones técnicas del contrato. Para estos y otros fines, existe un conjunto de instrumentos que se adaptan a cada necesidad específica de las empresas españolas en el ámbito financiero internacional. Abstraigámonos ahora de este caso concreto y pensemos en el apoyo que suponen estos instrumentos para el conjunto de la economía. No solo las pymes se benefician de estas herramientas, sino que empresas de múltiples sectores y tamaños hacen uso de ellas. El potencial es, sin duda, prometedor: más de 46.000 empresas fueron exportadoras regulares en 2025 —esto es, exportando al menos 1.000 euros en los últimos cuatro años— por lo que la ayuda que pueden brindar es una palanca clave para la internacionalización española. Este conjunto de instrumentos, presente de uno u otro modo en la mayoría de las economías desarrolladas, no se considera, sin embargo, ayudas de Estado. Para ello existe un marco definido a finales de los años 70 —el conocido como Consenso de la OCDE— que acota los términos de financiación con el fin de que el apoyo financiero no se imponga a la competitividad técnica y de precios. La gran mayoría de los países exportadores desarrollados, con la gran ausencia de China, acatan en la actualidad estas limitaciones. Por último, tras llegar a este punto, el lector podría pensar que estos financiadores generan pérdidas al contribuyente, pero estaría equivocado. La capacidad que tiene el Estado de obtener recursos financieros baratos —por la seguridad que aporta—, sumado a la diversificación que hace en sus inversiones y a la buena gestión de estas herramientas, propicia que el conjunto de los instrumentos sea históricamente superavitario. En conclusión, para empresas pequeñas, medianas y grandes, y para proyectos de exportación e inversión, en España contamos con una herramienta que puede permitir complementar las capacidades técnicas de nuestras empresas con una oferta financiera más competitiva. Y este aumento de competitividad, como hemos visto, contribuye a potenciar los efectos positivos de la internacionalización sobre la actividad económica y el empleo.

La deuda de la IA amenaza con provocar un terremoto en el mercado de bonos basura

Una de las grandes empresas que está financiando la revolución de la inteligencia artificial (IA) corre el riesgo de que cerca de 100.000 millones de dólares de su deuda acaben en el mercado de bonos basura. Y el problema llega cuando los inversores empiezan a perder la paciencia con algunas compañías tecnológicas. Esta semana, determinados bonos vinculados a la IA han llegado a ofrecer rentabilidades del 15%, después de perder alrededor de una quinta parte de su valor.Oracle se encuentra a un solo escalón de perder su calificación de grado de inversión. Una rebaja podría hacer que su deuda llegara a representar el 6,75% de todo el mercado estadounidense de bonos basura, valorado en aproximadamente 1,5 billones de dólares.Para hacerse una idea del tamaño de esa cifra, Charter Communications, actualmente el mayor emisor individual de ese mercado, representa alrededor del 1,6%. Oracle podría cuadruplicar ese peso si sus bonos pasaran a la categoría de alto rendimiento. Y aunque esa posibilidad todavía no se ha materializado, los inversores ya están castigando con fuerza la deuda de otras compañías vinculadas a la IA.Bonos bajo presiónLos bonos de CoreWeave, una compañía que alquila capacidad de computación a las grandes tecnológicas, han llegado a perder alrededor de una quinta parte de su valor en apenas unos meses. Emitidos en junio con un cupón del 9,625%, han llegado a cotizar cerca de 80 centavos por dólar y a ofrecer rentabilidades próximas al 15%. El castigo también ha llegado a sus acciones, que han sufrido caídas superiores al 15% durante la pasada semana precisamente por las dudas sobre su elevado endeudamiento y el encarecimiento de su financiación.La compañía cuenta con Nvidia entre sus principales socios y una cartera de ingresos contratados de unos 104.000 millones de dólares, pero buena parte de ese dinero todavía está pendiente de entrar. Solo durante el segundo trimestre destinó 9.400 millones a inversiones, frente a los 679 millones que generó mediante sus operaciones. Su negocio sigue creciendo, aunque los desembolsos necesarios para construir la infraestructura se adelantan varios años a buena parte de los ingresos previstos.Aunque CoreWeave ha defendido la solidez de sus contratos y cuestionado la reacción del mercado, los inversores están haciendo distinciones cada vez más importantes entre las empresas capaces de financiar sus proyectos con sus propios recursos y aquellas que dependen de conseguir nuevos préstamos. Y esa selección llega después de una avalancha de emisiones que ha cambiado por completo el peso de las tecnológicas en el mercado de deuda.Según Bank of America, la oferta de deuda corporativa vinculada a la IA había aumentado un 99% interanual hasta alcanzar los 270.000 millones de dólares a comienzos de julio, y la magnitud de ese crecimiento también se aprecia en las operaciones de las grandes tecnológicas. Amazon, Alphabet, Meta, Microsoft y Oracle han colocado conjuntamente unos 218.000 millones de dólares en bonos durante lo que llevamos de 2026. En todo 2025 emitieron 109.000 millones, mientras que entre 2021 y 2024 apenas acudían al mercado por unos 25.000 millones anuales de media.En cuestión de meses, estas cinco compañías han colocado más deuda que los seis mayores bancos estadounidenses y ya concentran aproximadamente el 18% de las nuevas emisiones estadounidenses de bonos corporativos con grado de inversión, frente al 6,5% del año pasado.Compradores al límiteEsa acumulación de deuda tecnológica ha llevado a Columbia Threadneedle Investments a advertir de que las dificultades para absorber tantas emisiones podrían acabar afectando al conjunto del mercado de bonos corporativos. Aunque reconoce que las grandes tecnológicas siguen teniendo beneficios elevados, buenas calificaciones crediticias y un endeudamiento relativamente bajo, la firma considera que una debilidad persistente de sus bonos podría obligar a reajustar los precios del resto del mercado.Bank of America también ha alertado de las dificultades que pueden surgir cuando los inversores alcanzan sus límites de concentración. Algunas de las grandes emisiones recientes han encontrado más resistencia entre los compradores y las empresas están teniendo que ofrecer mayores compensaciones para colocar nuevos bonos.La presión llega cuando las tecnológicas todavía tienen por delante enormes desembolsos. Amazon, Alphabet, Meta, Microsoft y Oracle invertirán conjuntamente unos 733.000 millones de dólares en 2026, frente a los 379.000 millones del año pasado, y la previsión alcanza los 1,1 billones en 2029.Frenazo en secoLa avalancha, sin embargo, ha empezado a perder velocidad. Según Morgan Stanley, las emisiones de deuda vinculadas a la IA cayeron hasta los 23.000 millones de dólares en septiembre, menos de la mitad que en agosto y muy lejos de los 113.000 millones alcanzados en junio. El frenazo coincide con las primeras señales de resistencia entre los compradores, aunque todavía no está claro cuánto responde a un cambio de calendario y cuánto al encarecimiento de la financiación.Sin embargo, las necesidades de financiación siguen aumentando y las empresas tendrán que volver al mercado para conseguir el dinero que necesitan. La pausa en las emisiones podría estar contribuyendo a aliviar temporalmente la presión sobre las rentabilidades de los bonos, pero cuando las tecnológicas retomen sus operaciones, podrían volver a elevarse los costes de financiación y las primas de riesgo.

Bancos que han modificado su oferta hipotecaria en octubre: «El mercado sigue siendo muy dinámico»

Cualquier ciudadano que pretenda formalizar una hipoteca en las próximas semanas debe saber que las condiciones están cambiando respecto a los anteriores meses de agosto y septiembre. En octubre, el mercado hipotecario llega marcado por el repunte del euríbor, principal referencia para las hipotecas variables en España, y los tipos de interés, ahora en el 2,50% después de la subida decretada por el Banco Central Europeo (BCE) para controlar la creciente inflación. Esto ha provocado que los bancos comerciales hayan empezado a ajustar al alza sus ofertas. Según el análisis realizado por el comparador y asesor hipotecario iAhorro sobre las ofertas comerciales que publican los principales bancos en sus páginas web, hasta tres entidades bancarias han subido de forma destacada el interés de alguna de sus hipotecas este mes. Entidades como Sabadell, Ibercaja, Unicaja, BBVA, Santander, Caixabank o Abanca han mantenido su oferta o la han modificado ligeramente. «Después de un verano especialmente tranquilo, octubre demuestra que el mercado hipotecario sigue siendo muy dinámico y que las condiciones pueden cambiar de un mes a otro. Por eso es tan importante comparar y negociar», explica Laura Martínez, directora de Comunicación y portavoz de iAhorro.En concreto, en octubre, la entidad neerlandesa ING ha subido el tipo de interés de su Hipoteca Naranja Fija del 3,85% al 4% TIN, con lo que la TAE pasa del 4,58% al 4,73%. Para una  hipoteca media de 200.000 euros, supone una subida de la cuota mensual de 937,62 a 954,83 euros. También ha cambiado las condiciones de su Hipoteca Naranja Mixta a 5 años y ha vuelto a incrementar el TIN fijo al 3,45% en octubre, además de elevar el diferencial de la parte variable del 0,94% al 1,04% este último mes. En total, la TAE de esta hipoteca ha pasado del 3,96% al 4,49% en tres meses.Por su parte, Bankinter ha elevado el interés en todas las modalidades hipotecarias. Así, el TIN de su Hipoteca fija ha pasado del 3,20% al 3,50% y la TAE del 3,79% al 4,09%, lo que supone un encarecimiento de la cuota de 864,93 a 898,09 euros al mes. Por otro lado, igualmente ha subido en octubre el TIN fijo de su Hipoteca Mixta a 10 años del 2,90% al 3,20%, y la TAE pasa del 3,65% al 3,89%. Así, la cuota mensual sube de 832,46 a 864,93 euros. En lo que respecta a su oferta de hipotecas variables, la entidad ha elevado el TIN del primer año del 2,30% al 2,50% en octubre (el diferencial se mantiene en el 0,50%), con una TAE que pasa del 3,69% al 3,82%.También la hipoteca variable que ofrece Kutxabank ha sufrido cambios, siendo «la única entidad que ha subido su tipo de interés dos meses seguidos». De esta forma, la compañía vasca ha incrementado el TIN del primer año del 1,96% en agosto al 2% en septiembre y al 2,07% en octubre (diferencial estable en el 0,49%), con una TAE que sube del 3,67% al 3,82%.Ibercaja encabeza la lista de mejores hipotecas fijasEl comparador y asesor hipotecario iAhorro también ofrece el ranking de las  las mejores hipotecas del mes de octubre. En el tipo fijo, Ibercaja sigue encabezando la clasificación con su Hipoteca Vamos a tipo fijo (TIN del 2,55% y TAE del 3,49%), seguida de Sabadell (TIN 2,75%, TAE 3,58%) y, Caixabank (TIN 2,85%, TAE 4,26%). En la oferta mixta, destaca la Hipoteca Freedom Mixta de Banco Mediolanum, que durante el primer año ofrece un TIN del 1,99% y desde el segundo al quinto año del 2,50%. A partir de ahí al euríbor habría que sumar un diferencial del 0,79%. También resulta atractiva la Hipoteca Vamos a tipo mixto 10 años de Ibercaja (TIN del 2,10% los primeros 10 años, diferencial del 0,60% y TAE del 3,50%, la más baja del ranking) y la que propone Sabadell con su Hipoteca mixta a 3 años (TIN del 1,80%, diferencial del 0,70% y TAE del 3,72%).Por último, en la oferta variable Banco Mediolanum propone un tipo de interés fijo del 1,50% durante el primer año y, a partir del segundo, un diferencial del 0,65% más euríbor con revisiones cada tres meses con vinculación. 

La economía nacional agota su margen fiscal para hacer frente a catástrofes, guerras o pandemias

Desde que el mundo entró en la década de los años veinte, se ha producido una rápida sucesión de catástrofes y conflictos bélicos que han sacudido la economía. España ha vivido una pandemia sin precedentes en un siglo, una erupción volcánica, una histórica nevada, gravísimas inundaciones en Valencia y dos guerras que han causado una crisis energética sin precedentes en décadas. Ante todos estos sucesos dramáticos, el Gobierno ha tenido que tirar de chequera para amortiguar el daño causado en el bolsillo de los ciudadanos. La factura no ha sido barata. Según la Airef, la pandemia tuvo un coste fiscal de 35.000 millones de euros, los paquetes de ayudas por la guerra en Ucrania superaron los 40.000 millones y la DANA de Valencia rondó los 12.500 millones. Además, el Ejecutivo lleva gastados 8.600 millones de euros en medidas de alivio por la guerra en Irán, según estima el Banco de España.  Resumen Contexto Claves FAQs Resumen del artículoEspaña afronta un progresivo agotamiento de su margen fiscal para respaldar a la economía frente a posibles crisis futuras debido al encarecimiento de la deuda pública. Según estimaciones del centro de estudios Funcas, la factura del Estado en intereses aumentará un 46% en cinco años hasta rozar los 63.779 millones de euros en 2031. El fin del periodo de dinero barato implica que la deuda nueva se sitúe en un tipo medio del 3,41%, superando claramente el 2,45% del pasivo en circulación. Ante esta perspectiva y el menor crecimiento económico proyectado a partir de 2027, el organismo insta a las administraciones a generar colchones presupuestarios de forma inmediata.Noticias sobre el temaPuntos claveReducción del margen fiscal del GobiernoEl encarecimiento de los costes de financiación restringe el espacio de maniobra del Ejecutivo para auxiliar a ciudadanos y empresas en eventuales emergencias futuras.Disparo del gasto en intereses hasta 2031La Fundación proyecta que la factura en intereses pasará de 43.350 millones de euros a 63.779 millones en el año 2031.Refinanciación de la deuda más costosaEl tipo medio del pasivo antiguo se sitúa en el 2,45%, mientras que la colocación de deuda nueva alcanza ya un 3,41%.Advertencia de Funcas sobre el PIBEl centro de estudios prevé un freno en la expansión económica a partir de 2027 y pide crear colchones presupuestarios urgentes.Impacto económico de crisis recientesLas ayudas públicas desplegadas sumaron 35.000 millones por la pandemia, 40.000 millones por Ucrania y 12.500 millones por la DANA.Preguntas frecuentes¿Por qué se está reduciendo el margen fiscal de España ante futuras crisis?España está agotando su espacio fiscal porque refinanciar el pasivo del Estado resulta cada vez más costoso debido al aumento global de los tipos de interés. Además, el impulso compensatorio que aportaban la alta recaudación y el crecimiento económico acelerado ha comenzado a perder fuerza.¿Cuánto aumentará el gasto del Estado en intereses de la deuda pública?De acuerdo con los cálculos del centro de estudios Funcas, la factura en intereses crecerá un 46% a lo largo de los próximos cinco años. Con ello, se pasará de pagar 43.350 millones de euros en la actualidad a alcanzar los 63.779 millones de euros en 2031.¿Qué diferencia hay entre el tipo de interés del pasivo en circulación y el nuevo?El pasivo antiguo en circulación registra un tipo de interés medio del 2,45% por haberse emitido en años de dinero barato. Por su parte, las nuevas emisiones de deuda que sustituyen al pasivo que vence le cuestan al Tesoro un tipo medio del 3,41%.¿Qué costes fiscales supusieron las crisis de los últimos años?Las medidas para paliar la pandemia implicaron 35.000 millones de euros, mientras que los planes de ayuda por la guerra en Ucrania superaron los 40.000 millones. A estas partidas se añaden los 12.500 millones asignados tras la DANA de Valencia y unos 8.600 millones vinculados al conflicto en Irán.¿Qué recomienda Funcas para no agotar completamente la capacidad presupuestaria?La entidad insta a las diferentes administraciones a constituir un colchón presupuestario mientras persista la fase positiva del ciclo económico. Asimismo, recuerda que la época del endeudamiento casi gratuito ha concluido, limitando la capacidad de aprobar ayudas de forma expansiva.Hasta ahora, el Ejecutivo español ha ido afrontando estos gastos gracias a una combinación de fuerte crecimiento económico y tipos de interés históricamente bajos. El tirón de la recaudación fiscal -en parte por la no deflactación del IRPF- y la deuda barata han permitido financiar esa ingente cantidad de desembolsos. Sin embargo el combustible que aportaban estos dos factores se está agotando y deja a España con poco margen de actuación ante crisis futuras. 
La subida en los tipos de interés que se está produciendo en todo el mundo ante un nuevo brote inflacionario aumenta los costes de financiación. Endeudarse le sale a España (y la mayoría de países del mundo) cada vez más caro. Mientras tanto, la deuda que va ‘muriendo’ porque se va pagando, hay que ir sustituyéndola por pasivo nuevo. El problema es que ese pasivo antiguo se emitió a tipos de interés muy bajos, pero la deuda nueva es mucho más cara de colocar. En concreto, el tipo medio de interés de la deuda en circulación se sitúa en el 2,45%, pero la emisión de pasivo nuevo le cuesta a España ya un 3,41% de media, según datos del Tesoro. Esto deja un espacio cada vez más reducido para aprobar medidas de apoyo ante futuras crisis. «La capacidad para afrontar nuevos shocks, y sabemos que lo más probable es que ocurran nuevas calamidades, va a ser menor», resumía Raymond Torres, director de Coyuntura de Funcas, durante la presentación de las proyecciones macroeconómicas del organismo. 
Funcas estima que el crecimiento económico se ralentizará en los próximos años mientras el déficit público va al alza. Además, el Estado tendrá que afrontar ese mayor desequilibrio en las cuentas públicas con menos munición financiera. El centro de estudios de las antiguas cajas de ahorro prevé que el gasto en intereses se dispare un 46% en los próximos cinco años. De los 43.350 millones actuales se pasará a 63.779 en el año 2031. Una cifra equivalente al 70% del gasto en educación de todo el país en un año, advierte Torres. Ante esta situación, el centro de estudios emplaza a las administraciones a que generen «colchón presupuestario» mientras el ciclo económico siga siendo positivo para «no perder completamente el margen presupuestario en el futuro». «Hemos vivido un montón de años con tipos de interés próximos a cero. Financiarse era muy fácil, esto daba un margen a los gobiernos, pero también a las familias para endeudarse y gastar en consumo e inversión. Eso se ha acabado», señala Carlos Ocaña, director general de Funcas. «Financiarse ya no es a tipo cero o a tipos casi casi cero y eso hace imposible en el futuro tomar medidas como las que se han tomado con la crisis de Ucrania con la pandemia», agrega. 

Las represalias de EEUU comprometen casi 2.800 millones en exportaciones españolas

La decisión de la Comisión Marítima Federal de Estados Unidos (FMC, por sus siglas en inglés), un órgano independiente cuyos miembros son designados por Trump con el voto del Senado (actualmente hay 3 comisionados republicados por 2 demócratas), de imponer sanciones a la importación de algunos productos ‘made in Spain’ pone en riesgo casi 2.800 millones de euros en exportaciones anuales. La medida, adoptada por restringir el tráfico de barcos estadounidenses con mercancías dirigidas a Israel según la FMC, afectaría a productos de categorías tan diversas como perfumería y cosmética, azúcar y confitería o aceites y grasas. Las medidas propuestas todavía no son firmes, ya que el documento donde se recoge la posición de este organismo está abierto a comentarios del público interesado hasta el próximo 14 de diciembre y la FMC ha invitado a España a una futura audiencia pública, para exponer sus alegaciones. La Comisión desgrana los productos que se verían impactados si la medida se convierte en firme, y que también supondría un arancel de 180.000 euros por viaje (unos 200.000 dólares) a todos los buques de bandera española que operen en puertos estadounidenses. De los perfumes al chocolate blanco La FMC cifra las importaciones estadounidenses de perfumería y cosméticos ‘made in Spain’, especialmente perfumes, aguas de tocador o aceites esenciales en alrededor de 840,18 millones de euros (casi 940 millones de dólares) en 2025, pero es en el capítulo de aceites y grasas  (aceite de oliva, vegetales o microbianos) donde el impacto sería mayor: 1.027,88 millones de euros  (1150 millones de dólares). Las medidas propuestas todavía no son firmes, ya que el documento donde se recoge la posición de este organismo está abierto a comentarios públicos hasta el 14 de diciembre y la FMC ha invitado a España a una futura audiencia pública, para exponer sus alegacionesMás lejos quedarían las otras categorías afectadas como la cerámica (baldosas, cubos de mosaico…), de los que Estados Unidos importó el año pasado por un montante superior a los 567,30 millones de euros (634,7 millones de dólares), así como los que denomina la Comisión como «artículos de piedra» (yeso, cemento, amianto, mica…) de los que el mercado estadounidense adquirió por valor de 241,86 millones de euros  (270,6 millones de dólares).A lo que se añaden artículos tan diversos como diferentes azúcares y el  chocolate blanco sin cacao, que la FMC agrupa bajo el epígrafe ‘azúcar y confitería’ y cuyas importaciones alcanzaron los 124,06 millones de euros en términos globales. Lo que al cambio actual serían unos 138,8 millones en dólares).Una relación comercial deficitaria El Instituto de Comercio Exterior (ICEX) recuerda en un informe sobre las relaciones comerciales con Estados Unidos, publicado en mayo de este año, que el comercio bilateral de bienes y servicios alcanzó el año pasado los 46.891 millones de euros frente a los 46.372 millones del ejercicio anterior. Sin embargo, la relación comercial se inclina a favor de los estadounidenses con un déficit que alcanzó en 2025 los 13.458 millones de euros por el aumento de las importaciones en un 7% hasta los 30.175 millones frente a una merma del 8% de las exportaciones (16.716 millones).  El comercio bilateral de bienes y servicios entre EE.UU y España alcanzó el año pasado los 46.891 millones de euros frente a los 46.372 millones del ejercicio anterior. Una relación deficitaria que registró en 2025 un déficit de 13.458 millones  Sin embargo, hay saldos positivos en algunos capítulos como el agroalimentario con un balance positivo de 689 millones en el último año. Estados Unidos es nuestro sexto destino para la exportación (4,32%) después de Francia, Alemania, Portugal, Italia y Reino Unido y nuestro quinto proveedor a nivel mundial. Según el informe de ICEX, para los estadounidenses España es su vigésimo tercer proveedor y su vigésimo cliente.  «Aún hay mucha incertidumbre»  A preguntas de La Información Económica, desde la Asociación Española del Dulce (Produlce) optan por la prudencia y techan de «prematuro realizar una valoración al respecto mientras no se concrete oficialmente la propuesta y se conozcan sus posibles implicaciones para el sector». También optan por la prudencia desde la Asociación Española de Fabricantes de Azulejos y Pavimentos Cerámicos (ASCER): «Aún hay mucha incertidumbre sobre partidas arancelarias y alcance», apuntan. Tanto en la Asociación Española de la Industria y el Comercio Exportador de Aceites de Oliva y Aceites de Orujo (Asoliva), que agrupa a los exportadores de aceite de oliva, como en la gran patronal del sector agroalimentario la Federación Española de Industrias de Alimentación y Bebidas (FIAB) coinciden en no pronunciarse hasta que la decisión sea firme. «Razones para la calma» El presidente del Club de Exportadores, Antonio Bonet, también pide no adelantar posibles escenarios: «Lo publicado es una propuesta, no una decisión, y se abre ahora un proceso con plazos, alegaciones y margen para negociar», argumenta. Para Bonet «hay 3 razones para la calma»: el procedimiento elegido por la FMC, con una consulta pública a 60 días y la posibilidad de una audiencia pública para escuchar a España. ¿Medidas con alcance limitado? A lo que se suma el alcance de las medidas, que estiman en un montante de 2.758 millones de euros y «el 16% de lo que España vendió a Estados Unidos en 2025». Este experto añade que «España no es una  isla comercial» y forma parte de la Unión Europea, que tiene en la política comercial una competencia exclusiva.»Lo publicado es una propuesta, no una decisión, y se abre ahora un proceso con plazos, alegaciones y margen para negociar», apunta Antonio Bonet (Club de Exportadores) En su análisis, el ICEX incluye en cuarto lugar el principal capítulo arancelario señalado por la FMC – ‘Grasas, aceite animal o vegetal’ – cuyas exportaciones a partir de cifras de Aduanas de España estima en 970,54 millones. El referido a ‘Aceites esenciales y perfumería’ estaría en sexta posición con unas ventas en suelo estadounidense de 724,87 millones. Ambos registraron en 2025 mermas del 22,15 y 12,06%, respectivamente.En séptimo lugar quedarían los ‘Productos cerámicos’ con unas exportaciones de 590,39 millones, con una caída del 1,10%. Dentro de ‘Otros’, en décima posición, estarían incluidos lo referente ‘azúcar y confitería’ y ‘artículos de piedra’. La audiencia pública, una fase clave Sin embargo, el presidente del Club de Exportadores pide no confundir la prudencia con la pasividad y anima a las empresas, así como a las asociaciones de los sectores afectados, a participar en la consulta pública abierta hasta el 14 de diciembre por la citada Comisión: «Pueden aportar datos sobre lo que estas medidas supondrían también para los importadores, distribuidores y consumidores estadounidenses», alerta. La principal categoría de productos señalada por los estadounidenses es el cuarto capítulo arancelario con mayor peso en las exportaciones españolas a EEUU y (970,54 millones de euros). Le sigue ‘Aceites esenciales y perfumería’, en sexto lugar (724,87 millones) Bonet también exige al Ejecutivo que aproveche la audiencia pública ofrecida por la  Comisión Marítima Federal de Estados Unidos, junto al resto de canales diplomáticos, para que en coordinación con Bruselas «resolver la discrepancia antes de que se convierta en una medida en firme». Para el presidente del Club de Exportadores los profundos vínculos entre ambas economías desaconsejan una escalada.  

Francia y Alemania alcanzan un acuerdo para defender el motor europeo apelando a una flexibilidad regulatoria

Tras una semana de rumores, finalmente Francia y Alemania han alcanzado un acuerdo para «garantizar el futuro de la industria automovilística europea», tal y como ha confirmado la Oficina Federal de Prensa e Información alemana (BPA). El objetivo del pacto, tal y como se había anunciado previamente, es consumar la transformación eléctrica de la industria a la par que se cumplen los objetivos climáticos de Bruselas y se asegura la producción en el Viejo Continente. Conseguir estos objetivos pasa por seguir remando para reducir las emisiones de CO2 y lo hace, tal y como apunta el documento, «de la mano de la inversión, innovación y producción en toda Europa». Para ello, ambas naciones han propuesto un paquete que apunta a una descarbonización «con la flexibilidad regulatoria necesaria para adaptarse a las diversas condiciones del mercado y la apertura tecnológica», señala el comunicado de la BPA. Hace referencia así a la intención que habían mostrado ambas naciones de que Bruselas pueda replantearse las regulaciones, que muchos fabricantes del Viejo Continente han catalogado como difíciles de cumplir. Para poder dar cabida a este nuevo plan, desde París y Berlín también han querido poner el foco en la inversión, la investigación y el desarrollo made in Europe, por lo que a partir de ahora ofrecerán «incentivos» a quien cumpla con ello. «Europa debe ser un continente que innova, invierte y produce, protegiendo el clima y garantizando el empleo. Este es el objetivo de nuestro compromiso y el principio rector de nuestro enfoque conjunto», remarca el comunicado. Ambas naciones consuman así una declaración de intenciones como grandes potencias del continente, tratando de marcar un punto de inflexión con el que quieren defenderse del avance de las marcas chinas y de la peculiar estructura de costes de su mercado, que está haciendo del coche chino un gran atractivo para el público europeo. Limitación a las importaciones Fue el pasado viernes cuando la Comisión Europea logró llegar a un «consenso» con Pekín para limitar las importaciones de vehículos híbridos e híbridos enchufables chinos. Un acuerdo que tuvo lugar durante la visita del comisario de Comercio, Maros Sefcovic, a Pekín y sirvió para frenar las opciones de una guerra comercial. «Tras intensas consultas, ambas partes alcanzaron un entendimiento sobre el comercio de vehículos híbridos de una forma compatible con las normas de la Organización Mundial del Comercio», explicó el Gobierno chino en un comunicado.»En primer lugar, hemos alcanzado un entendimiento común para moderar las exportaciones chinas de vehículos híbridos e híbridos enchufables a la UE. Esto abre la posibilidad de reducir las exportaciones chinas en más de la mitad», expuso, cuadrando así uno de los grandes reclamos de Bruselas en los últimos meses. Según el documento al que tuvo acceso la agencia Bloomberg, la UE limitará estas importaciones a 350.000 unidades el primer año y se incrementará a un ritmo del 6 % anual.

Funcas advierte de que la economía crecerá menos a partir de 2027 mientras la inflación se mantiene elevada

La economía española se ralentizará a partir del año próximo, a medida que los elevados precios del consumo van haciendo mella en el bolsillo de los consumidores. Así se refleja en las previsiones macroeconómicas de Funcas, que el centro de estudios de las antiguas cajas de ahorro ha presentado este jueves en su sede en el centro de Madrid. El organismo prevé que el PIB crezca un 2,5% este año, apenas una décima menos que la cifra registrada en 2025. Sin embargo, la expansión de la economía se frenaría los dos próximos ejercicios hasta situarse en el 1,8% en 2027 y en el 1,7% en 2028 a medida que el consumo de las familias se va resintiendo en un entorno de precios y tipos de interés más elevados.Se espera que el consumo de los hogares, que está siendo el principal motor de la economía, pase de crecer un 3% este año a un 1,9% en 2027 y un 1,8% el próximo ejercicio. La inversión, que se espera que crezca un 4,6% este año, también se irá desinflando hasta frenarse el crecimiento a un 2,8% dentro de dos años. Respecto a los precios, Funcas apunta a que la inflación cerrará el año en un 3,7% -la cifra más alta desde el año 2022-, aunque se moderaría hasta el 3,1% en el año 2027 y al 2,5% en 2028. El centro de estudios vaticina que la guerra en Irán seguirá enquistada en los próximos meses, pero no se agravará más de la situación actual. De materializarse esas previsiones de inflación, los sueldos tendrían importantes dificultades para no perder poder adquisitivo. No obstante, en Funcas estiman que el crecimiento de la remuneración por asalariado se mantendrá parejo al de los precios del consumo al menos a medio plazo. En el apartado del empleo, las previsiones apuntan a una ralentización en la creación de empleo, que se incrementaría un 2,3% este año, para después moderarse al 1,6% el año que viene y frenarse al 1% ya en 2028. Este incremento de la ocupación, vendría aparejado de una tasa de paro descendente, que llegaría a situarse en el 9% dentro de dos años. Además, en Funcas ven riesgos en que la ralentización de la economía sea más abrupta de lo esperado. Algo que podría suceder, por ejemplo, si los flujos migratorios -que han tenido una importancia muy significativa en el crecimiento económico estos últimos años- se frenasen por motivos como la escasez de vivienda que aqueja a la economía.Precisamente, sobre la cuestión de la vivienda, el director general de Funcas, Carlos Ocaña, ha advertido de que los dos reales decretos ley aprobados por el Gobierno recientemente tendrán un «impacto negativo en el alquiler». «El problema es que falta vivienda. Hay dos millones más de personas en el país que demandan vivienda», ha señalado, en referencia a la llegada de población extranjera en los últimos años. Incumplimiento con el déficitEn el ámbito fiscal, los economistas de Funcas estiman que el déficit público cerrará este año en el 2,5% del PIB, cuatro décimas por encima de lo comprometido con Bruselas en el plan fiscal estructural. Un desequilibrio en las cuentas que, en ausencia de ajustes fiscales, se irá ensanchando en los próximos años hasta llegar al 2,9% en el año 2028. En este apartado pesa mucho la subida de los tipos de interés que, al final determina el precio que pagan los países por la deuda que emiten para cubrir ese déficit en las cuentas públicas. En el ámbito fiscal, uno de los costes más significativos será la revalorización de las pensiones, que Funcas estima que rondará los 8.400 millones de euros para una subida prevista del 3,6%. 

El Gobierno libera otros 4,4 millones de barriles de petróleo ante los precios disparados de los carburantes

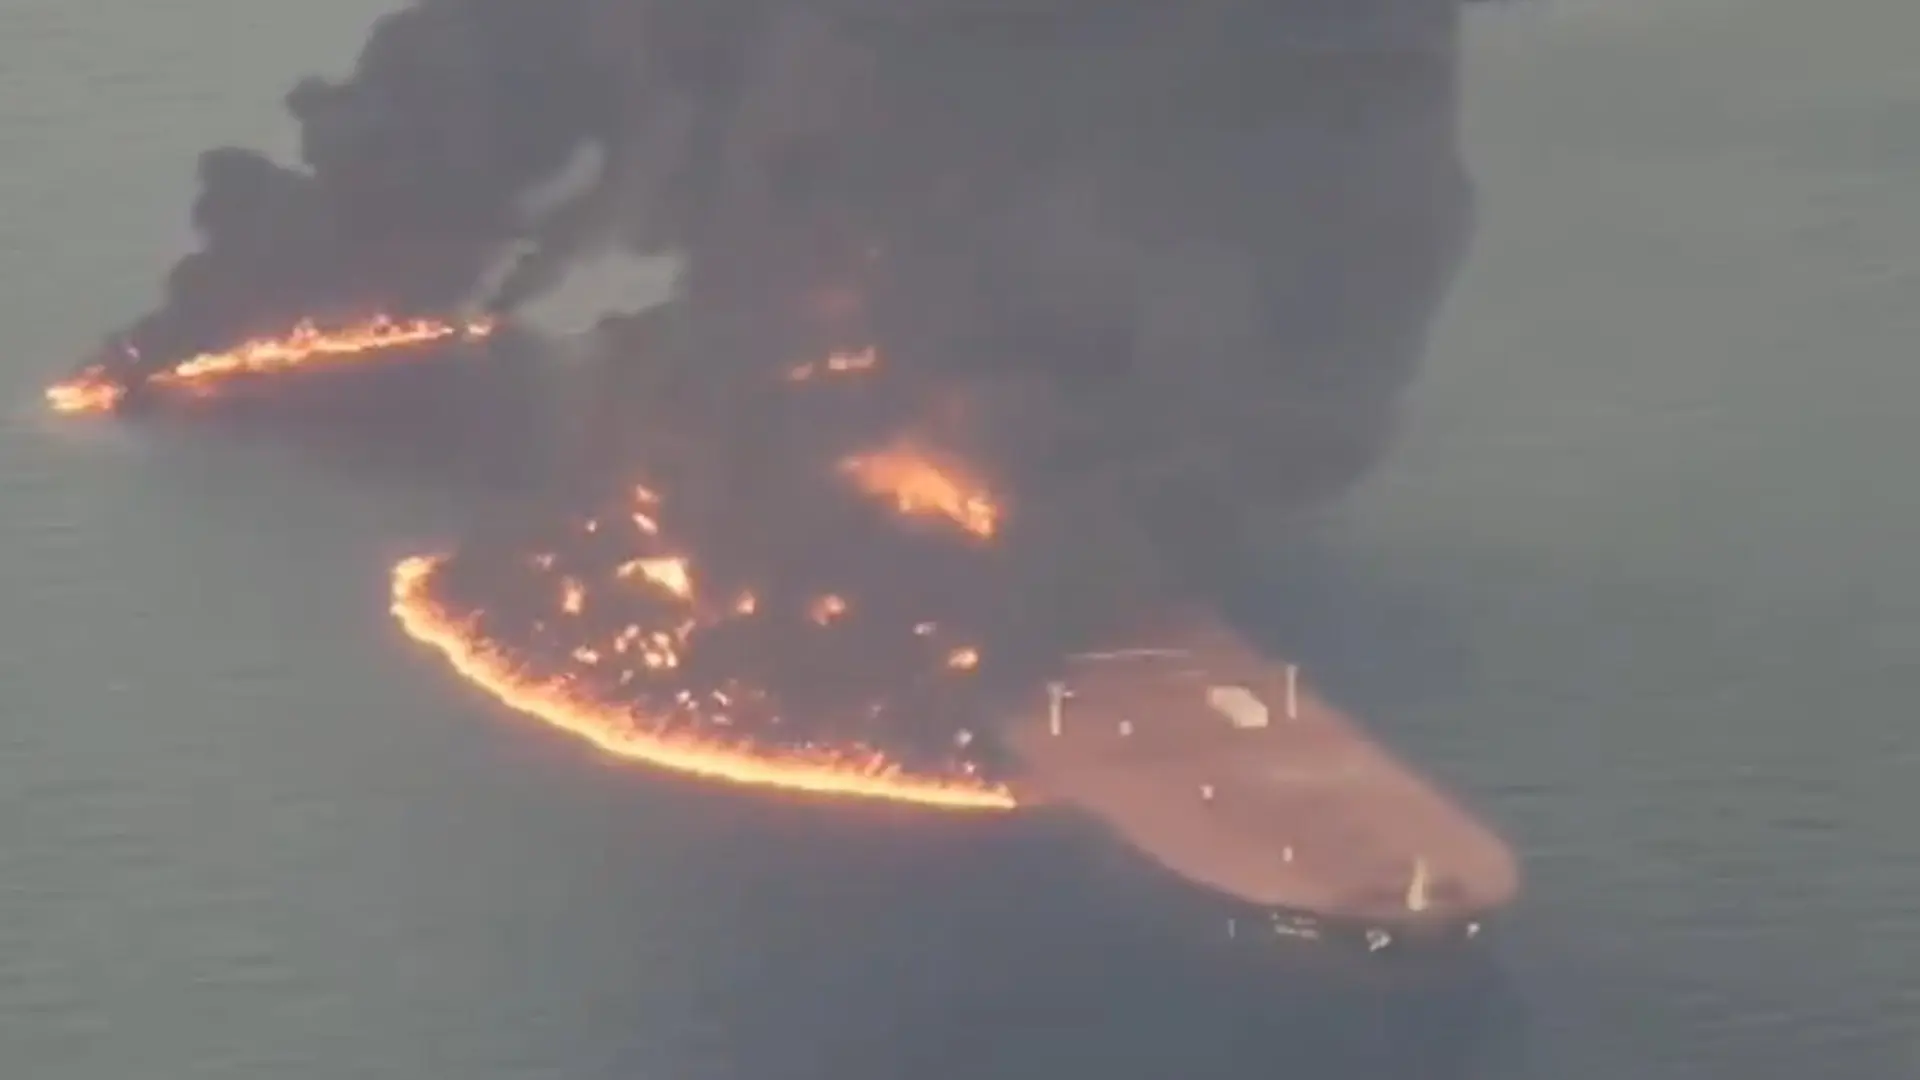
España volverá a liberar reservas de petróleo para ponerlas a disposición del mercado y amortiguar los efectos de la crisis en Oriente Medio que ha vuelto a disparar el precio de los combustibles. El Ministerio para la Transición Ecológica ha anunciado este jueves que liberará 4,4 millones de barriles, que se suman a otros 3,7 millones despachados en marzo en cumplimiento de un acuerdo en el seno de la Agencia Internacional de la Energía (AIE) por el que todavía tendría que poner en el mercado otros 3,4 millones.»Considerando la situación en los mercados internacionales, los países de la AIE hemos decidido acelerar la liberación del resto de reservas. España va a proceder a una segunda fase de liberación este mismo mes de octubre, con 4,4 millones de barriles», han informado fuentes de Transición Ecológica.Pocas semanas después del ataque de EEUU e Israel sobre Irán que originó la actual crisis energética por el cierre del Estrecho de Ormuz, los 32 países de la AIE acordaron liberar en conjunto 400 millones de barriles de petróleo y productos petrolíferos para intentar así bajar los precios de estas materias primas.De esa cantidad total, a España le correspondía desprenderse de 11,5 millones de barriles. En marzo hizo una primera liberación de 3,7 millones, ahora se dispone a hacer una segunda de 4,4 millones y restarían 3,4 millones, cuya liberación «queda sujeta a un análisis continuo de la situación», dicen en el Ministerio.El acuerdo de la AIE indicaba que los países tendrían un plazo de 90 días -es decir, que expiraba en junio pasado- para liberar sus respectivas reservas, pero como otros socios, España decidió hacer una primera entrega y hacer el resto de forma escalonada y «en función de los avances del mercado», que ahora aconseja otra liberación.

Las gasolinas dan un nuevo respiro tras subir un 28% en septiembre: su precio se abarata hasta un 3,24% con las rebajas fiscales

Las gasolinas han dado un nuevo respiro -también bajaron la semana pasada- a los conductores españoles después de que el dato de la inflación de septiembre confirmase que el mes pasado su precio se disparó un 28%. Así lo refleja al menos el último Boletín Petrolero de la Unión Europea, que recoge el coste medio de los combustibles en España hasta el 12 de octubre, fecha en la que ya estaban en vigor las últimas rebajas fiscales decretadas por el Gobierno.En concreto, el precio medio del litro de la gasolina ha bajado en la última semana hasta los 1,789 euros tras abaratarse un 3,24% con respecto a la anterior. Este carburante llegó a acumular una subida de casi el 35% desde finales de junio hasta septiembre. Por su parte, el precio medio del litro del gasóleo ha disminuido un 1,46% con respecto a la pasada semana, para situarse en los 1,889 euros. Este combustible había alcanzado a finales de septiembre su nivel máximo desde mediados de julio de 2022.En esta bajada ya se nota el alivio fiscal a la gasolina -cuya bonificación ha pasado en octubre de los cinco a los 20 céntimos en el ámbito del Impuesto sobre Hidrocarburos-, aprobado por el Gobierno a finales del mes pasado. El litro diésel, por su parte, mantiene este mes los 20 céntimos de descuento de los que ya disfrutó en septiembre.Estaba previsto que estas ayudas se fueran retirando paulatinamente: desde los 20 céntimos de octubre para gasolina y gasóleo, a los 13 céntimos en noviembre y a los seis en diciembre. No obstante, el Ejecutivo incluyó una cláusula de salvaguarda automática en el caso de que el precio del petróleo siga elevado. Así, como el incremento de estos combustibles en el IPC de septiembre ha superado el 15%, en noviembre se mantendrá la bonificación de 20 céntimos para ambos combustibles. Llenar un depósito de gasolina cuesta más de 100 eurosA pesar de la citada bajada, llenar un depósito medio de 55 litros de diésel tiene un coste de 103,89 euros, unos 26,62 euros más que hace un año, cuando ascendía a unos 77,27 euros. Por su parte, para los vehículos de gasolina, llenar el mismo depósito supone un desembolso actualmente de  98,39 euros, unos 17,32 euros más que hace un año, cuando se situaba en los 81,07 euros.Desde el estallido de la  guerra en Irán, ambos carburantes se han mantenido siempre lejos de los máximos históricos que registraron el verano de 2022, en el mes de julio, cuando la gasolina alcanzó los 2,141 euros y el gasóleo los 2,1 euros.El precio de los carburantes depende de múltiples factores, como su cotización específica (independiente de la del petróleo), la evolución del crudo, los impuestos, el coste de la materia prima y de la logística y los márgenes brutos. Además, la evolución en la cotización del crudo no se traslada directamente a los precios de los carburantes, sino que lo hace con un decalaje temporal.

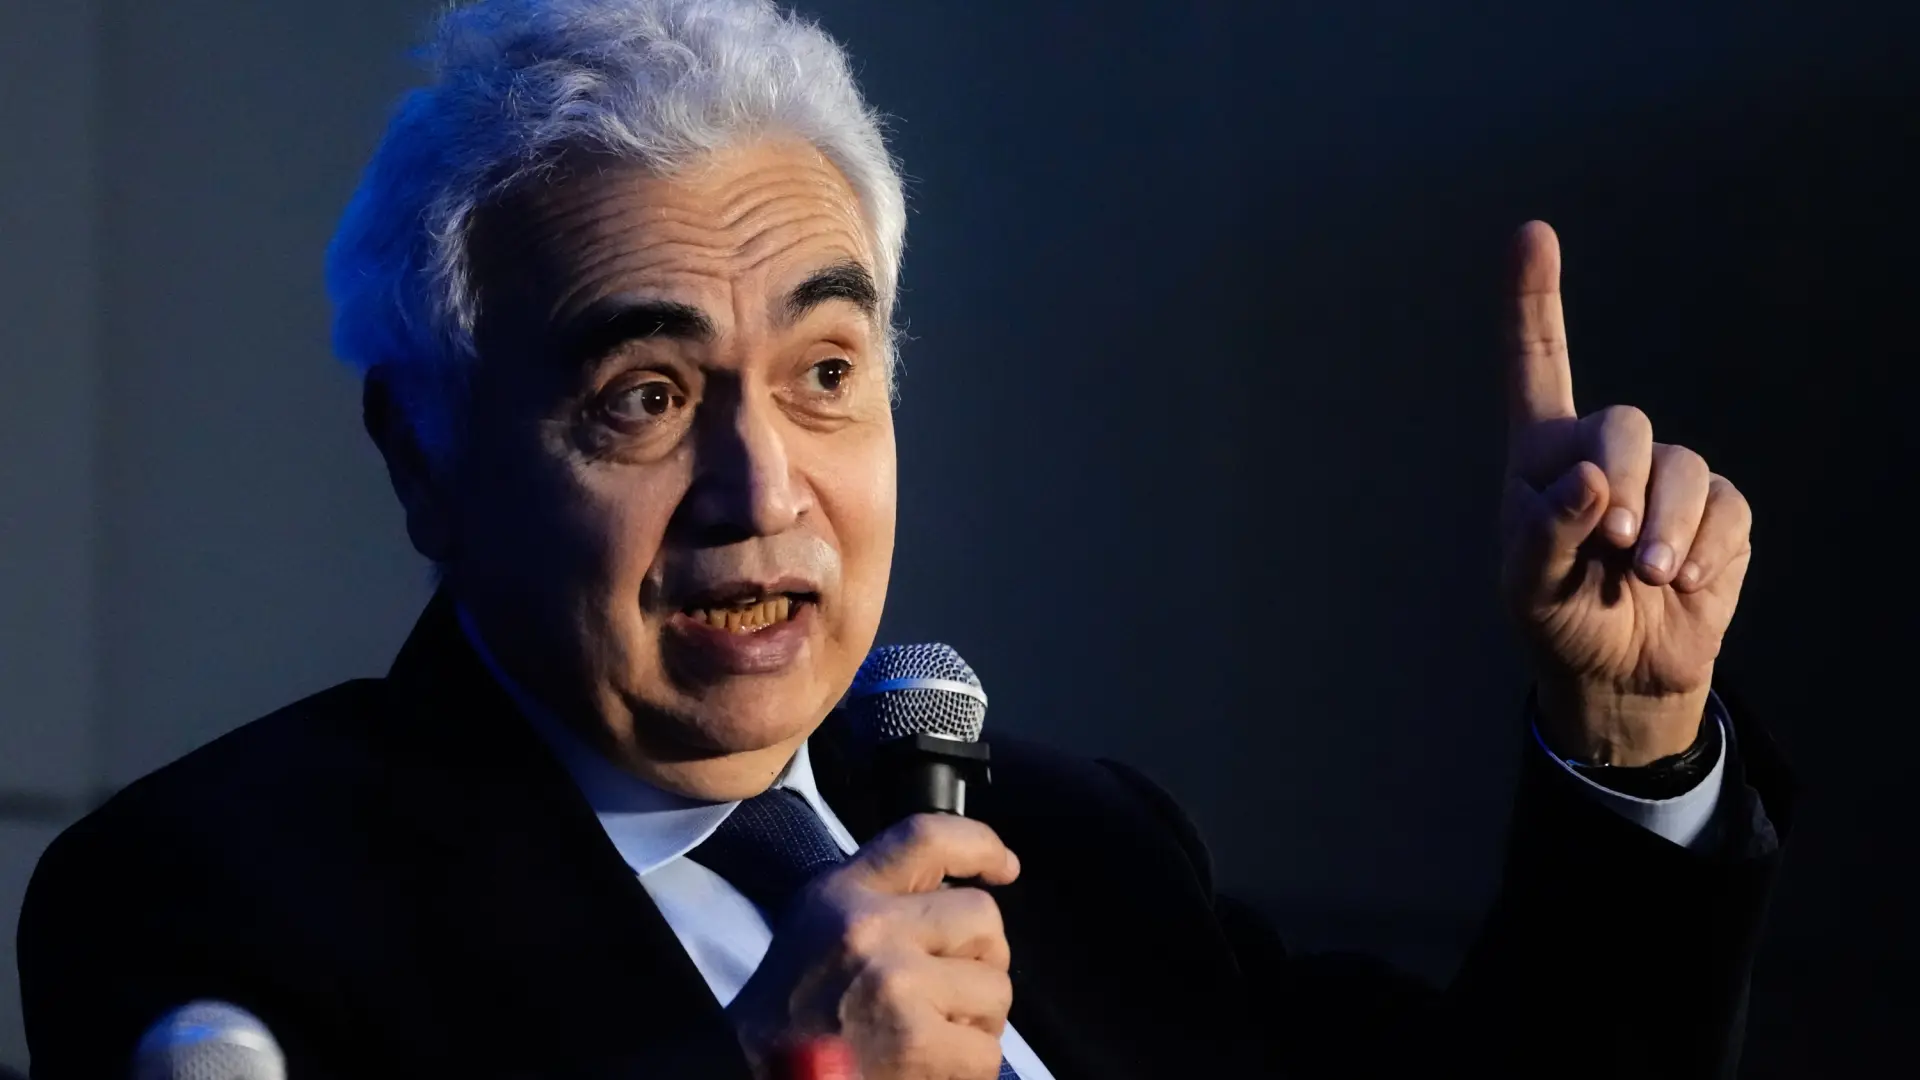
La AIE advierte de problemas de escasez de diésel «hasta bien entrado 2027»

La Agencia Internacional de la Energía (AIE) ha advertido este jueves de que los problemas de escasez de diésel por la guerra en Irán se mantendrán «hasta bien entrado 2027». Incluso en un escenario optimista en el que la producción de las refinerías se recuperase rápido, la AIE ve improbable que se puedan reponer las existencias perdidas de este combustible antes del segundo semestre del año que viene.Así se recoge en el boletín de octubre publicado por el organismo y del que se ha hecho eco la agencia Europa Press. «La oferta de gasóleo no alcanza a cubrir la demanda en el cuarto trimestre de 2026, lo que sugiere que la reposición de las existencias perdidas, más allá de las fluctuaciones estacionales habituales, es improbable antes del segundo semestre de 2027», anticipa la agencia con sede en París. En consecuencia, «el equilibrio del mercado de gasóleo seguirá siendo ajustado hasta bien entrado 2027» y dependerá de la recuperación del suministro procedente de Oriente Próximo, añade.En este sentido, la AIE señala que las perspectivas siguen siendo frágiles y cualquier interrupción inesperada, como un huracán en la costa estadounidense del golfo de México, podría tensar aún más el mercado, mientras que considera «improbable» que la flexibilización de restricciones a la exportación de diésel ruso altere sustancialmente el equilibrio del mercado mundial de gasóleo.En su análisis, la AIE subraya que los mercados de diésel continuaron bajo una presión considerable, ya que las prolongadas interrupciones en el suministro obligaron a consumir reservas fuera de temporada, después de que solo en el mes de septiembre las exportaciones mundiales de diésel fueran 700.000 barriles diarios inferiores a las del año anterior, ya que la pérdida de 1,3 millones de barriles al día procedentes de Rusia y Oriente Próximo solo se compensó parcialmente con el aumento de la oferta de otras fuentes, incluyendo Estados Unidos.De este modo, si bien los precios mundiales del diésel se han moderado desde los máximos históricos de más de 200 dólares por barril alcanzados en septiembre, siguen siendo casi el doble del precio del petróleo crudo y de sus niveles previos a la crisis, lo que ya está teniendo consecuencias económicas al elevar el coste de los bienes y afectar a los ingresos reales, la actividad económica y la inflación.Mejoras en el mercado del petróleoEn cuanto al mercado de petróleo, la AIE destaca la recuperación del suministro observada en septiembre, cuando las exportaciones de crudo del Golfo se aproximaron a los niveles previos a la guerra, pero advierte de que la reciente escalada de ataques contra la infraestructura energética regional y el tráfico de buques cisterna «amenaza con frenar este avance».De tal manera, debido a las crecientes preocupaciones de seguridad por el aumento de los ataques hutíes en la región durante octubre, la AIE ha decidido mantener sus proyecciones para el resto del año prácticamente sin cambios y confía en que la oferta mundial de petróleo promedie 101,4 millones de barriles diarios (mb/d) durante la segunda mitad de 2026, frente a los 96,4 mb/d del segundo trimestre de 2026.Así, se prevé que la oferta de petróleo a nivel mundial registre un descenso anual promedio de 5,8 millones de barriles diarios en 2026, hasta alcanzar los 100,7 mb/d este año, antes de revertir la tendencia y aumentar en 7,7 millones de barriles diarios en 2027.De su lado, tras las contracciones interanuales de 5 mb/d en el segundo trimestre de 2026 y de 3,7 mb/d en el tercer trimestre de 2026, la AIE anticipa que la demanda mundial de petróleo disminuirá en 2,5 mb/d en el cuarto trimestre del año, lo que dará como resultado una caída anual del consumo mundial de petróleo de 2,6 millones de barriles al día, hasta los 102,4 mb/d.