Vida Gerente Archivos - Página 4 de 4 - Colombia
Registro  /  Login

Portal de Negocios en Colombia

Vida Gerente

Los precios en el súper suben un 54% más que los salarios desde 2021: el porqué de que hacer la compra se sienta tan caro

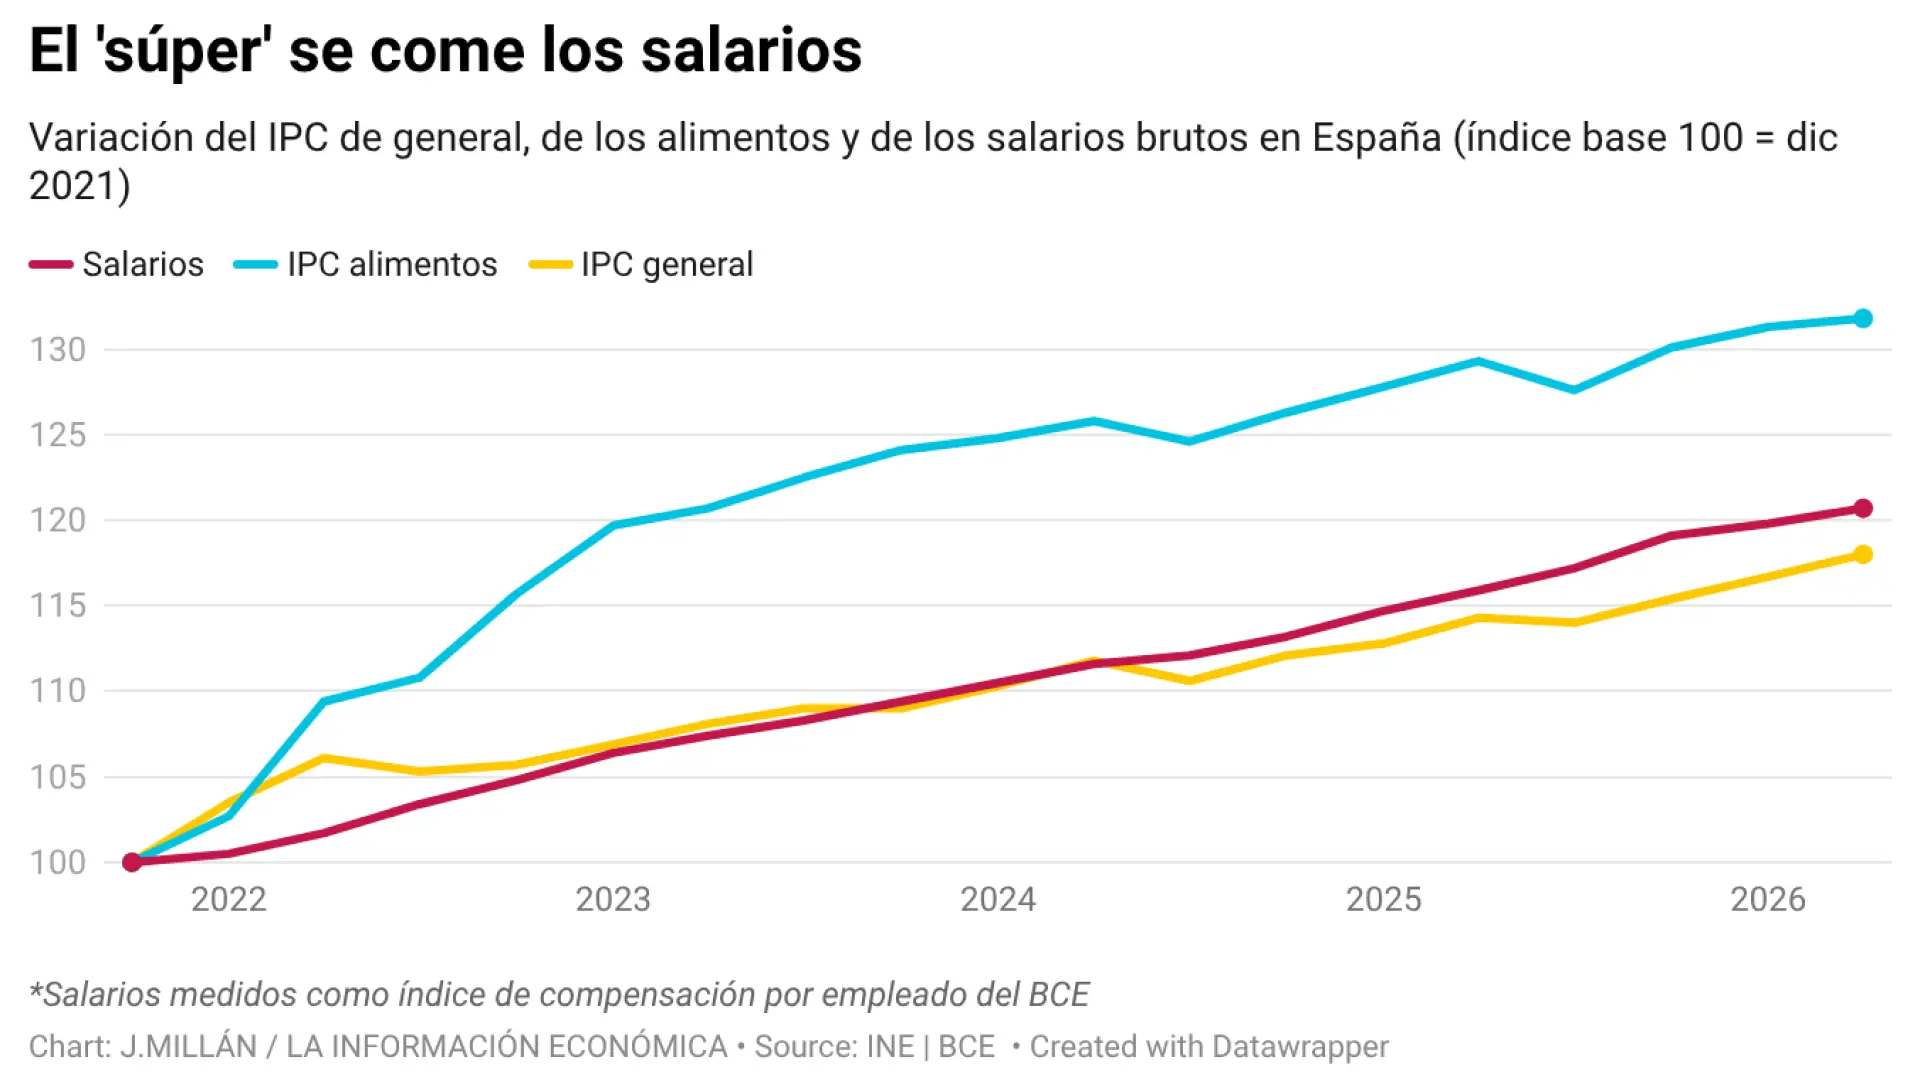
Nada ilustra mejor la epidemia inflacionaria que hemos vivido en estos últimos cinco años que una visita al supermercado. Aunque los precios de los alimentos están subiendo bastante menos de lo que ha sido habitual estos años, es difícil salir de hacer la compra sin pensar en lo caro que está todo. En septiembre, los alimentos se encarecieron un 2,7% en comparación con el mismo mes del año pasado, bastante por debajo del resto de precios del consumo, que se dispararon un 4,9%. De hecho, es una de las partidas que más contenida se ha mantenido desde que estalló la guerra en Irán. Si esto es así, entonces, ¿por qué se siente que ir a hacer la compra es tan caro?  Resumen Contexto Claves FAQs Resumen del artículoDesde diciembre de 2021, los precios de los alimentos en España se han incrementado un 31,8%, superando ampliamente el crecimiento de los salarios, que aumentaron un 20,7%. Esta brecha provoca que la compra se perciba un 54% más cara en relación con la capacidad adquisitiva de las nóminas, situando a España entre los países europeos con mayor pérdida de poder de compra alimentario. A pesar de que la inflación alimentaria se moderó al 2,7% interanual en septiembre, la acumulación del coste del supermercado sigue impactando en el presupuesto familiar. Como consecuencia directa, los hogares españoles han reducido sustancialmente el consumo de productos frescos y básicos como pescado, hortalizas, frutas y carne.Noticias sobre el temaPuntos claveLos alimentos suben un 54% más que los sueldosEntre diciembre de 2021 y el presente periodo, el precio de la comida ha aumentado un 31,8%, frente a un incremento salarial del 20,7%.Pérdida destacada de poder adquisitivo en EuropaEspaña se sitúa como el cuarto país de la Unión Europea donde los trabajadores han perdido más capacidad de compra alimentaria.Subidas drásticas en productos específicos de la cestaAlimentos como los zumos acumulaban un incremento del 56,1%, mientras que los postres, el café, los lácteos y las frutas superaron ampliamente el 35% de subida.Impacto directo en la percepción de la inflaciónLa alimentación representa el 16% del presupuesto familiar medio y, al ser una compra frecuente, condiciona la percepción ciudadana sobre el coste general de la vida.Reducción del consumo real de productos frescosLa pérdida de poder de compra ha obligado a recortar el gasto real en pescado un 20%, en hortalizas un 15,6% y en carne un 10,5% respecto a 2021.Preguntas frecuentes¿Cuánto han subido los alimentos en comparación con los salarios desde 2021?Desde diciembre de 2021, los alimentos se encarecieron un 31,8%, mientras que los sueldos crecieron un 20,7%. Esto implica que el precio de los alimentos ha subido un 54% más que las remuneraciones salariales.¿Por qué la compra se siente tan cara si la inflación de los alimentos se ha moderado?La percepción de carestía se debe al impacto acumulado durante los últimos años, con subidas muy superiores al coste de vida general. Además, al gastar el 16% del presupuesto en alimentos y comprarlos con frecuencia, los consumidores perciben con mayor intensidad el encarecimiento diario.¿Qué posición ocupa España en pérdida de poder adquisitivo alimentario en la UE?Según análisis basados en metodologías del BCE, España es el cuarto país del bloque europeo donde las nóminas han perdido más poder de compra frente a la cesta de la compra. Solo Dinamarca, Italia y Estonia presentan un deterioro mayor entre los países analizados.¿Cuáles son los alimentos que más han aumentado de precio desde 2021?Entre los alimentos con mayor incremento acumulado destacan los zumos con un 56,1% y los azúcares o confitería con un 46,2%. También han registrado alzas acusadas el café, los productos lácteos, las frutas y las hortalizas.¿Cómo ha cambiado el consumo de las familias debido al alza de precios?Las familias han reducido su consumo real en alimentos un 11,5% respecto a 2021 una vez descontada la inflación. Las mayores caídas en el presupuesto destinado se observan en el pescado con un 20%, el café con un 19% y las hortalizas con un 15,6%.Para encontrar la razón hay que girar la vista a toda la montaña que la inflación ha ido acumulando estos años. Desde diciembre de 2021, el precio de los alimentos se ha incrementado un 31,8%, muy por encima de lo que lo ha hecho el coste de la vida en su conjunto (18%). Y también lejos de lo que lo han hecho los salarios. La compensación bruta por empleado tal y como la mide el Banco Central Europeo (BCE) se ha incrementado en España en ese periodo un 20,7%. Es decir, que el precio de los alimentos ha subido 11,1 puntos más que los sueldos. O lo que es lo mismo, un 54% más. 
Esto se traduce en que el poder adquisitivo de las nóminas en cuanto a la cesta de la compra se ha reducido notablemente. Además, hay determinados alimentos que han subido por encima de ese 31,8% general de la categoría. Es el caso de los zumos (56,1%); el azúcar, la confitería y los postres (46,2%); el café (40,6%), los lácteos (37,8%), las frutas (35,7%) o las hortalizas (33,7%).
Un artículo reciente en el blog del BCE se hacía eco de esta situación a nivel europeo. Replicando su metodología a los países de la UE con información disponible, España aparece como el cuarto en el bloque europeo donde más poder de compra han perdido las nóminas respecto a la cesta de la compra. Solo en Dinamarca, Italia y Estonia los consumidores han perdido más capacidad adquisitiva alimentaria que en España. Aunque el análisis debe tomarse con cautela, dado que no hay información desagregada para países como Alemania o Francia. 
Además, el BCE advertía de la importancia que tiene el precio de los alimentos en la percepción general que tienen los consumidores sobre la inflación.  La comida y la bebida tienen un peso importante en el presupuesto familiar. En concreto, se llevan un 16% del consumo de una familia promedio, algo más en las familias de menos ingresos. Además, son precios que los hogares conocen bien porque ven su evolución prácticamente todas las semanas cada vez que van a hacer la compra y se actualizan con frecuencia. Si a esto le añadimos que los alimentos se han encarecido más que el resto de lo que consumimos, es lógico que muchos hogares perciban que los precios del consumo han subido más de lo que realmente lo han hecho, pues identifican la subida en el coste de la vida con lo que ven en el supermercado. La consecuencia: un recorte en el gasto La gran subida en los precios de los alimentos en los últimos años ha provocado que muchas familias tengan que reducir su consumo ante la pérdida de poder adquisitivo. La Encuesta de Presupuestos Familiares del INE refleja que el año pasado el gasto en alimentos (una vez descontado el efecto de la inflación) estaba todavía un 11,5% por debajo de su nivel en 2021.
Si entramos al detalle, llama la atención cómo el presupuesto que destinamos a pescado se ha reducido un 20% desde el año 2021, el gasto real en café ha caído un 19%; en hortalizas, un 15,6%; en frutas, un 12,5% y en carne, un 10,5%. 

Enfadar a millones de personas, el nuevo filón millonario de las redes sociales

Hace apenas unos meses, la historia de un niño supuestamente castigado por acudir al colegio con falda desató una enorme bronca en Facebook en Estados Unidos. La publicación provocó discusiones sobre educación, discriminación y derechos individuales hasta acumular 8,2 millones de visualizaciones. Tenía todos los ingredientes para hacerse viral, salvo porque el niño no existía y las imágenes habían sido creadas mediante inteligencia artificial (IA). Su autor aseguró haber tardado apenas diez minutos en inventar aquella historia y haber ganado unos 2.800 dólares gracias a ella.Aquella publicación era obra de Kvontay Devon Pringle, un estadounidense de 26 años que administra cinco cuentas de Facebook y afirma ingresar hasta 17.000 dólares mensuales publicando historias capaces de provocar reacciones intensas. Son cantidades declaradas por él y no verificadas de forma independiente, pero su actividad no termina ahí. También enseña a otras personas a reproducir su fórmula, un negocio que algunos operadores han llevado bastante más lejos, con redes capaces de publicar cientos de miles de historias inventadas para audiencias internacionales.Una de esas operaciones fue identificada en junio por la Canadian Digital Media Research Network, que localizó 340 páginas de Facebook gestionadas principalmente desde Vietnam. Desde 2025 habían publicado más de 355.000 contenidos sobre políticos, famosos o acontecimientos deportivos, acumulando 95 millones de reacciones, comentarios y compartidos. Los responsables buscaban atraer usuarios de Estados Unidos, Canadá y Europa hacia páginas web financiadas mediante publicidad, aunque la elección de esos mercados respondía también a una diferencia económica considerable entre lo que puede generar una visita procedente de un país y de otro.El precio del enfadoSegún las estimaciones de un creador pakistaní familiarizado con este mercado, mil visualizaciones procedentes de Pakistán pueden generar alrededor de 40 centavos de dólar, mientras que una audiencia estadounidense, británica o canadiense puede elevar esa cantidad hasta los seis o incluso treinta dólares. Son cifras orientativas y no tarifas oficiales de Facebook, pero muestran por qué resulta tan atractivo producir contenidos para públicos extranjeros. Un operador podría llegar a cobrar hasta 75 veces más por un volumen equivalente de reproducciones, una diferencia que ayuda a explicar por qué hay personas en Sri Lanka dedicadas a alimentar discusiones políticas entre ciudadanos británicos.Ese interés por captar audiencias occidentales quedó documentado en noviembre de 2025, cuando el Institute for Strategic Dialogue (ISD) y The Bureau of Investigative Journalism identificaron 128 páginas y grupos de Facebook gestionados desde Sri Lanka que reunían 1,6 millones de seguidores y miembros. Sus contenidos estaban dirigidos al público británico y recurrían a imágenes patrióticas, noticias políticas y fotografías generadas mediante IA para alimentar discusiones sobre inmigración. Muchas páginas aparentaban ser espacios de debate locales, aunque detrás había operadores que habían encontrado en esos conflictos una oportunidad comercial.Entre los empresarios vinculados a aquella actividad aparecía Geeth Sooriyapura, que aseguraba haber ganado 300.000 dólares administrando páginas de Facebook, una cifra que no ha sido auditada. También dirigía una academia donde enseñaba a otros creadores a captar seguidores y obtener ingresos, aprovechando asuntos que despertaban reacciones intensas entre los usuarios. Una de las publicaciones relacionadas con una manifestación contra la inmigración consiguió casi 23.000 compartidos, pero otras páginas de la misma red llegaron a publicar mensajes favorables a la inmigración pese a difundir habitualmente contenidos contrarios.El cambio de discurso resultaba llamativo porque mostraba que una página podía defender posiciones opuestas según el contenido que difundiera. Los investigadores encontraron así cuentas que utilizaban asuntos políticos muy diferentes para atraer seguidores, una práctica que también ha aparecido en España, aunque aquí los protagonistas de las historias inventadas no eran políticos ni inmigrantes, sino agricultores indignados.La fábrica españolaUna investigación de Maldita.es publicada en abril de este año identificó más de cien vídeos generados con IA en los que supuestos agricultores españoles denunciaban los problemas del campo. Uno de ellos era Manolo, un anciano que aparecía enfadado en un supermercado porque, según aseguraba, se vendían productos marroquíes sin cumplir las normas europeas. La acusación era falsa y Manolo tampoco existía. Hasta su bastón desaparecía por momentos en las imágenes generadas por ordenador, aunque eso no impedía que sus creadores siguieran produciendo nuevas escenas sobre asuntos que podían provocar indignación.Entre aquellos contenidos también aparecían tractoradas y enfrentamientos policiales ficticios que circulaban coincidiendo con protestas agrarias reales. Las cuentas aprovechaban acontecimientos reconocibles para construir historias aparentemente creíbles y habían encontrado varias fórmulas para intentar obtener ingresos con ellas. Algunas solicitaban donaciones mediante Bizum y PayPal, mientras una también vendía productos y vídeos personalizados protagonizados por aquellos personajes inventados. No se conoce cuánto dinero consiguieron recaudar, aunque su actividad demuestra que estas operaciones pueden buscar ingresos más allá de la publicidad.La posibilidad de producir personajes, imágenes y vídeos mediante IA permite mantener una actividad constante sin necesidad de contratar actores o grandes equipos de grabación. A partir de ahí, las visitas pueden dirigirse a tiendas, páginas financiadas mediante anuncios o programas de remuneración de las propias plataformas, un mercado en el que Facebook está repartiendo cantidades cada vez mayores entre quienes publican contenidos.Facebook reparte millonesMeta anunció en marzo que Facebook había pagado casi 3.000 millones de dólares a creadores durante 2025, un 35% más que el año anterior. De esa cantidad, el 40% correspondió a fotografías, historias y publicaciones de texto, mientras el resto procedió de los Reels. Los pagos abarcan contenidos de todo tipo y no permiten calcular cuánto corresponde específicamente a quienes fabrican polémicas, aunque el crecimiento de estos programas ha obligado a la compañía a reforzar las condiciones para decidir qué publicaciones pueden generar ingresos.La dificultad para aplicar esas normas quedó reflejada en una investigación de ABC News Verify publicada en agosto, que encontró cuentas controvertidas participando en los programas de monetización de Meta pese a difundir determinadas publicaciones aparentemente incompatibles con sus requisitos. Los investigadores no pudieron establecer cuánto habían cobrado, mientras la compañía defendía que puede retirar del sistema de pagos a quienes vulneren sus políticas. También comunicó la eliminación de páginas vinculadas a la red de Sri Lanka por comportamientos no auténticos.Esas medidas permiten actuar contra las cuentas responsables de fabricar contenidos engañosos, pero tienen un límite cuando las publicaciones empiezan a circular entre miles de usuarios que las comparten por iniciativa propia. De hecho, una parte importante de su difusión puede producirse sin que intervengan redes de bots ni campañas publicitarias, lo que introduce un incentivo adicional para quienes buscan conseguir millones de visualizaciones con una inversión relativamente pequeña.Para quienes fabrican estas historias, cada usuario que decide compartirlas permite ampliar su alcance sin aumentar los gastos de distribución, como ocurrió con aquel joven estadounidense que inventó la historia del niño castigado por llevar falda. Mientras miles de personas discutían por algo que nunca había sucedido, él aseguraba haberse embolsado miles de dólares, gracias en buena medida a que los propios usuarios se encargaron de llevar aquella historia de una pantalla a otra completamente gratis.

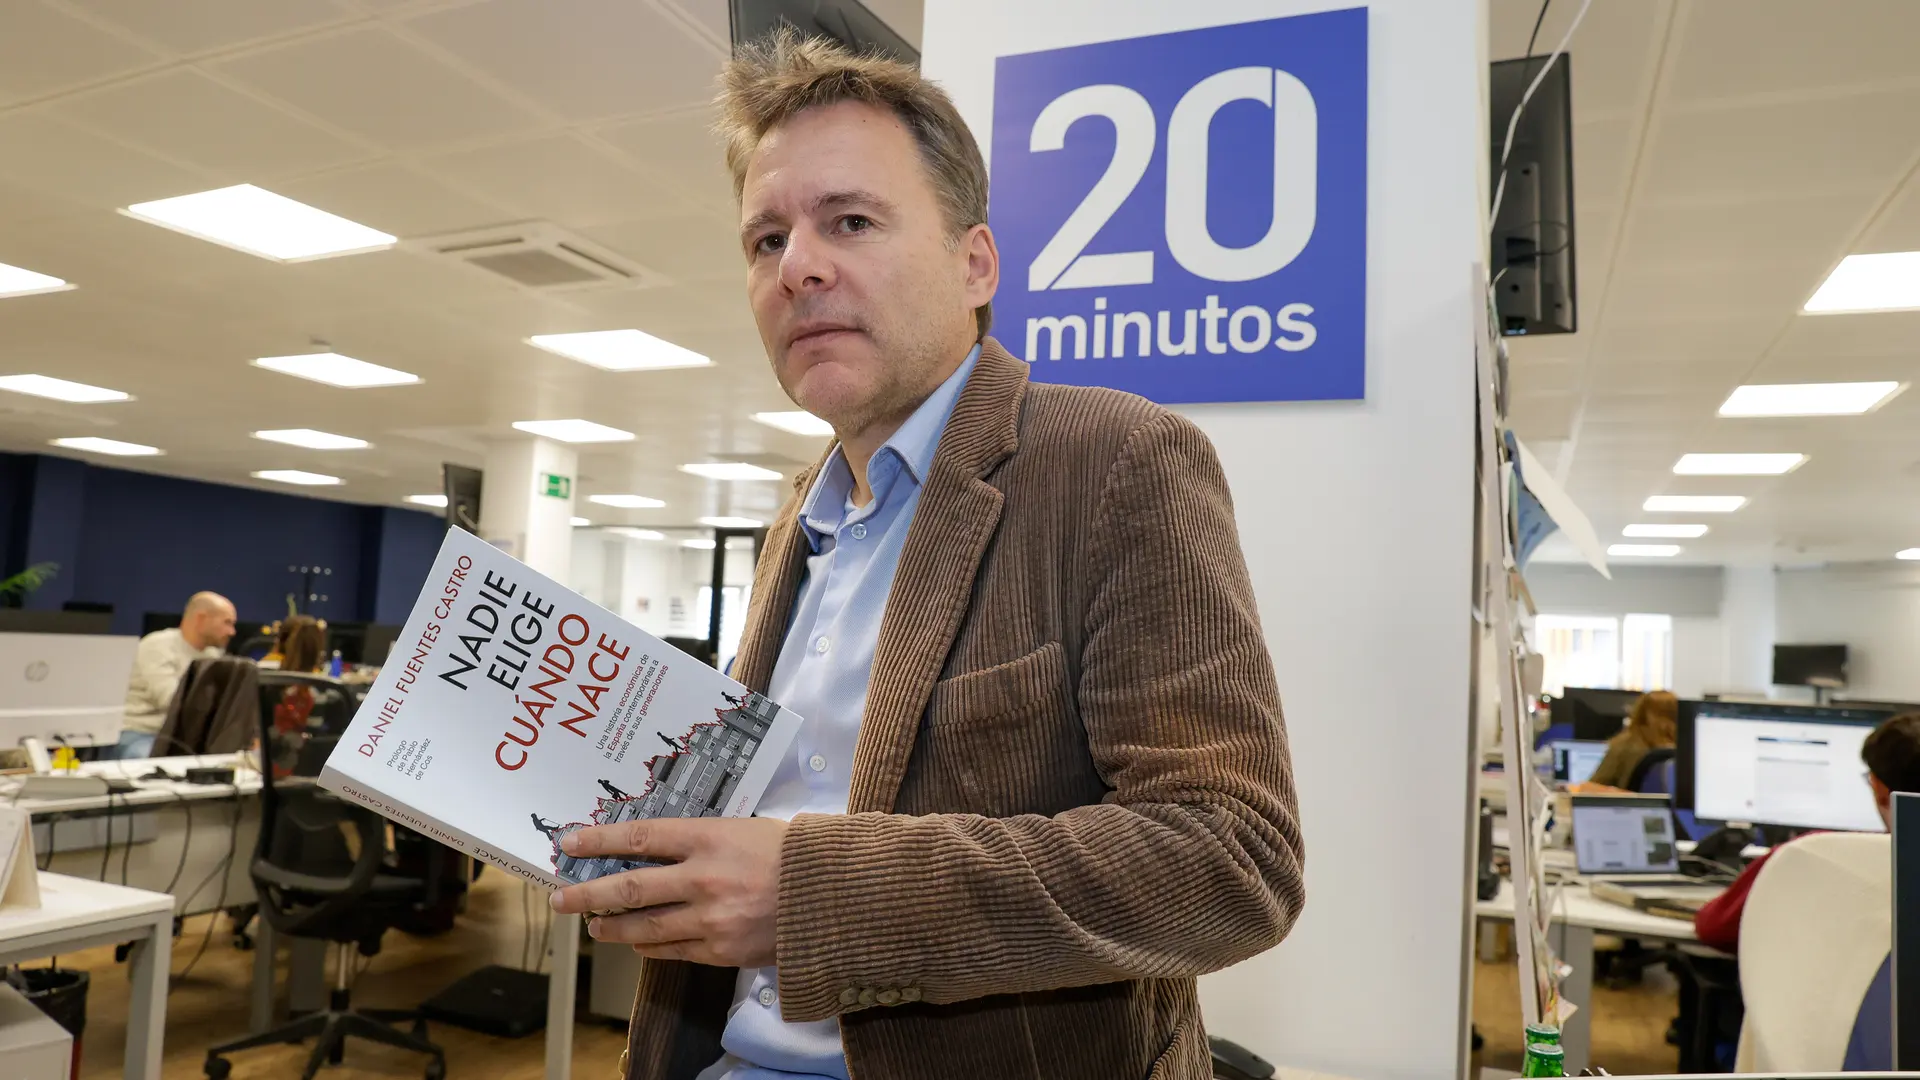
Daniel Fuentes, economista: «los jóvenes tardan hoy diez años más en acceder a una vivienda en propiedad que antes de la crisis de 2008»

La crisis de 2008 y las sucesivas han roto la promesa de que cada generación vivirá mejor que la anterior. Esta es la premisa que sirve de eje para el ensayo Nadie elige cuándo nace. Una historia económica de la España contemporánea a través de sus generaciones (Shackleton Books, 2026). Su autor, Daniel Fuentes (Ourense, 1975), analiza cómo las dificultades para acceder a la vivienda, la precariedad laboral y la incertidumbre sobre las pensiones se han cebado con los jóvenes, al tiempo que se ha agravado la desigualdad entre quienes poseen patrimonio y quienes no. En un momento convulso en España y Europa por el aumento del coste de la vida y la crisis habitacional, conversamos sobre estos desafíos con el economista y profesor de la Universidad de Alcalá.¿En qué momento se rompe la promesa de que cada generación va a vivir mejor que la anterior?Yo creo que hay tres momentos. Uno muy marcado que es una ruptura económica en 2008. Todos los indicadores señalan un antes y un después de esa fecha, por eso las cohortes de edad más afectadas, que son las que más están reivindicando en la conversación pública los grandes problemas de vivienda, pensiones, etcétera, son las de aquellos que eran jóvenes y se incorporaban al mercado laboral entre 2008 y 2010, personas que hoy tienen 35 ó 40 años. En segundo lugar, hay una dinámica de fondo que es el cambio demográfico y que en el caso de las cuentas públicas reorienta las grandes preferencias de gasto. Aquí hay una fecha bastante simbólica que es el año 2011. Ese es el año del 15M, que fue la gran enmienda generacional de los últimos 50 años. Esos jóvenes que nos decían: «¿Cuál es mi lugar en este pacto social? ¿Qué pasa con mis salarios y mi acceso al mercado laboral? ¿Qué pasa con mis condiciones laborales? ¿Qué pasa con la vivienda, con mis estudios?». Muchos de esos problemas no se resolvieron. También fue el primer año en el que la Seguridad Social deja de tener superávit. Y luego, hay una tercera causa más coyuntural que es la sucesión de crisis económicas que hemos vivido los últimos 15 años y que ahora estamos entrando otra vez en otro episodio de inflación elevada a raíz del conflicto con de Estados Unidos e Irán en Ormuz.En este contexto ¿Qué pesa más para las oportunidades de una persona, el esfuerzo o el momento histórico y la familia en en que nace?Uno de los grandes debates de la actualidad es la crisis de la meritocracia. Como aspiración social, creo que es compartida y es una aspiración que todos defendemos, aunque no se materializa. Todos estos jóvenes a los que decimos que son la generación mejor formada de la historia y que sienten una gran frustración cuando se enfrentan con la dura realidad de la emancipación y del acceso a la vivienda. Los jóvenes tardan en promedio casi 10 años más en acceder a la vivienda en propiedad que antes de la crisis de 2008 y, además, son muchos menos los que acceden. Antes de la crisis financiera, dos de cada tres menores de 34 años accedían a una vivienda en propiedad. Hoy lo consiguen solo uno de cada tres. Ahí claramente ha habido un retroceso, porque un tercio de los jóvenes han sido expulsados por el mercado. Entre los que siguen accediendo a la vivienda en propiedad, la gran diferencia la marca haber recibido herencias y ayudas familiares o no haberlas recibido. Eso es determinante.¿Es la vivienda el factor que está convirtiendo las diferencias económicas en desigualdades heredadas?Es el caso más evidente porque tenemos una curva de acumulación de capital en forma de patrimonio inmobiliario que no explica solo por la teoría del ciclo de vida. Es decir, se supone que cuando uno tiene 70 años habrá tenido tiempo y oportunidades económicas para acumular más capital que cuando tiene 35. Pero además, hay unas cohortes de edad, entre los que hoy son mayores de 65, que han acumulado vivienda en propiedad porque han vivido en un momento histórico que les ha facilitado el acceso a la vivienda. Hay un vínculo muy directo entre vivienda y pensiones del que no hablamos demasiado. Tengo la intuición de que los jóvenes podrían estar dispuestos a aceptar mejoras en el sistema de pensiones que se adaptasen a la longevidad a cambio de poder tener un trabajo, un salario y un acceso a la vivienda. La vivienda tiene tres grandes funciones: te permite construir tu proyecto de vida, te permite hacer frente a incertidumbres en la vida y es la gran reserva de valor con la que afrontar la vejez. El pack «no tengo vivienda y dudo de las pensiones», lógicamente, genera malestar en los jóvenes. Lo que estamos viviendo es más ¿Un choque entre jóvenes y mayores o una división de la sociedad entre quienes tienen patrimonio y quienes no lo tienen?La dificultad de base es esa. Hay una correlación estadística muy fuerte entre renta de riqueza y edad, por lo tanto, las cohortes de edad o generaciones de 65 años para arriba han tenido un momento histórico, unas condiciones de mercado que les han permitido acumular patrimonio inmobiliario más que a los jóvenes de hoy día y ahí se produce un desequilibrio. Los cuatro grandes capítulos que aborda el libro se estudian desde tres puntos de vista: del ciclo de vida, es decir, dónde estás y cuál se espera que sea tu nivel de renta y de riqueza, si hay una prima o penalización generacional por haber nacido en algún momento particular de la historia. Ahí, los números nos dicen que hay una penalización, sobre todo en las cohortes que se incorporan al mercado laboral en 2008 y después. ¿Qué ocurre entre las personas que comparten generación? Claramente hay un aumento de las desigualdades.¿Cómo podemos garantizar pensiones dignas sin comprometer otras partidas y sin trasladar parte de la carga a los jóvenes?Lo primero es pensar en cuál es la capacidad de la economía española para generar prosperidad. A partir de 2008 es menos capaz de generar prosperidad que antes. Desde el momento que tienes menos posibilidades de crecer, tienes también un conflicto distributivo. Este se concentra entre quienes ya estaban dentro del sistema y los últimos en llegar, que perciben cómo se incorporan a una economía en la que les cuesta mucho progresar. Ahí tienes la dimensión generacional. La economía española debe volver a ser capaz de generar prosperidad, riqueza, renta y salarios, sin lo cual cuadrar las cuentas públicas va a ser muy complicado. Tiene que ser capaz de generar riqueza para luego poder distribuirla. En el corto plazo, en un ejercicio presupuestario hay una restricción de los recursos de que disponemos y de cómo se distribuyen, y ahí claramente hay una tensión y unas preferencias sociales. La dinámica en el largo plazo es diferente. Dado que la economía crece, es más próspera y el presupuesto va siendo mayor cada año. No soy tan dramático a la hora de hacer un diagnóstico sobre las posibilidades de atender las distintas necesidades sociales.Pero el crecimiento económico no siempre está generando esa sensación de prosperidad…Esto es una cuestión de perspectiva temporal. La España de los años 80 no tiene o tiene que ver poco con la de hoy. Tenemos tres grandes etapas que se documentan en el libro. Una de crecimiento muy anémico, pero de grandes reformas, desde la transición política hasta mediados de los años 80, que España se incorpora a las instituciones europeas. Luego, desde mediados de los 80 hasta 2008, casi tres décadas de crecimiento económico, de prosperidad, de salarios, de desarrollo del Estado de Bienestar, de derechos sociales, de incorporación a instituciones europeas, de apertura… Es la gran transformación de la economía española. Y luego, este último periodo.Si alguien se incorpora a la vida adulta en torno a 2008, su percepción es: «miro hacia atrás y tengo una memoria familiar, una vivencia de prosperidad de mis padres, de mis abuelos, pero cuando quiero construir a partir del lugar que a mí me ha tocado, lo que veo es una economía que evoluciona en dientes de sierra, con crisis que se van sucediendo». Con todo, los datos estadísticos disponibles todavía no captan la mejora de los últimos dos o tres años. Es decir, 2023, 2024 y 2025 han sido tres años de ganancia de poder adquisitivo, de aumento de las rentas per cápita, de aumento de los salarios reales… El diagnóstico estadístico que ofrece el libro es un poco más pesimista aún. Tenemos indicadores de renta per cápita de los dos o tres últimos años y en España por fin ha superado con creces los niveles de 2008.¿Qué reformas permitirían corregir las desigualdades entre generaciones?Los cuatro grandes temas que aborda el libro son la capacidad de crecer; la renta de los hogares, salarios y pensiones; la sostenibilidad de las cuentas públicas y las políticas de gasto por grupos de edad; y la vivienda. Todos esos temas, si los queremos abordar de manera individual como problemas aislados, nos van a llevar a soluciones confrontativas porque en cada uno de esos nichos hay ganadores y perdedores fácilmente identificables. Creo que la mejor manera de abordarlo sería actualizar un acuerdo de rentas intergeneracional que sea transversal, en el que podamos ver una modernización del sistema de pensiones, unas políticas de vivienda que faciliten el acceso a los jóvenes y que eso esté ligado a una reforma fiscal. Pienso sobre todo en las rentas del capital, las rentas de los alquileres inmobiliarios y, a lo mejor, en cuestiones de progresividad fiscal. No tiene por qué ser un problema que un pensionista reciba la pensión más alta, si ese es el fruto de su trabajo y de sus cotizaciones. Al mismo tiempo si, independientemente de su edad, es un hogar que está en la parte alta de la distribución de rentas, pues tendrá que tributar de acuerdo con esas rentas. Y si eso a día de hoy no es suficiente porque no se tienen en cuenta las rentas del capital o las rentas mobiliarias, habrá que abordarlo también desde una reforma tributaria. Abordemos los grandes conflictos de manera que le podamos decir a cada a cada uno de los actores implicados en qué gana y en qué pierde, y por qué colectivamente la solución es preferible.¿Cómo podría hacerse?Por ejemplo, pensemos en un joven. Se le dice: «usted va a vivir en una sociedad que tiene una presión fiscal elevada pero, a cambio, va a tener un acceso a la vivienda a través de las políticas públicas», con lo que ese gran tapón para la emancipación y para la construcción de un proyecto vital desaparece. Y, a la vez, a una persona mayor, le decimos: «usted no se preocupe, el poder adquisitivo de las pensiones está garantizado, su pensión será modesta, elevada o muy elevada, pero es suya, y no va a perder poder adquisitivo año tras años. A cambio, tendrá que aceptar que hay una fiscalidad consecuente con la distribución de rentas del país, independientemente de que usted sea mayor y reciba una pensión o reciba otras rentas, por ejemplo, por alquiler de propiedades inmobiliarias». Veo madura a la sociedad para ese planteamiento, pero ¿Lo está la clase política? Es mejor llegar de manera voluntaria que forzado por los acontecimientos. No esperemos a abordar reformas que sabemos que no podemos evitar si lo tenemos delante, pero bueno, eso es una cuestión de la vida política, de la fragmentación parlamentaria, de la polarización, de las grandes brechas que nos están dividiendo como sociedad. No es exclusivo de España. Prácticamente todos los problemas que se citan en el libro son compartidos al menos por las economías occidentales europeas. La última es una pregunta a modo de quiniela. El prólogo de su libro ¿Lo ha escrito el próximo presidente del Banco Central Europeo?La verdad es que lo deseo. Creo que es un excelente candidato, que tiene todas las opciones. Son nombramientos que dependen tanto de acuerdos internacionales, de consensos, de encajes… que, bueno, tienen que darse las circunstancias. Ojalá fuera así.

Europa evita la recesión mientras la crisis de poder adquisitivo incendia las calles

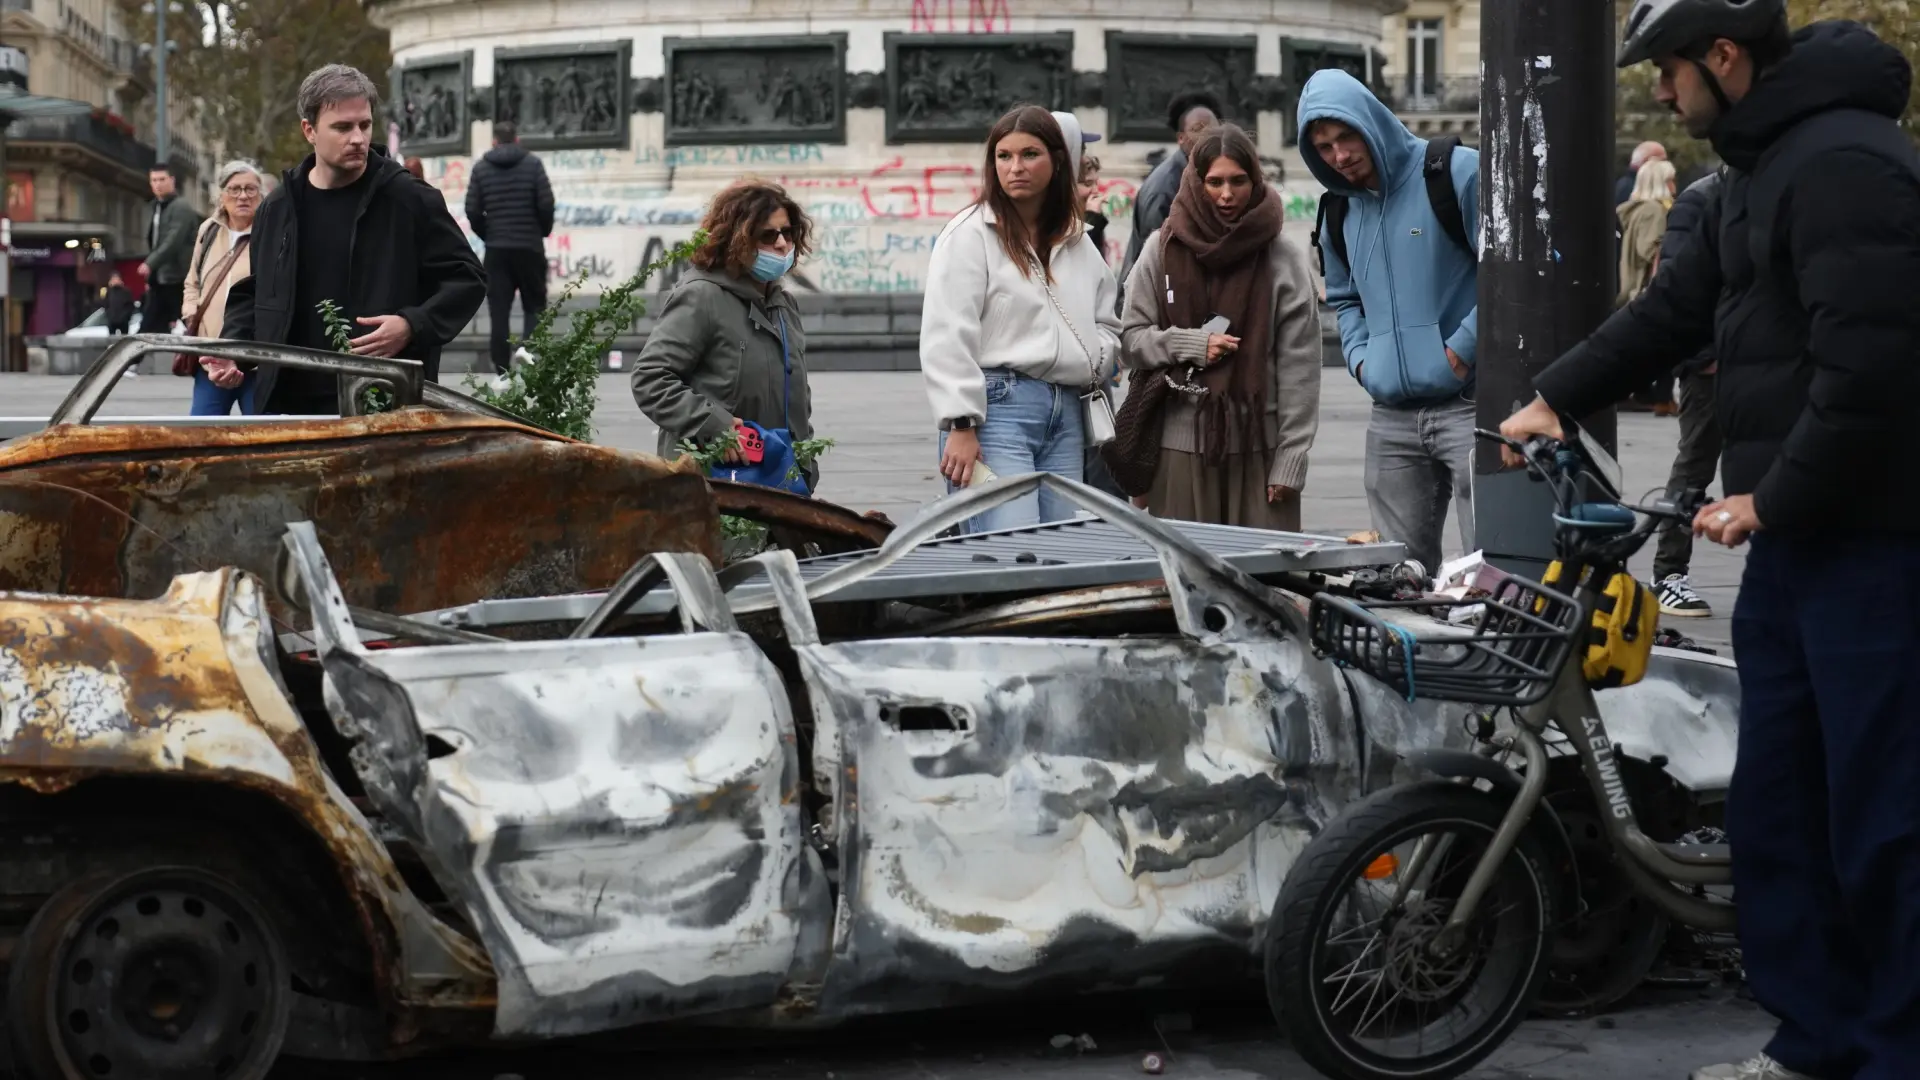
Europa sigue creciendo y creando empleo, pero sus trabajadores apenas habrán recuperado un 1,4% de poder adquisitivo desde 2019, según las previsiones de la Comisión Europea para este año. Siete años de recuperación económica que contrastan con las protestas que vuelven a recorrer Francia, Italia, Bélgica, Portugal y España, donde miles de personas reclaman mejores salarios, viviendas asequibles y servicios públicos. La economía de la Unión Europea avanzó un 1,4% interanual en el segundo trimestre de 2026, pero esa mejora apenas se refleja en los ingresos reales acumulados de sus trabajadores. Y el malestar ya está llegando también a las empresas y los mercados financieros.Francia se ha convertido en el epicentro de las movilizaciones. Las protestas estudiantiles por la falta de profesores y el deterioro de las instalaciones escolares se han extendido a las calles, donde las reclamaciones por el coste de la vida han terminado mezclándose, en algunos lugares, con disturbios y saqueos. Unas 1.500 tiendas y establecimientos comerciales han sufrido daños, mientras los inversores exigen más del 5% de rentabilidad para comprar deuda francesa a diez años, un nivel que no se veía desde 2002.El descontento también ha provocado enfrentamientos en Milán, Turín y Bolonia, mientras Bélgica registra movilizaciones contra las medidas de austeridad y Portugal reúne a decenas de miles de manifestantes que reclaman salarios y pensiones más elevados. Allí, el encarecimiento de la vivienda ha llevado incluso las tiendas de campaña hasta el centro de Lisboa y Oporto, una protesta que tiene su reflejo en Madrid, donde la Puerta del Sol acoge desde finales de septiembre una acampada iniciada tras el desahucio de Maricarmen Abascal, de 87 años.Las reivindicaciones varían entre países, aunque buena parte de ellas coincide en denunciar el encarecimiento de los gastos cotidianos. Eurostat acaba de confirmar que la inflación de la eurozona alcanzó el 3,8% en septiembre, frente al 3,2% de agosto, impulsada especialmente por la energía, cuyos precios aumentaron un 18,8% interanual. Un nuevo repunte que llega cuando los hogares todavía están intentando recuperar el terreno perdido durante los años anteriores.Siete años despuésLos alimentos y las bebidas no alcohólicas se han encarecido un 34% en la Unión Europea desde agosto de 2021, según datos de Eurostat. Los salarios también han aumentado, pero no todos han conseguido compensar esa subida. En España, el salario mínimo bruto permite comprar aproximadamente un 5% menos de alimentos que hace cinco años, mientras en Francia la pérdida alcanza el 4%.La pérdida de capacidad de compra frente a determinados productos coincide con otra cifra. Según las previsiones de la Comisión Europea, los salarios reales de la Unión apenas serán un 1,4% superiores a los de 2019 al finalizar 2026. Y ese promedio esconde situaciones muy distintas, porque en Francia los trabajadores seguirán acumulando una pérdida del 2,4% y en Italia del 3,9%, mientras Portugal registra una mejora del 18,1%.¿Cómo se explica entonces que también los portugueses estén protagonizando algunas de las mayores movilizaciones por el coste de la vida? Una parte de la respuesta aparece en la vivienda, cuyo encarecimiento ha avanzado mucho más deprisa que los ingresos de numerosos hogares. En Portugal, los precios inmobiliarios se han más que duplicado desde 2017, mientras miles de personas denuncian las dificultades para encontrar alquileres asequibles en las principales ciudades.El problema se extiende a otros mercados europeos, donde quienes compraron una vivienda hace años han visto revalorizarse su patrimonio mientras los nuevos compradores necesitan dedicar cantidades cada vez mayores para acceder a ella. Desde 2015, los precios residenciales han aumentado alrededor de un 60% en la Unión Europea, una evolución que ha abierto una distancia creciente entre quienes ya son propietarios y quienes intentan independizarse.Y esa dificultad queda parcialmente oculta cuando se observan únicamente los datos agregados de renta, empleo o consumo. La Comisión Europea señala que casi la mitad de los jóvenes de entre 18 y 34 años continúa viviendo con sus padres, una situación que responde a circunstancias diferentes, pero que también refleja las dificultades para formar un hogar independiente en numerosos países.El crecimiento engañaLa contradicción resulta especialmente llamativa al comparar esos problemas con las cifras de actividad económica. Según Eurostat, el PIB de la Unión Europea creció un 0,7% en el segundo trimestre de 2026, mientras la eurozona avanzó un 0,6%. En términos interanuales, los aumentos fueron del 1,4% y del 1,2%, respectivamente, confirmando que ambas economías mantienen una expansión moderada pese a las dificultades de los últimos años.Pero ese crecimiento mide la producción total y no cuánto mejora el nivel de vida de cada ciudadano. Una economía puede producir más porque incorpora trabajadores, aumenta sus exportaciones o eleva la inversión, sin que todos esos avances se traduzcan en incrementos equivalentes del consumo por habitante. Tampoco los beneficios se reparten de forma homogénea entre asalariados, pensionistas, propietarios de viviendas y personas que dependen de prestaciones sociales.Por otro lado, la limitada recuperación salarial coincide con unas demandas de protección social que encuentran a los gobiernos comprometidos con un gasto público muy elevado. En 2024, la Unión Europea destinó 4,93 billones de euros a prestaciones sociales, equivalentes al 27,3% del PIB. De esa cantidad, unos 2,04 billones correspondieron a prestaciones de vejez, principalmente pensiones, la partida más cuantiosa dentro de unos sistemas que también financian sanidad, desempleo, vivienda y ayudas familiares.La desconexión entre las estadísticas y la realidad de muchos hogares también aparece en la vivienda, principal foco del debate político en España. Según la Comisión Europea, el esfuerzo medio para pagarla se redujo ligeramente en 2025, pero el porcentaje de ciudadanos que teme perder su hogar por dificultades económicas alcanzó el 7,6%, frente al 1% anterior a 2020. Una contradicción que ayuda a entender por qué las protestas continúan incluso donde los indicadores económicos muestran una mejoría.

La legislación pone coto a unos robotaxi que están más cerca que nunca en España: «En dos años podrían funcionar en autopista»

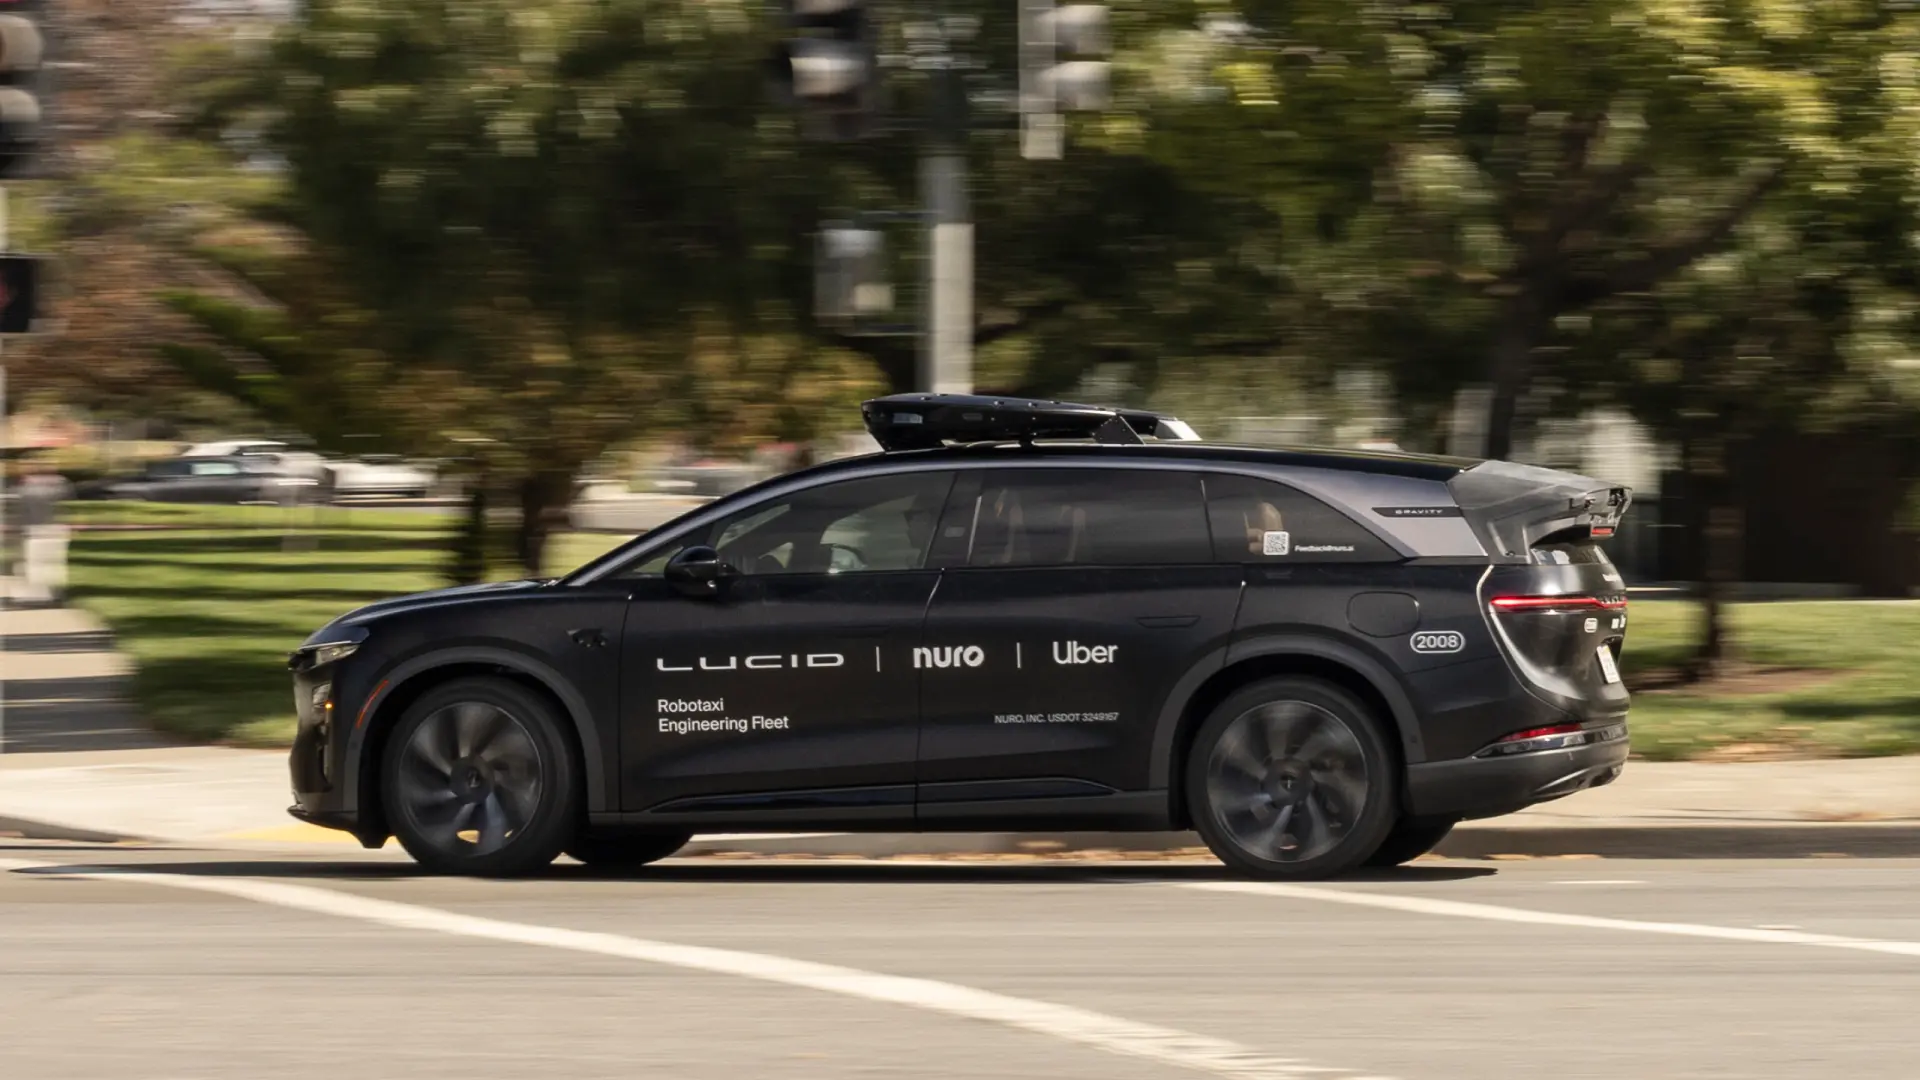
La carrera por la conducción autónoma en España ya ha dado el pistoletazo de salida. Uber marcó la pauta hace semanas y esta misma Google (Waymo) y Bolt han recogido el testigo para colarse en la batalla. Con Madrid como escenario, las tres gigantes comenzarán a probar sus sistemas en los próximos meses con la esperanza de que puedan operar con normalidad, aunque los expertos señalan a la legislación como una gran piedra en el camino. «Si la regulación no lo para mucho, yo creo que en uno o dos años los podríamos tener en autopistas y autovías», explica a La Información Económica Felipe Jiménez, subdirector de investigación del Instituto Universitario de Investigación del Automóvil (INSIA).La realidad es que España va tarde. Estas compañías ya cuentan con unos sistemas adaptados a sus regulaciones concretas y en puntos de California o China operan de forma satisfactoria, con índices de siniestralidad muy por debajo de los cosechados por conductores humanos. Sin embargo, sus sistemas deben articularse en torno a la normativa continental, defiende Fernando García, catedrático de la Universidad Carlos III de Madrid: «Se ha probado que son seguros y fiables, pero tienen que amoldarse a cada país». Esa es la principal novedad de la semana para el país, y es que la capital ha sido la elegida como zona de pruebas para dichas firmas. Primera fase: ‘hincar codos’Para recalar entre las peculiaridades de la capital, los radares, cámaras y drones de Uber comenzarán a probar en Hortaleza y Arturo Soria, mientras los de Waymo harán propio en Alcobendas o Getafe, pero ¿cómo? De acuerdo con las directrices de la entidad reguladora, la Dirección General de Tráfico (DGT), hay que empezar con lo que se conoce como ‘mapeo’. «Con un conductor como responsable, deben recorrer las zonas donde se van a desplegar para digitalizar todo y crear un mapa inteligente», remarca Fernando García. Una fase inicial de ‘hincar codos’ para poder conocer la ciudad, aunque que no es más que la parte sencilla. Después de aprender dónde están los cruces, las rotondas o los semáforos, el siguiente nivel es ‘entrenar’ al sistema para hacer frente a situaciones más complejas, como objetos en mitad de la carretera, ambulancias… remarca Jiménez: «Después hay que ir puliendo cosas y haciendo adaptaciones, porque todos sabemos cómo se toma una rotonda, pero luego la realidad es otra». Hace referencia así a posibles contratiempos que podrían surgir durante la conducción y en los que el coche «se podría atorar y no manejar correctamente»: «Después habría que ir incrementando estas situaciones de dificultad con las que se puede encontrar el vehículo para que crezca el Operational Design Domain, que es el escenario de operación en el que puede trabajar el vehículo». Sea como fuere, todos coinciden en que el sistema ya está desarrollado, por lo que podría no tardar mucho en entrar en funcionamiento, aunque para ello depende mucho la normativa actual. «Es casi perfecto»»En Europa siempre se pone más el acento en la regulación que en la innovación, entonces nos pasa esto, que llegamos tarde», explica también a este medio Javier Goikoetxea, consejero delegado de Next Mobility y profesor de Innovación y Transformación Digital. A su juicio, uno de los mejores ejemplos es Waymo y sus 750 millones de kilómetros de conducción autónoma realizados: «¿Cuánto más se necesita para demostrar que es casi perfecto». No lo dice él, sino las estadísticas. «Hay un índice que dice que por cada millón de kilómetros un humano reporta 1,7 de accidentes y el autónomo un 0,34, por lo que es como 400 veces más fiable», remarca con sorna.En la misma línea pone el foco también Jiménez, señalando una normativa «estricta, tanto para lo bueno como para lo malo», lo que está condicionando realmente a las empresas que quieren aterrizar aquí: «Supone un reto llegar porque tienen que anteponer un sistema muy conservador para poder circular». No obstante, todos coinciden en que el desembarco en suelo nacional es una forma de presión más para que Europa vaya flexibilizando la normativa o, al menos, puliéndola, señala también García: «La UE parece que se está dando cuenta de que estamos muy atrasados en este tema». De lo contrario, las consecuencias podrían ser devastadoras, apunta también el consejero delegado de Next Mobility: «Si no espabilamos vamos a tener aquí implantaciones de otras compañías chinas o americanas y nos van a tomar la delantera, entonces tenemos que apostar por nuestra propia industria».  Más seguridad… pero menos puestos de trabajoPara el resto de expertos, la seguridad también es la motivación principal que haría de los robotaxis una herramienta en la que trabajar, tal y como recalca García: «Se podría reducir mucho el riesgo de accidentes. De hecho, hay estudios que dicen que el 90% de estos son por un factor humano». Y pone también la lupa en los registros de Waymo: «En todos los kilómetros que han hecho se ha demostrado que el ratio de accidentes es menor que con humanos». Tampoco hay que olvidar el gran cambio que podría sufrir el ecosistema del parque móvil, que podría aprovechar mejor los vehículos que circulan. «Si tú tienes, por ejemplo, 500 coches autónomos, puede estar siempre funcionando, por lo que seríamos muchísimos más ágiles», detalla Goikoetxea: «Al final, un conductor se para, va al baño, tiene que comer, dormir…». Sin embargo, no es oro todo lo que reluce, pues los robotaxi podrían tener un gran impacto social en el sector del transporte, especialmente entre taxistas y conductores de VTC. «Podrían sustituirse algunos puestos de trabajo», Jiménez, algo que ya está ocurriendo en San Francisco, apunta en la misma línea Goikoetxea: «Los sindicatos del taxi ya han reportado que en este año hay una merma de facturación del 10%, y eso que todavía hay pocos autónomos…». 

El coste de la deuda francesa a 10 años supera el 5% por primera vez desde la creación del euro

El coste de la deuda francesa se dispara aún más este miércoles ante la preocupación de los inversores que ven al país sumido en una crisis fiscal, política y social de la que tiene difícil salir, al menos en el corto plazo. El mercado ha llegado a exigir un interés de más del 5% al Gobierno galo por su bono a 10 años, el más elevado desde 2002, el año en que entró en funcionamiento el euro. Este movimiento de su bono de referencia eleva a la vez la prima de riesgo, el sobrecoste que los inversores le exigen con respecto a Alemania por adquirir su papel, por encima de los 159 puntos básicos, una cota que no se veía desde la crisis financiera y de deuda de 2011. El rendimiento del bono germano a diez años se sitúa en el 3,4% al mismo tiempo que el francés superaba al cierre de los mercados europeos el 5,01%. La preocupación es evidente, dado que la segunda mayor economía del euro cerrará este año con un déficit en el entorno del 5,4%, una deuda pública próxima al 120% del PIB, incertidumbre política, disturbios en las calles y serias dificultades para aprobar unos presupuestos creíbles. Las perspectivas en Francia parecen bastante sombrías, en opinión de Benoit Anne, responsable de la gestora MFS Investment Management. Desde la firma apuntan a un contexto político complicado, escaso margen de maniobra fiscal y una escasa voluntad de llevar a cabo reformas que se deberían haber realizado hace mucho tiempo. El experto considera, sin embargo, que los riesgos sistémicos han disminuido, gracias, en particular, a unos fundamentos macroeconómicos más sólidos en la zona euro y a un sistema bancario europeo más resiliente. «El BCE dispone de herramientas y podría intervenir mediante declaraciones, compras selectivas de deuda soberana o ralentizando la reducción de su cartera de bonos», sostienen desde la gestora del grupo Lazard en Francia.En la firma inciden en que las medidas más contundentes son también las más delicadas desde el punto de vista político e implicarían, en la práctica, recurrir al Mecanismo Europeo de Estabilidad (MEDE). No obstante, «la ausencia de un contagio visible en los bancos o en los mercados de valores ofrece al BCE la posibilidad de esperar antes de actuar», señalan. Los mercados han revisado recientemente a la baja sus expectativas de endurecimiento monetario, pero la persistencia de los riesgos inflacionistas limita la posibilidad de un ajuste adicional.

Trump acusa a Irán de intentar encarecer el petróleo para perjudicarlo en las elecciones

El presidente de Estados Unidos, Donald Trump, ha acusado este jueves a Irán de intentar encarecer el petróleo para perjudicar a los republicanos en las elecciones de medio mandato del próximo 3 de noviembre. «Irán está haciendo todo lo posible para inflar el precio del petróleo antes de las elecciones de mitad de mandato en Estados Unidos», ha escrito el mandatario en su plataforma, Truth Social. Según Trump, la República Islámica estaría difundiendo informaciones sobre «ataques falsos» en el estrecho de Ormuz para elevar los precios de los combustibles. Pero el mandatario ha sostenido que por esa vía estratégica fluye ahora más crudo que antes del conflicto. «Es un régimen verdaderamente malvado, y solo espero que el público estadounidense y el mundo comprendan su maldad», ha apuntado el presidente, quien ha recordado a los miles de manifestantes víctimas de la represión iraní. Trump ha reiterado además su promesa de que, bajo su mandato, «Irán nunca podrá obtener un arma nuclear». El elevado coste de la vida, en particular el encarecimiento del petróleo a raíz de la impopular guerra con Irán, amenaza con pasar factura a los republicanos en las elecciones para renovar el Congreso. Las encuestas apuntan a una probable victoria demócrata, que podría complicar el último tramo de la presidencia de Trump.

El Gran Consumo busca su fórmula para convivir con una geopolítica cada vez más endiablada

Aranceles, invasiones, embargos, guerras,… Hace tiempo que el mundo se está viendo sacudido por una serie de acontecimientos que están poniendo en cuestión el orden político y económico salido de la Guerra Fría: desde la pandemia de la Covid-19 al bloqueo del Estrecho de Ormuz por el conflicto Estados Unidos – Irán pasando por la invasión rusa de Ucrania. Unos cambios a los que tienen hacer frente las empresas españolas del Gran Consumo, muchas de ellas grandes exportadoras de alimentos. Analistas y estrategas como el italiano Marco Vicenzino  lo resumen de esta manera: «No pueden predecir la siguiente crisis, pero sí mantener su capacidad de actuación».»Un tiempo entre órdenes» Para este asesor de grandes multinacionales y organismos internacionales como Shell, HSBC, Pioneer, el Banco Mundial o la OTAN estamos ante «una etapa de competencia entre potencias en el que hay un viejo orden debilitado y aún no hay un orden nuevo estable». Como ejemplo cita las tensiones comerciales y la competencia tecnológica entre las principales potencias especialmente Estados Unidos y China.  Es lo que este experto denomina como «un tiempo entre órdenes» a los que atribuye una mayor inestabilidad hasta que se consolide la nueva distribución de poder.  Una nueva etapa en la que, apunta, «las decisiones de los gobiernos afectan cada vez más a los mercados, la inversión y el comercio». Este colaborador habitual de medios internacionales de prestigio como la CNN, The Financial Times o The New York Times también avisa contra «el aumento de las divisiones entre países» y añade que estamos ante un «mundo multisémico», donde el poder también lo ejercen otros actores no estatales como las tecnológicas, los redes financieras o los grupos armados.Manual de supervivencia Pero, ¿cómo pueden actuar en este contexto las empresas españolas? Vicenzino, durante su participación este jueves en el 41º Congreso del Gran Consumo organizado por la Asociación de Fabricantes y Distribuidores (AECOC) en Sevilla, lanza varias recomendaciones como analizar toda la cadena de valor de la compañía (rutas logísticas, servicios financieros, energía…) «para concentrar la resiliencia donde se pueda producir una interrupción que pueda provocar el mayor daño operativo». Este experto también recomienda «construir las alternativas» (al cierre de un mercado debido a un nuevo arancel, por ejemplo) antes de que sean imprescindibles. «Confirmen el tiempo y el dinero necesarios para su activación», aconseja este experto quien asesora  habitualmente a multinacionales como Shell o HSBC y organismos internacionales como el Banco Mundial. Para Vicenzino el tener otras opciones para una ruta o unas exportaciones más diversificadas «solo crean valor si conducen a decisiones concretas». El ‘sudoku’ de abrir nuevos mercados «Abrir nuevos mercados es difícil: Hay que encontrar un buen distribuidor, pero como no vendías nada pues te da confianza», comenta el CEO del Grupo Osborne Fernando Terry. La responsable de marcas como 5 Jotas, Nordés, Anís del Mono o Montecillo ya recibe el 37% de sus ingresos anuales de fuera de España, principalmente de países como Estados Unidos, China, Brasil, Alemania e Italia.  La compañía se ha enfrentado el año pasado a su particular policrisis: la reaparición de la Peste Porcina Africana (PPA), que le ha costa el cierre de dos mercados importantes como México y Japón donde «estábamos vendiendo más que nunca» tras un cambio de distribuidor, la política arancelaria estadounidense y los tipos de cambios. Lo que han respondido con la apertura de nuevos mercados en Singapur y el sureste asiático «que en el largo plazo compensarán: el problema es que será en 2 o 3 años». Más allá de los aranceles Sobre los aranceles Terry pide mirar más allá y habla de las denominadas ‘medidas no arancelarias’, que pueden suponer la introducción de nuevos requisitos como un nuevo certificado sanitario,  «Son como un arancel, nos ponen contramedidas para no poder exportar», lamenta el CEO de Osborne quien explica que «cuesta tiempo y dinero» hasta que te adaptas a la nueva normativa. «Son cosas que nosotros sabemos manejar», apunta. Vicenzino apuesta porque las empresas españolas «aprovechen» los vínculos con Latinoamérica y Estados Unidos con Europa y fijen unas serie de criterios o «desencadentantes» como un determinado aumento de los costes para poner en marcha sus planes de contingencia. «Deben integrar la geopolítica en la gestión ordinaria. Usen la IA, recolecten datos, pero mantengan el análisis humano para preservar su capacidad de actuar «, recomienda este experto.  

El baile de sillas en el BCE entra en su fase final con la salida prematura de Lagarde en el aire

El Banco Central Europeo (BCE) encara un otoño caliente en lo que a relevos se refiere. El próximo miércoles, 28 de octubre, expira el plazo que los ministros de Economía y Finanzas de la eurozona (Eurogrupo) se dieron para presentar sus candidaturas de cara a sustituir a Isabel Schnabel como miembro del comité ejecutivo del organismo. El objetivo pasa por contar con una lista formal de potenciales perfiles para llevar a cabo la elección en la cita de noviembre. Después iniciará un periplo por el Consejo de la UE, el propio BCE y la Eurocámara. La alemana abandonará su cargo el próximo 3 de enero tras fichar por el Fondo Monetario Internacional (FMI) como consejera financiera y directora del área de Mercados Monetarios y de Capital. Esta salida prematura -su mandato concluía a finales de 2027- ha intensificado la disputa por hacerse con los principales cargos de la institución, incluida la presidencia, que actualmente está ocupada por la francesa Christine Lagarde. La carrera comenzó hace unos meses con la búsqueda de un vicepresidente ante el final del mandato de Luis de Guindos, testigo que cogió el croata Boris Vujcic.Schnabel abre una vacante que ha obligado a los gobiernos a mover ficha rápido. Al economista jefe del organismo, Philip Lane, que dejará su cargo en 2027, se suma la posibilidad de que Lagarde abandone antes de tiempo para liderar el Foro Económico Mundial en las próximas semanas como tarde. El escenario deja un tablero de ajedrez complicado para los intereses individuales de los Estados miembros. Para Alemania, optar al puesto de Schnabel implica el descarte de Joachim Nagel para liderar el ‘guardián del  euro’, cuyo nombre ha perdido fuerza en los últimos meses. Se da la circunstancia de que Fritzi Köhler Geib, consejera del Bundesbank, figura en la quiniela como una de las favoritas, junto a Sabine Mauderer y la economista Ulrike Malmendier, ambas de nacionalidad germana. En la lista también figura Tobias Adrian, al que precisamente relevará en el FMI. Del lado francés suenan nombres como Agnès Bénassy-Quéré, vicegobernadora del Banco de Francia o Laurence Boon, economista jefe de la OCDE. Las fuentes consultadas por La Información Económica apuntan a que en este baile de sillas entra la ecuación de la representación femenina. La salida de las dos mujeres dejaría coja la cúpula en materia de cuotas de género si no son reemplazadas por otras directivas. La pugna por la presidencia viene disputada por dos hombres. España apunta a lo más alto de la institución con Pablo Hernández de Cos. El exgobernador del Banco de España (BdE) y actual director general del Banco de Pagos Internacionales (BIS) cuenta con el aval del Gobierno nacional para promocionar carrera. España nunca ha ocupado este cargo a diferencia de los países vecinos como Italia, Francia, Portugal o Países Bajos. Con De Cos se abren ahora posibilidades reales. Una encuesta elaborada por el Foro Oficial de Instituciones Monetarias y Financieras (OMFIF) el pasado abril ya le colocaba como uno de los perfiles más cualificados tanto por su experiencia en bancos centrales como por su conocimiento de los mercados de capitales. No obstante, su candidatura viene respaldada por la situación macroeconómica del país y el papel clave de la delegación española en el debate comunitario. De Cos rivaliza con Klaas Knot, de Países Bajos, conocido por su visión más restrictiva de la política monetaria, que en la jerga se conoce como halcón. El calendario acelerado coincide en el tiempo en un momento complicado para las mayores economías de la eurozona. Alemania -considerada la locomotora de la región en la moneda única- atraviesa una crisis de gobierno tras varias derrotas en las elecciones estatales, mientras Francia está al borde una crisis de deuda que se ve acentuado con el estancamiento político de cara a las elecciones presidenciales de la próxima primavera. Además, España e Italia también preparan la llamada a las urnas. 

Ortiz (Bankinter) confía en que Francia reconducirá la tensión en la deuda y descarta un efecto contagio en Europa

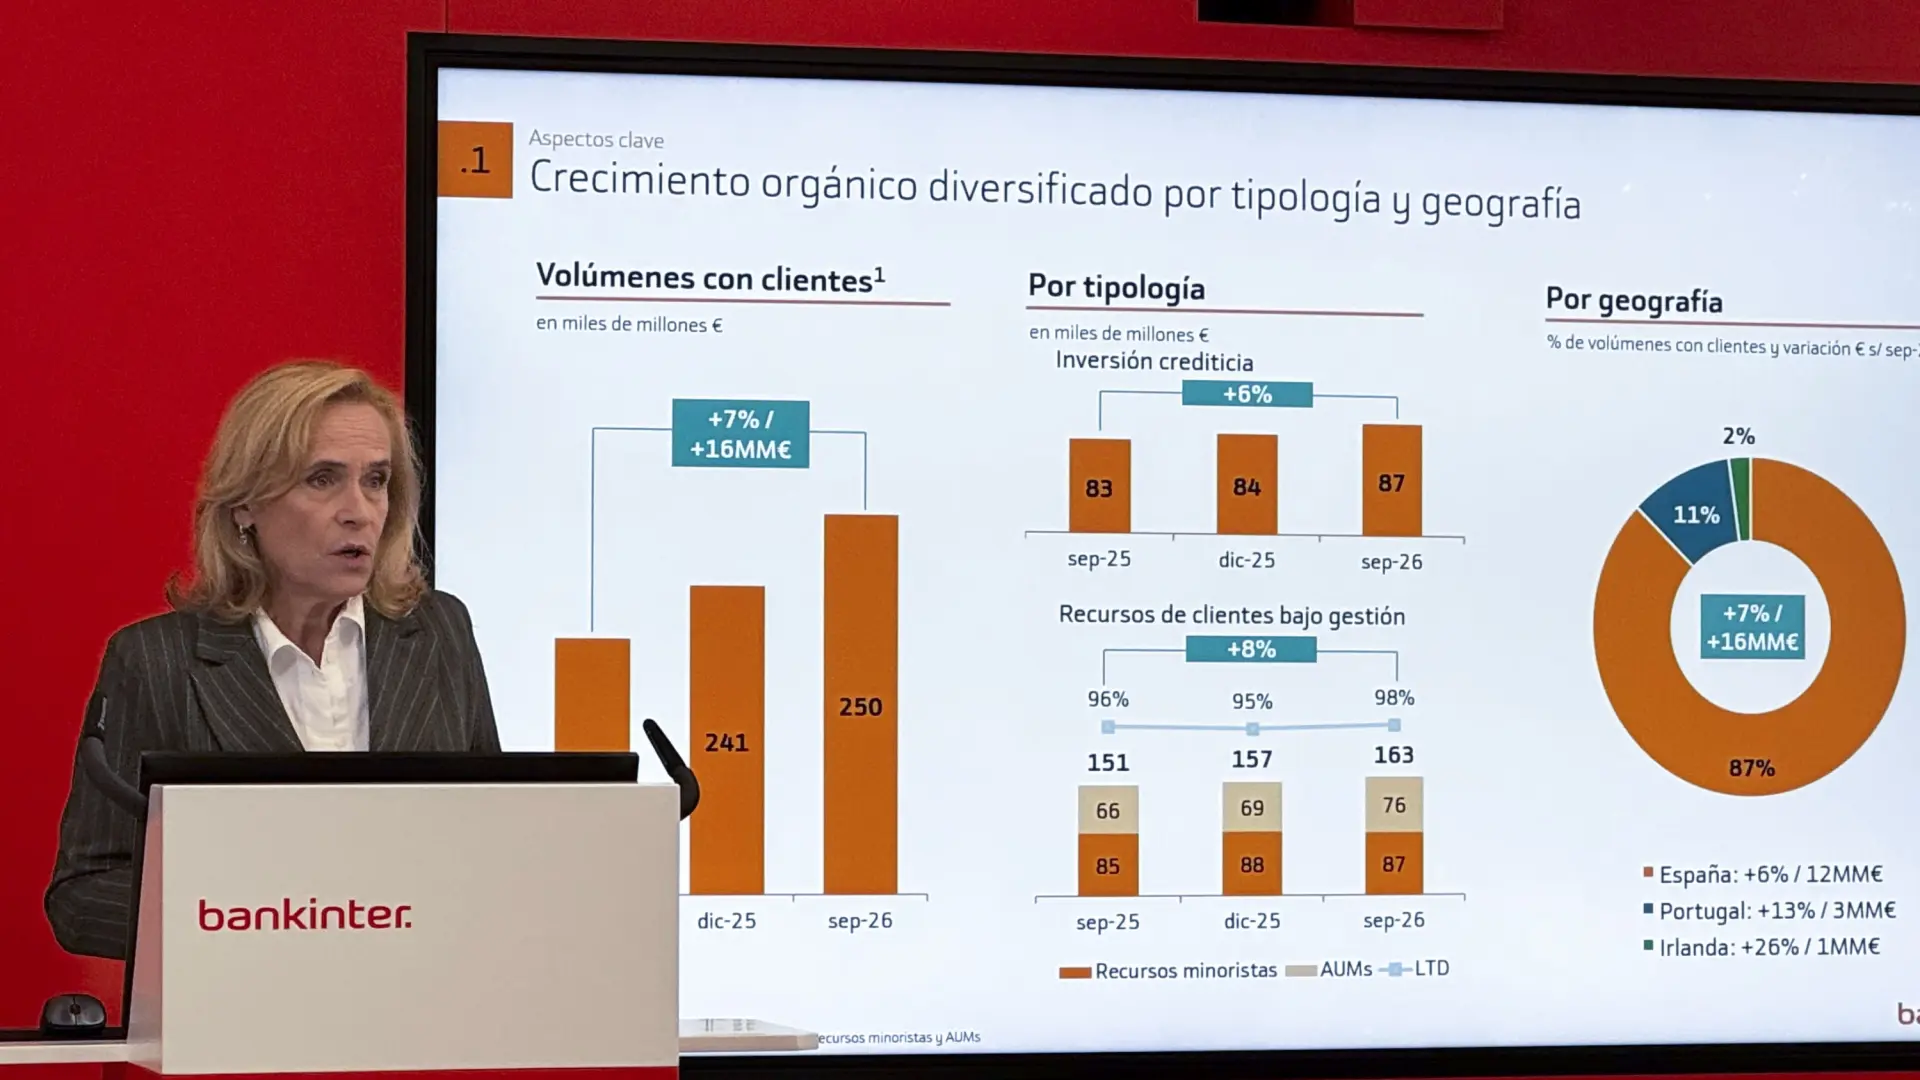
La consejera delegada de Bankinter, Gloria Ortiz, ha hecho un llamamiento a la calma acerca de la situación en Francia tras los disturbios, que corre el riesgo de entrar en una crisis de deuda con la prima de riesgo en máximos de quince años después de que el bono a diez años se haya disparado a su nivel más alto desde la entrada al euro tras sobrepasar el umbral del 5%. «Es un país enorme con unas finanzas públicas que requieren atención, pero es una economía fuerte. Estamos convencidos de que no habrá problemas más allá de que estamos en un momento volátil», ha expresado tras descartar que se pueda producir un efecto contagio al resto de países de la eurozona. Durante la presentación de los resultados trimestrales, que arroja una ganancia de más de 900 millones, con un repunte del 11%, la directiva también se ha referido a la situación de España tras el adelanto electoral y la crisis de vivienda que sufre. A este respecto, ha pedido que, con independencia de quien forme Gobierno, los partidos políticos sean capaces de alcanzar un acuerdo estructural enfocado en medidas a largo plazo para resolver esta problemática. «La banca ha estado financiando de manera efectiva la adquisición de vivienda a las familias. Hemos (Bankinter) sido uno de los más activos en el programa del Instituto de Crédito Oficial (ICO) y lo seguiremos siendo con cualquier iniciativa que venga a solucionar el problema, pero lo fundamental es contar con un plan detallado», ha expresado. Asimismo, la directiva también se ha pronunciado sobre la cuenta de ahorro e inversión europea (CAIFE, por sus siglas). A este respecto, Ortiz ha indicado que si bien la iniciativa todavía está en pañales, ve positivo contar con instrumentos financieros que ayuden a desviar el ahorro de los ciudadanos a proyectos que ayudarán a financiar la economía real, como infraestructuras o defensa. «Vamos por el buen camino», ha indicado». Preguntada por la sentencia del Tribunal de Justicia de la Unión Europea (TJUE), que la semana pasada dictaminó que una negligencia grave cometida por el cliente no exime a un banco de devolverle inmediatamente el importe de una operación no autorizada, Ortiz ha destacado que el banco invierte «mucho en fraudes», pero en cualquier caso, no es de aplicación inmediata. «Cada vez identificamos más casos de fraude digital y el objetivo pasa por minimizarlos a cero, pero para ello tienen que colaborar más agentes pasando por las empresas de telecomunicaciones, y concienciar a los clientes de que deben tomar precauciones. Es un tema que nos preocupa y nos ocupa mucho tiempo», ha expresado. En clave del negocio, Ortiz ha puesto el foco en las expectativas de subidas de los tipos de interés por parte del Banco Central Europeo (BCE) para contener la inflación, un escenario al que Bankinter cuenta con sesgo «positivo», por lo que anticipa un incremento del margen de intereses y clientes en los próximos doce meses. No obstante, descarta que los mayores costes de financiación redunden en un freno en la demanda de hipotecas con tendencia a revertir la tendencia a la baja. En este sentido, ha resaltado la mejora en la nueva producción en el último trimestre, que suma un 8% en comparativa interanual, hasta los 1.500 millones. Uno de los últimos movimientos estratégicos acometidos por Bankinter en los últimos meses ha tenido como epicentro Holanda con la adquisición de Tulp Group, un bróker hipotecario. El banco madrileño ya trabaja en el desarrollo de la infraestructura con el objetivo de que empiece a funcionar a finales del próximo diciembre o enero de 2027. 

La prima de riesgo de Francia alcanza los 170 puntos y marca un nuevo máximo desde 2011

La volatilidad regresa al mercado con el petróleo en el punto de mira. La cotización del oro negro ha superado este jueves la barrera de los 110 dólares, máximos desde el pasado mayo, en medio de la tensión en Oriente Próximo. El Brent, la referencia en Europa, se coloca en los 111 dólares, un 2,2% más, en línea con el West Texas Intermediate (WTI), que avanza un 1,2% y se coloca sobre los 98 dólares el barril. El rebote se produce después de que haya trascendido que Estados Unidos e Israel preparan una nueva ofensiva militar contra Teherán para después de las elecciones legislativas de Estados Unidos, previstas para el 3 de noviembre. El ‘oro negro’ acumula una subida superior al 80% en lo que va de año después de que los flujos procedentes del Golfo Pérsico se vieran interrumpidos. No obstante, las exportaciones de crudo han aumentado recientemente y se colocan cerca de los niveles previos al conflicto, ya que los petroleros están apagando sus transpondedores para evitar ser detectados, aunque los envíos de productos petrolíferos siguen limitados. El crudo ha arrastrado otras cotizaciones en el mercado. El euro ha caído por debajo de los 1,12 dólares, al tiempo que el oro corrige un 2% hasta el nivel de los 4.000 dólares la onza. Las bolsas han vivido una jornada de ventas generalizadas. Al cierre de los mercados en Europa el FTSE MIB italiano y el Ibex 35 lideraban las caídas con un 2,5% y un 2,1%, respectivamente. En el caso del Dax alemán el retroceso ha sido del 1% y del FTSE 100 del 0,26%. Por último, en lo que respecta a CAC40 francés, ha saldado la sesión con un descenso del 1,4%. Los disturbios en Francia no han pasado desapercibidos para los mercados. El coste de la deuda francesa sigue sin encontrar techo en medio de la preocupación de los inversores, que ven difícil que el país galo pueda atajar la crisis política, fiscal y social en la que está inmersa. En este sentido, el mercado ha llegado a exigir un interés de más del 5,1% por el bono a diez años, el porcentaje más alto desde 2002, el año en que entró en funcionamiento el euro. Esto ha empujado al alza la prima de riesgo, el diferencial con respecto a Alemania por adquirir su deuda, hasta los 170 puntos, una cota que no veía desde la crisis financiera de 2011. Concretamente, al cierre de los mercados en el Viejo Continente, se situaba en los 174 puntos. De su lado, el alemán se mueve sobre el 3,33%. Francia se ve castigada por la inestabilidad, situación que se ha agravado tras un fin de semana de protestas que acabaron en violencia urbana. Además está prevista otra jornada de manifestaciones para el próximo 24 de octubre. Todo esto se produce mientras el Gobierno galo, que carece de mayoría absoluta en la Asamblea Nacional, encara el proyecto de presupuestos 2027 con difíciles negociaciones con la oposición (izquierda y ultraderecha). La segunda mayor economía del euro cerrará este año con un déficit del 5,4% y una deuda pública próxima al 120% del PIB. La alerta sobre la deuda francesa se produce en una semana en la que una de las tres grandes agencias de calificación de riesgos estadounidenses, Moody’s, se pronunciará sobre la situación financiera de Francia, en un esperado informe que se publicará este viernes tras el cierre de los mercados en Wall Street. La firma mantiene la deuda soberana francesa a largo plazo en Aa3 con «perspectiva negativa», un escalón considerado todavía de alta calidad. De producirse una rebaja, la solvencia gala caería al peldaño más alto del grado medio superior (A1) y seguiría los pasos de las otras dos grandes firmas del sector: Fitch y Standard & Poor’s (esta última volverá a evaluar a Francia el 27 de noviembre de 2026).La importancia de esta calificación radica en que constituyen una guía fundamental para los grandes inversores institucionales, incluidos Estados, fondos de pensiones y aseguradoras, ya que muchos de ellos tienen por mandato estatutario invertir únicamente en deuda con las máximas calificaciones crediticias. 

Las empresas contratarán a más de 124.000 personas para el Black Friday, un 5,3% más que el año pasado

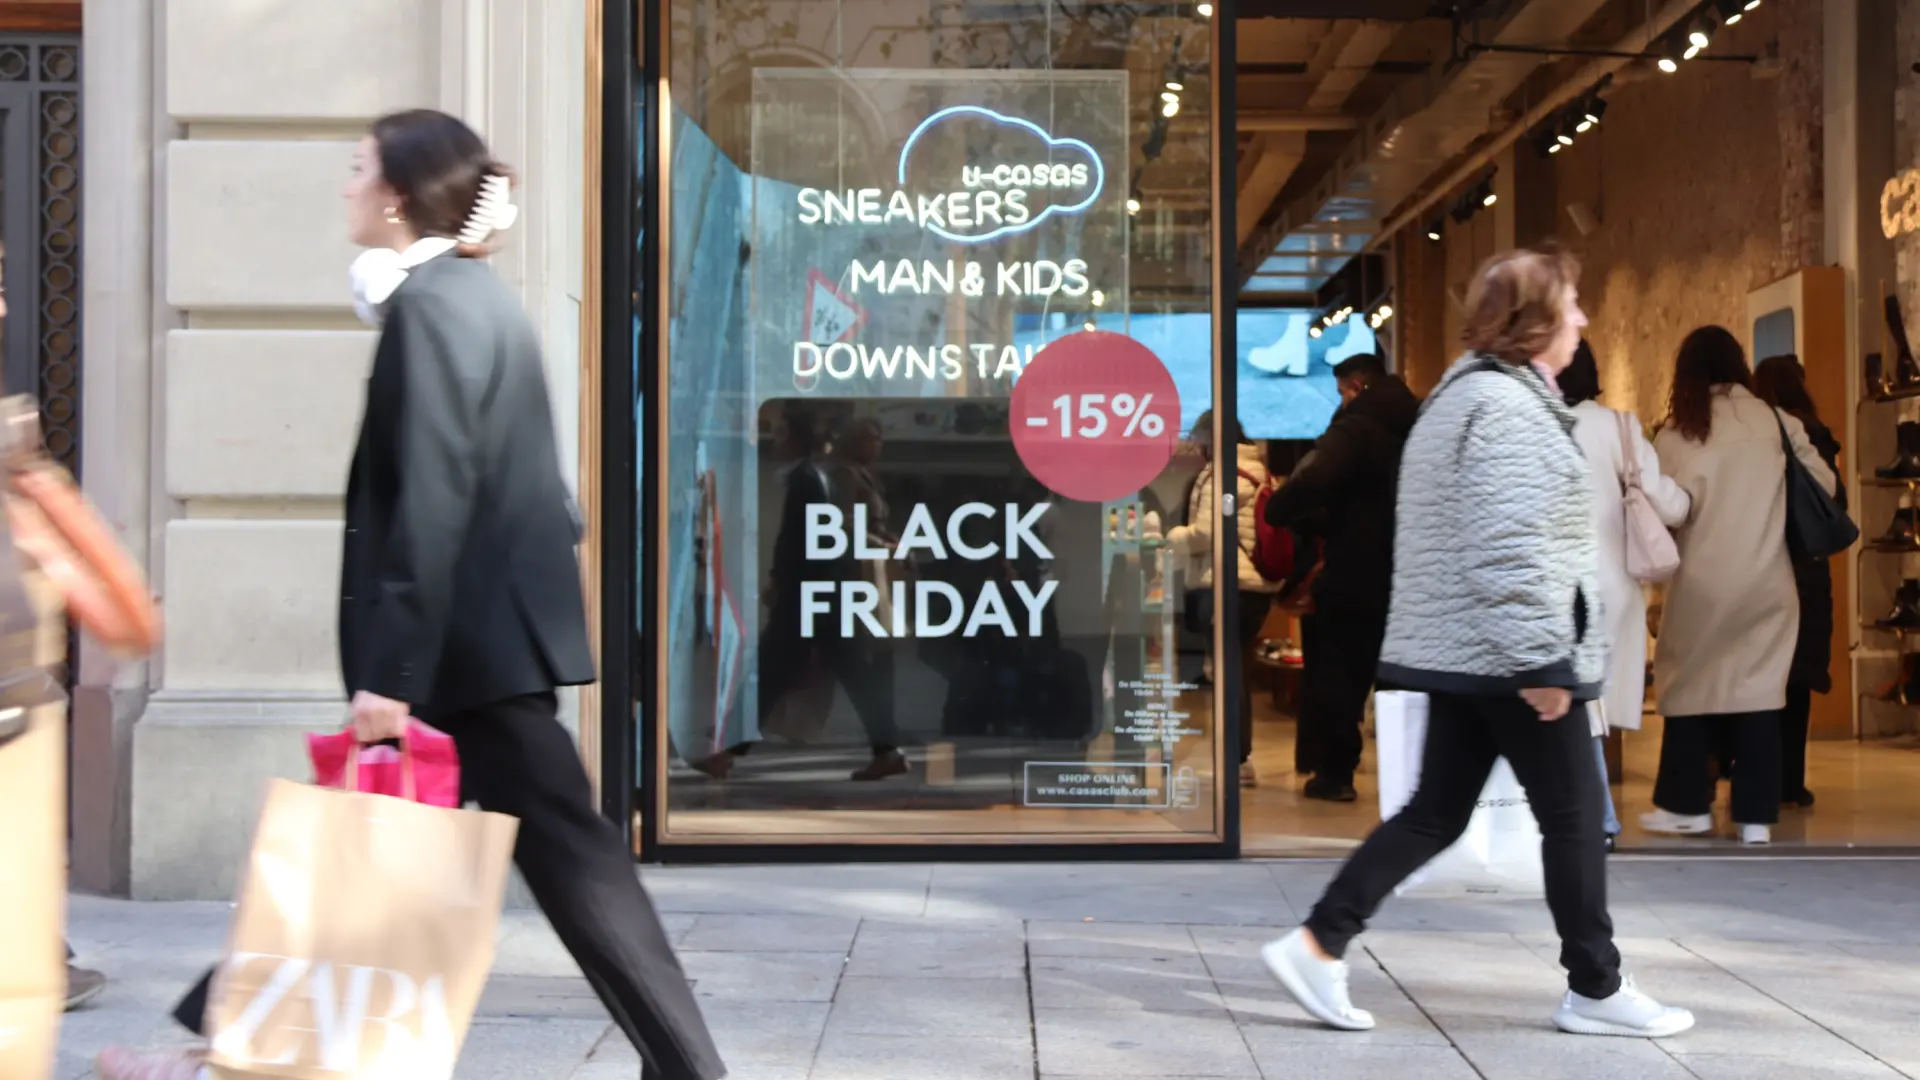
La campaña del Black Friday y el Cyber Monday generará este año en España alrededor de 124.300 contrataciones, lo que supone un crecimiento del 5,3% en comparación con la campaña anterior, según las previsiones publicadas por Randstad, la empresa de talento líder en España. Este incremento del 5,3% viene impulsado fundamentalmente por el dinamismo continuado del comercio y el crecimiento sostenido del sector logístico, que consolida las buenas cifras registradas en la edición anterior.En el comercio, la evolución de los hábitos de compra confirma que el auge del comercio electrónico no frena la contratación en el punto de venta. Las marcas refuerzan sus equipos en tienda con dependientes, promotores y asesores comerciales, perfiles en los que el trato cercano, la comunicación y el asesoramiento experto son determinantes en categorías como tecnología, belleza o alimentación. «Dado que las campañas son cada vez más amplias y exigentes, las empresas priorizan incorporar a los profesionales con la antelación suficiente para formarlos en producto, argumentarios y procedimientos, garantizando además su fidelización y disponibilidad para los días de mayor intensidad», indican desde Randstad.Por su parte, las principales demandas de las empresas logísticas para dar respuesta al tradicional repunte del consumo que se da en estas fechas serán promotores, empaquetadores, carretilleros, mozos de almacén y transportistas, además de profesionales destinados a la atención al cliente para atender el auge del comercio electrónico. De forma transversal a ambas ramas, «las compañías valoran cada vez más el manejo de herramientas digitales y soluciones de apoyo para la gestión operativa en el puesto de trabajo, facilitando que el profesional resuelva consultas sobre producto y procedimientos con rapidez y autonomía en un entorno que todavía es omnicanal, combinando la visita a tienda con la compra online».»El dinamismo de esta campaña confirma el buen momento del consumo, con un comercio físico que sigue tirando con fuerza de la contratación y un sector logístico que mantiene sus tasas de crecimiento positivas, mejorando los buenos resultados del año pasado. Asistimos a un modelo más equilibrado, donde las empresas combinan el refuerzo de la tienda de calle con una logística optimizada y planificada para dar respuesta a una demanda que sigue siendo omnicanal», explica Andrés Menéndez, director general de Trabajo Temporal de Randstad.Si se analiza el peso por sectores, el transporte y la logística continuarán concentrando el mayor volumen de contratación, con el 63,7% del total y cerca de 79.170 firmas. El sector se mantiene en tasas positivas con un crecimiento del 3,6% respecto a los 76.417 contratos alcanzados en 2025. Por su parte, el comercio representará el 36,3% restante con alrededor de 45.130 empleos, lo que supone un aumento del 8,5% interanual y consolida la buena marcha observada en los últimos años.Madrid, Cataluña y Andalucía lideran el volumen nacionalEn términos de volumen absoluto, la Comunidad de Madrid encabeza las contrataciones con 22.350 firmas, seguida muy de cerca por Cataluña (21.380) y Andalucía (21.020). Entre las tres autonomías aglutinan más de la mitad de las oportunidades laborales del periodo. El comportamiento territorial destaca por su evolución positiva, ya que prácticamente todas las comunidades autónomas incrementan sus contrataciones de cara a esta campaña. Las únicas excepciones son Castilla-La Mancha, que registra cerca de 6.115 contratos (-0,2%), y Extremadura, que se mantiene estable al alcanzar más de 1.450 firmas (+1%). En el resto del mapa autonómico los incrementos son generalizados. Dentro de las regiones con mayor peso en el empleo destacan la Comunidad Valenciana, que alcanzará las 14.425 firmas con una subida del 5,7%, y Canarias y Galicia, que registrarán 6.560 (+6,2%) y 6.330 contratos (+5,9%) respectivamente. Euskadi, por su parte, rozará los 5.930 contratos (+4,8%), mientras que Castilla y León alcanzará las 4.200 firmas (+8,0%), la Región de Murcia llegará a los 3.960 contratos (+8,0%), Aragón sumará 3.330 (+5,5%) e Islas Baleares alcanzará las 2.405 contrataciones (+4,1%).Asimismo, las autonomías que experimentan los mayores crecimientos porcentuales del país son Cantabria, que lidera el ranking con una subida del 13,9% (hasta los 1.190 contratos), La Rioja (+11,8%) con 570 firmas, el Principado de Asturias (+8,9%) con 1.732 contratos y la Comunidad Foral de Navarra (+8,0%) con 1.350 contratos.