Vida Gerente - Colombia
Registro  /  Login

Portal de Negocios en Colombia

De Guindos alerta de la «incertidumbre» en el precio de los alimentos por el transporte, la energía y los fertilizantes

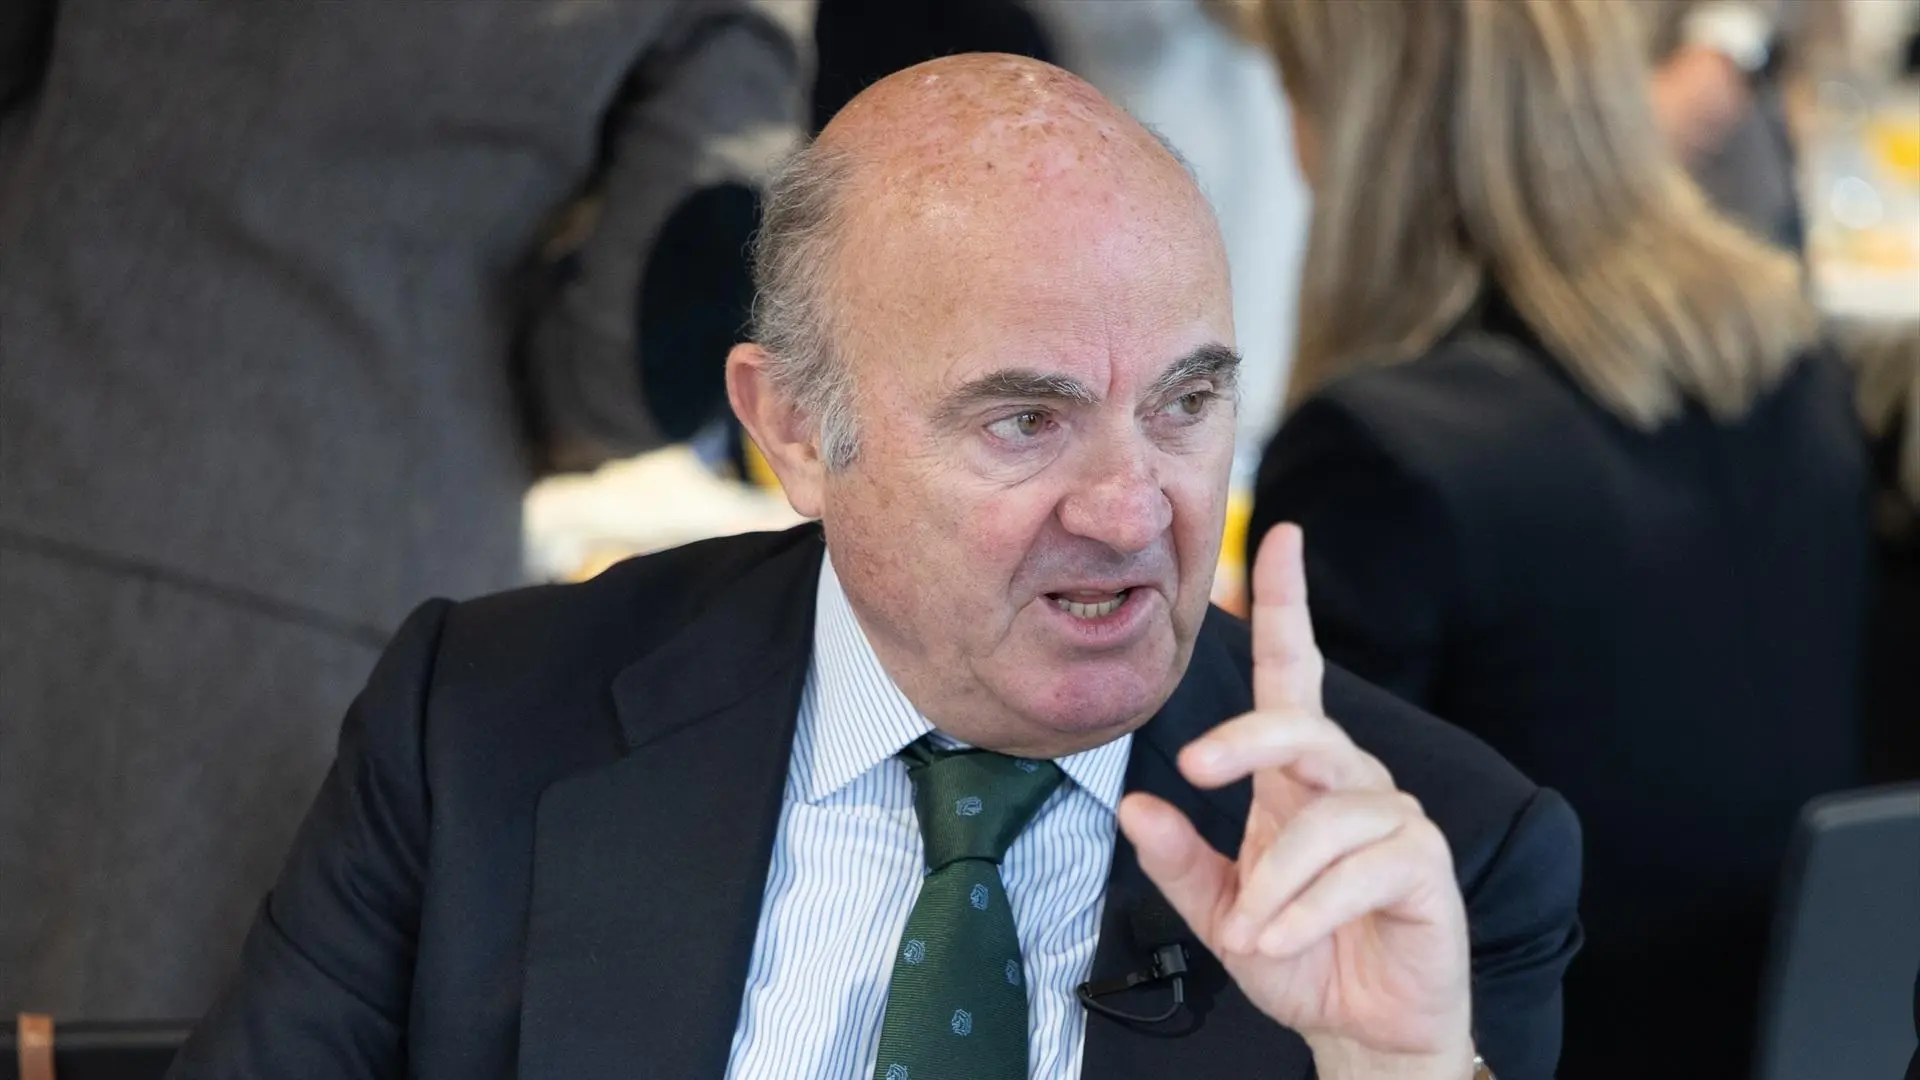
El exvicepresidente económico del Gobierno entre 2011 y 2018, así como exnúmero dos del Banco Central Europeo (BCE), Luis de Guindos ha alertado contra la «incertidumbre» que rodea a la evolución en el precio de los alimentos. De Guindos ha advertido de que el transporte, la energía y los fertilizantes pueden ser «determinantes para una aceleración adicional de la inflación». Algo que, ha añadido, también dependerá de la duración e intensidad de la crisis desatada por la guerra en Oriente Próximo. «Todo va a depender del conflicto , de cómo se desarrolle y, si continúan los precios de la energía elevados y resistentes, hay posibilidad de una espiral», advierte.  El exvicepresidente del BCE ha realizado estas declaraciones durante su participación en el 41º Congreso del Gran Consumo en Sevilla, organizado por la patronal AECOC. De Guindos ha recordado que, en ESpaña, todavía no se han registrado los denominados «efectos de segunda ronda» disparando los precios de los alimentos con consecuencias sobre la renta disponible de las familias. Sin embargo, el exministro sí ve un riesgo en que la inflación alimentaria pueda ir a peor. Para el expolítico y economista esto resultaría perjudicial para España porque esto suele obligar a los bancos centrales «a subir los tipos de interés para contener el proceso, ya que no puede reducir el precio de la energía». A su juicio estamos inmersos en «un shock de oferta» que conlleva una suida de precios del 2 al 4%, mientras que la subyacente se sigue manteniendo en el entorno del 2% «impulsada por la energía». Sin embargo, añade, tampoco se ha producid «una espiral de precio- salario». En su intervención De Guindos ha identificado 3 desafíos para España y Europa: la relación con Estados Unidos «ya que no hay seguridad de que defenderá a Europa de la amenaza existencial que representa Rusia», así como la necesidad de que el Viejo Continente » gaste más y mejor en Defensa pasando de un gasto público de entorno al 2% hasta el 3,5%. Esto es punto y medio».La amenaza China El exvicepresidente del BCE también ve como un desafío a China «al ser el mayor competidor de Europa con una economía que tiene un exceso de capacidad muy enfocada a la exportación y que ha ganado mucha competitividad». De Guindos ha apuntado que «la estructura de producción china tiene ya buenas características y una calidad muy parecida a Europa». El último reto sería la propia fragmentación política de los Veintisiete «con la aparición de partidos radicales como vemos en Alemania o el Parlamento Europeo». Organizaciones que, explica, consideran los planteamientos nacionales más importantes. Algo que puede llevar a la división del club comunitario, en su opinión. «La única forma de que Europa pueda competir en el contexto internacional, de decir algo en el mundo es permanecer unidos», advierte. 

Excantante de N’Klabe regresa como solista

La fuente de la noticia es https://www.elnuevodia.com/entretenimiento/musica/notas/excantante-de-nklabe-regresa-como-solista/ El puertorriqueño Ricky Luis, quien fue la voz principal de la agrupación de salsa N’Klabe durante cinco …

Los inversores en corto se ceban con Francia ante la ola de protestas y el riesgo político

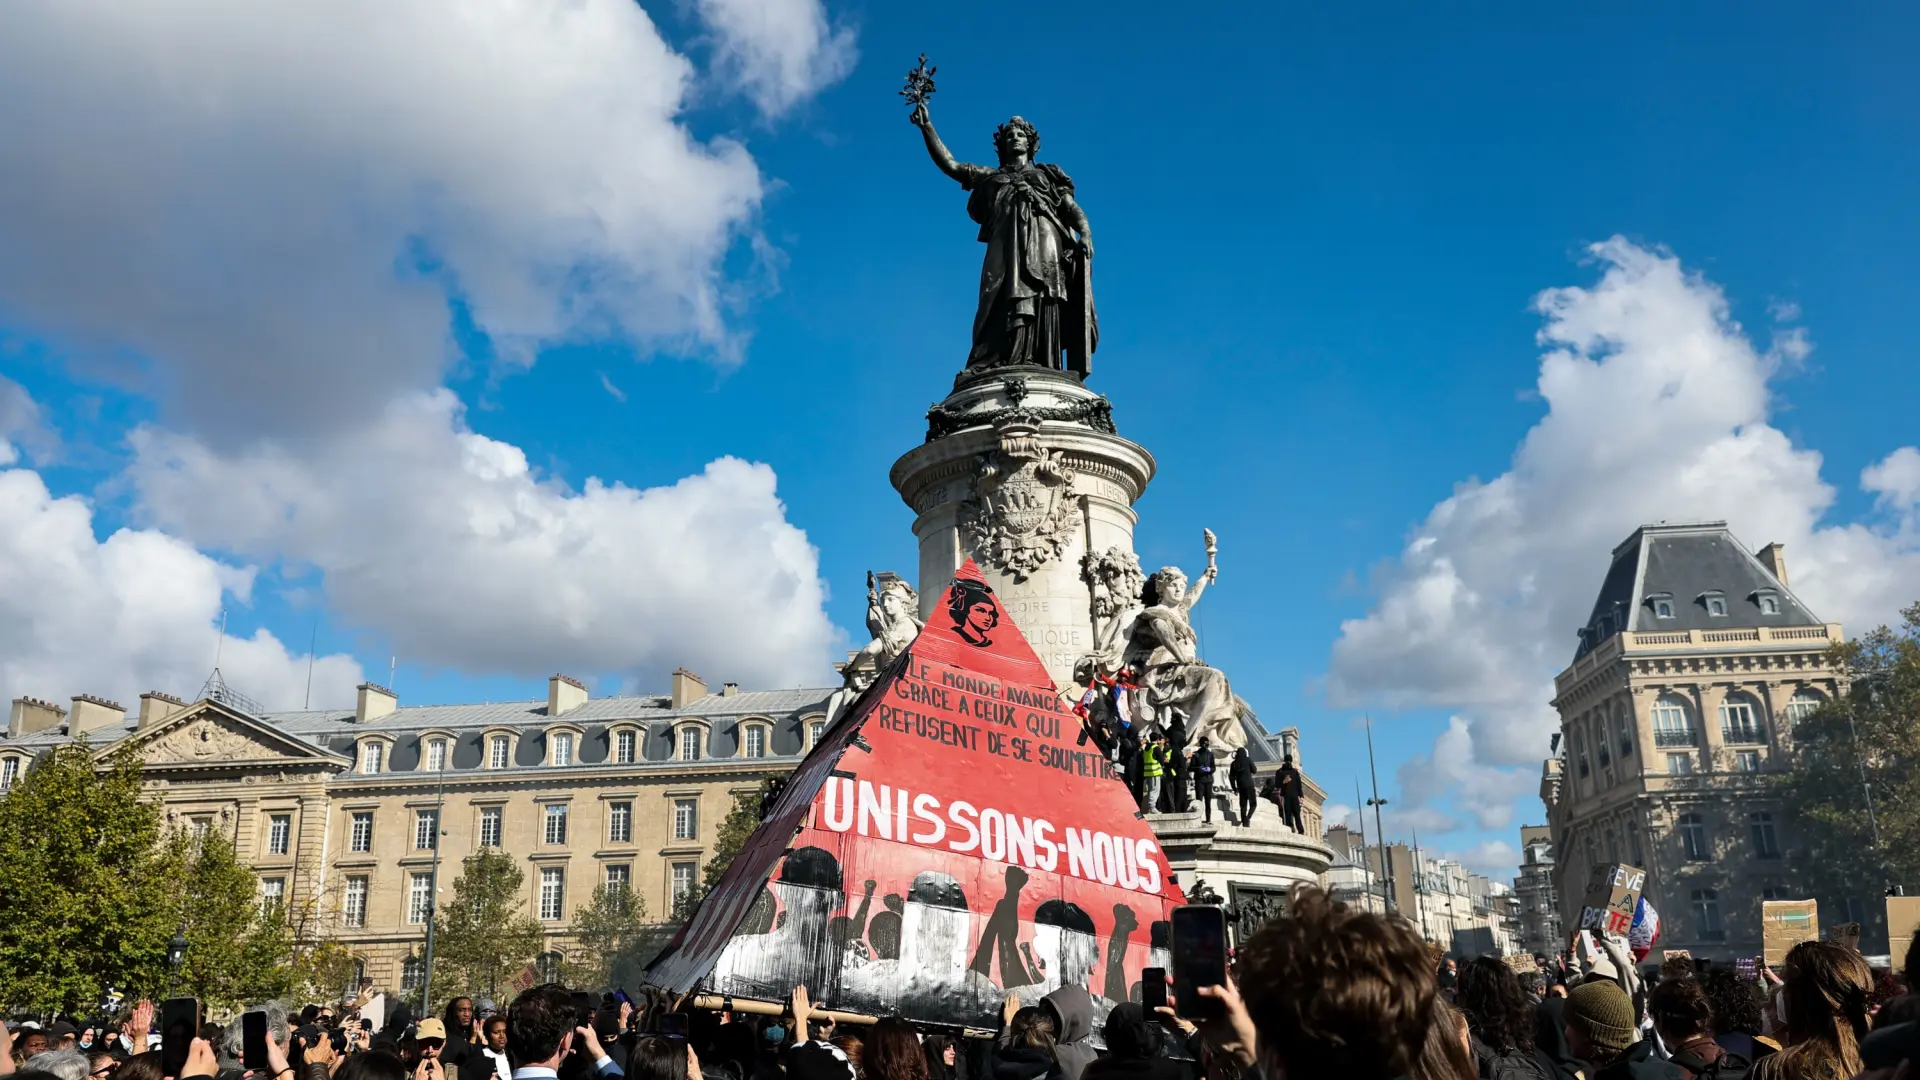
Cuando todos venden, ellos buscan razones para comprar. Los inversores bajistas sacan rédito de la crisis en Francia y aprovechan para hacer caja. Para los inversores de Barclays, el riesgo político ha aumentado tanto en el país galo que este mercado bursátil ya se ha convertido en la mayor posición para los shorts sellers -como se conoce en la jerga- en Europa, pero también en Estados Unidos. El clima de tensión que se respira en las calles de París tras las protestas del fin de semana se ha trasladado a las bolsas y la deuda. Tanto los fondos sistemáticos como los discrecionales evitan cada vez más el CAC40 francés -el índice de referencia del parqué parisino-. Una menor exposición a la renta variable que viene liderada por los fondos que siguen tendencias, denominados Commodity Trading Advisors (CTA), y que toman posiciones largas o cortas en futuros sobre los índices en función de las señales de mercado. «Los CTA mantienen una posición prácticamente neutral a la renta variable de la Unión Europea, con una posición corta máxima en el CAC40. A diferencia de lo que ocurre en Estados Unidos, la mayoría de los mercados se enfrentan a entradas de capital a corto plazo», indican desde Barclays. El mercado financiero francés se ha visto lastrado por la inestabilidad política desde que el presidente del país, Emmanuel Macron, convocó elecciones legislativas anticipadas en junio de 2024. Desde entonces, el país ha tenido hasta cuatro primeros ministros mientras el déficit y la deuda iban en aumento, incrementando los costes de refinanciación. Francia presenta una de las ratios de deuda pública más altas de toda Europa, con un 119% del PIB. La previsión de cerrar con un déficit para el conjunto del ejercicio del 5,4% del PIB tampoco ayuda. Las últimas protestas contra el aumento del coste de la vida han desembocado en una oleada de violencia y disturbios que se están atajando con medidas de seguridad como toques de queda. La situación no ha pasado desapercibida para los inversores bajo la amenaza de que desate una crisis de deuda en toda Europa. La prima de riesgo del país -que mide el diferencial de los bonos de un país con respecto a la renferencia, en este caso, Alemania- se ha disparado por encima de la barrera de los 150 puntos, aunque hace unas semanas llegó a colocarse en los 159, máximos desde la crisis del euro de 2011. En este sentido, la rentabilidad del bono a diez años ha superado el 5% de rentabilidad a la espera de conocer avances en las negociaciones para sacar adelante los presupuestos del próximo año. Patrick Barbe, gestor de Neuberger, ve en la perspectiva de un acuerdo presupuestario un posible catalizador para la reducción parcial de la prima. «Aunque en el pasado la necesidad de reducir el déficit presupuestario pasaba desapercibida para la mayoría de los ciudadanos -puesto que Francia podía financiarse fácilmente a tipos bajos-, la subida generalizada de los tipos de interés y el repunte de la prima ha provocado un cambio en la opinión pública. Ahora la mayoría de franceses reconoce la necesidad de recortar el gasto», especifica. En un mercado de bonos global tensionado, Francia se ha convertido en el eslabón más débil de la cadena. «El aumento del diferencial respecto a los bonos soberanos alemanes demuestra que los inversores también exigen una compensación adicional por los riesgos fiscales y políticos de Francia», comentan los analistas de BlackRock. La mayor gestora de activos hace un llamamiento a la calma y asegura que la eurozona se encuentra mucho más preparada que hace quince años para afrontar cualquier turbulencia en la renta fija, si bien matizan que una intervención por parte del Banco Central Europeo (BCE) no está garantizada. «Siguen siendo posibles nuevas turbulencias y efectos contagio», agregan. La última encuesta de gestores de fondos de Bank of America señalan a Francia como la plaza bursátil menos atractiva para invertir. Un 56% de los encuestados prevé infraponderar el país durante el próximo año, el porcentaje más elevado desde que se tienen registros. Más de seis de cada diez cita la sostenibilidad fiscal y el ciclo electoral para suceder a Macron la próxima primavera como el mayor riesgo político para la renta variable europea. 

Así es la 'reforma fiscal' del decreto de la vivienda: más bonificaciones a caseros, castigo a pisos vacíos y hasta 1.100 euros de ahorro a inquilinos

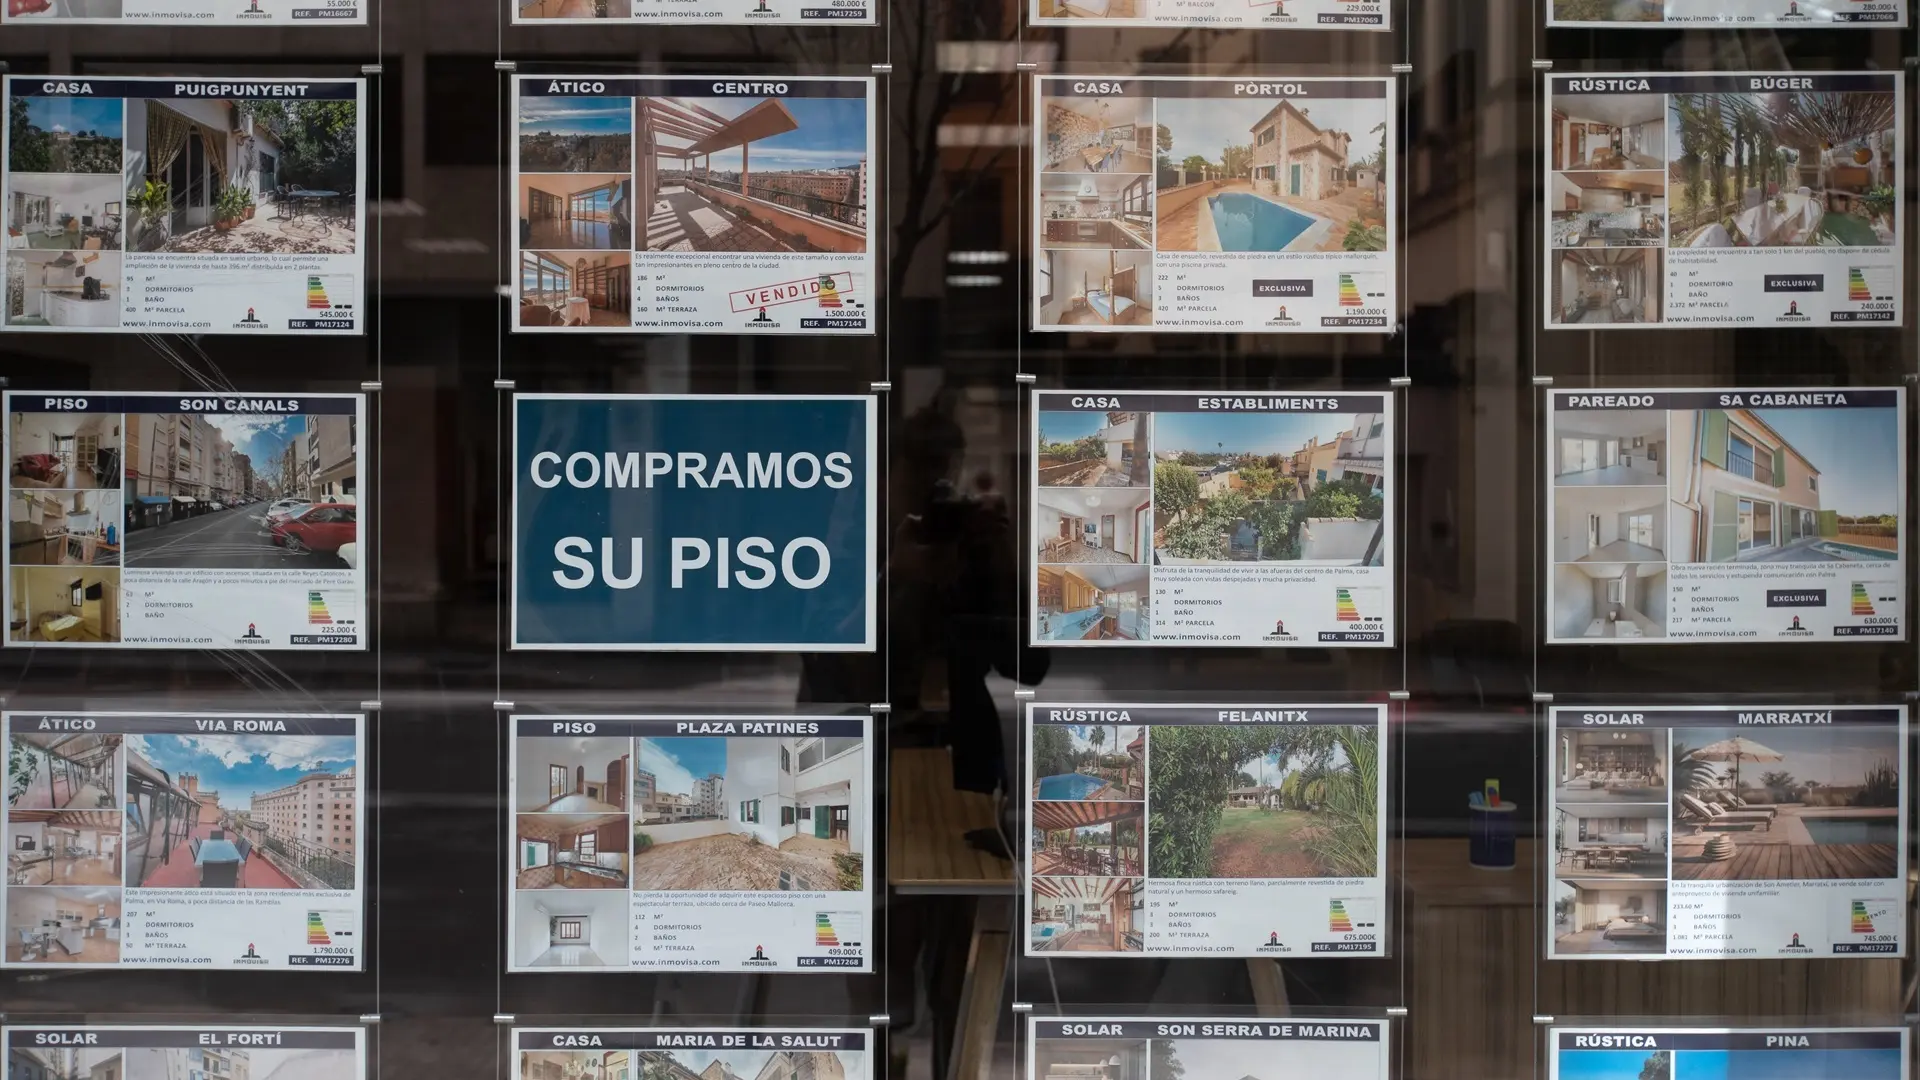
El primero de los dos decretos que el Gobierno aprobó el martes recoge una reforma fiscal en toda regla sobre la tributación de la vivienda. El texto, de casi 100 páginas, dedica un título entero a medidas fiscales y tributarias, entre las que destacan nuevos incentivos a los caseros, deducciones a inquilinos y penalizaciones a los pisos vacíos y al alojamiento turístico. La primera de las novedades que incluye el texto es una reforma de los beneficios fiscales en el IRPF de que disfrutan los caseros que no sean grandes tenedores de vivienda. En líneas generales, mejoran los incentivos para los propietarios que bajan precios y empeoran las ayudas a quienes, por el contrario, suban la renta a sus inquilinos.La nueva norma deja exenta la tributación del alquiler a los propietarios que renueven el contrato a un inquilino bajándole el precio al menos un 5%. También se perdona el IRPF, en la práctica, a los caseros que alquilen por primera vez si lo hacen por debajo del precio de mercado, es decir, respetando los máximos que define el Ministerio de Vivienda para cada zona y características del inmueble. Al margen de estos casos, el texto introduce también bonificaciones muy amplias (de entre el 70 y el 95%) para el resto de caseros que abaraten el alquiler más de un 5%. Un beneficio fiscal que se intensifica cuando el arrendatario es joven o vive en una zona declarada como tensionada por el Ministerio de Vivienda. «La norma se ha hecho mucho más compleja, se abre un abanico enorme», explica Raquel Jurado, técnica del Servicio de Estudios del REAF-CGE en conversación con La Información Económica. En caso de que el propietario no suba precios, la bonificación fiscal se mantiene: solo tiene que tributar por el 50% de lo que haya ganado por el alquiler, una vez descontados los gastos. Sin embargo, el decreto cambia el sistema para desincentivar y castigar a los caseros  que suban los precios. Con la normativa anterior, se les perdonaba la mitad del IRPF por la renta incluso si encarecían la renta. Ahora, la deducción para quienes suban precios se reduce al 40% para quienes incrementen el alquiler menos de un 5% y cae hasta el 15% si lo elevan un 20% o más. Una nueva ayuda para inquilinosAl mismo tiempo que se modifica el sistema de bonificaciones para los caseros, el Gobierno ha introducido una nueva deducción fiscal para los inquilinos de rentas medias-bajas. Así, los arrendatarios con ingresos de 33.007 euros brutos o menos podrán deducirse de su declaración de la renta un 10% del alquiler mensual que paguen, aunque con ciertos límites. El sistema limita la deducción a un máximo de 11.630 euros en mensualidades de alquiler satisfechas a los contribuyentes que ganen menos de 23.000 euros brutos. Lo que se traduce en un ahorro máximo de 1.163 euros al año en la declaración de la renta. En caso de que los ingresos superen los 23.000 euros, la cantidad de alquiler que se puede deducir se va reduciendo a medida que aumentan los ingresos. Esta medida, señala Raquel Jurado, recuerda a una deducción similar que ya se aplicó hace una década, pero que finalmente se acabó liquidando. Fuentes gubernamentales trasladan que el coste fiscal de esta renovada deducción rondará los 950 millones de euros en recaudación perdida. Además, dentro del universo del IRPF, el Gobierno ha decidido dejar exento de tributación las ganancias por vender vivienda a organismos públicos que tengan por finalidad promocionar y gestionar vivienda social y asequible. Eso sí, siempre que el importe de la operación sea inferior a los 200.000 euros.Castigo a pisos vacíos y turísticos La parte fiscal del decreto de vivienda también pone el foco en los pisos vacíos y en los inmuebles de uso turístico. En este apartado, la medida más llamativa es que las viviendas que se dediquen a alquiler turístico o de corta duración (menos de 30 noches y salvo que sea la vivienda habitual del arrendador) tendrán que pagar un IVA del 10%. Hasta la fecha, esta actividad estaba exenta de pagar este tributo, algo de lo que se había quejado en varias ocasiones el sector hotelero que sí que tenía que abonar el impuesto. Si el decreto sale convalidado, esta medida entrará en vigor a partir del 1 de diciembre de 2026. Dentro del IVA, el Ejecutivo introduce además dos beneficios fiscales importantes que han sido celebrados por el sector inmobiliario. El primero es que las reformas de vivienda para alquiler habitual podrán beneficiarse de un tipo reducido del 10%. Además, los promotores de vivienda protegida con calificación de permanente o indefinida pagarán un IVA superreducido del 4%. En lo que respecta a los pisos vacíos, el Gobierno introduce una novedad dirigida a penalizarlos fiscalmente. El decreto habilita a los ayuntamientos para que puedan establecer recargo en el Impuesto de Bienes Inmuebles (IBI) de entre el 50 y el 150% a las viviendas sin ocupar. La definición de «desocupado» implica que la vivienda tiene que permanecer al menos dos años deshabitada de forma continuada y sin causa justificada y, además, pertenecer a propietarios que tengan cuatro o más inmuebles de uso residencial. Aunque si está en una zona tensionada, el requisito de la multipropiedad desaparece.Esta posibilidad de subir el IBI también se prevé para los alojamientos turísticos que estén en zonas tensionadas. En este caso, los recargos pueden oscilar entre el 50 y el 150% en función del número de pisos vacacionales que tenga el propietario en cuestión. Además, el decreto incluye una disposición aparentemente técnica en el IRPF, pero que puede afectar notablemente a los propietarios de vivienda vacía. La norma prevé un cambio en el sistema de imputación de rentas en el IRPF y de la forma de medir el valor catastral de las viviendas vacías que, en palabras de Jurado, va a provocar que los propietarios de inmuebles vacíos a su disposición que no sean vivienda habitual, esté alquilada o afecta a un negocio paguen más por este impuesto. 
El euríbor cierra septiembre en el 3,24% y encarece las hipotecas una media de 1.260 euros al año

El euríbor ha cerrado septiembre con una media mensual del 3,24%, lo que supone su nivel más alto desde julio de 2024, cuando se movía sobre el 3,5%. El índice de referencia del mercado hipotecario confirma su escalada tanto en clave mensual, ya que en agostó alcanzó el 2,95%, como interanual. En comparación con el noveno mes del ejercicio pasado, el incremento roza el 50% y confirma así el encarecimiento de las hipotecas vinculadas a dicho indicador. A las familias que les toque revisar su crédito hipotecario con el dato de septiembre deberán hacer frente a un incremento de la cuota de 105 euros al mes y de 1.260 euros más al año en caso de que la actualización sea anual. Si la revisión se hace con carácter semestral, serán unos 67 euros más u 84 euros al semestre. Estos serían los cálculos para una hipoteca media, que según el INE asciende a 180.785 euros, firmada a un plazo de 25 años y con un diferencial de un punto sobre el euríbor.  Si el crédito hipotecario asciende a 300.000 euros bajo las mismas condiciones, los hogares deberán hacer frente a una subida de la cuota de casi 172 euros y alrededor de 2.074 euros más al año en el caso de que la revisión sea anual; y será de 112 euros al mes y 672 euros al semestre, para aquellas hipotecas que se firmasen con una actualización semestral.La senda ascendente del euríbor se produce al calor de las expectativas de que el Banco Central Europeo (BCE) seguirá con las subidas de los tipos de interés. Tras el alza acometido en la última reunión, la tasa de referencia del dinero se sitúa en el 2,5%. En cualquier caso, la revisión global se produce en el marco de unas expectativas de tipos más alta que se observa con mayor claridad en el mercado de deuda, al calor de las mayores rentabilidades de los bonos. El mercado descuenta que pueden situarse en una horquilla de entre el 3,5% y el 4% para abordar el aumento de la inflación por encima del objetivo del 2% ante la escalada del conflicto en Oriente Próximo y el bloqueo del estrecho de Ormuz, que presiona directamente sobre la cotización del petróleo. A la espera de conocer el dato de IPC en la eurozona, la inflación en España se ha disparado hasta niveles cercanos al 5% por los mayores costes energéticos. Se trata del dato más elevado desde julio de 2023. El problema está en la tasa subyacente, aquella que excluye los costes energéticos y los alimentos no elaborados, ha repuntado hasta el 3,1%, también máximos de más de dos años. «El euríbor corre claramente por delante del tipo oficial del BCE. Con la facilidad de depósito en el 2,50% y el euríbor a doce meses alrededor del 3,3%, el mercado está incorporando ya un endurecimiento monetario considerable durante los próximos doce meses», señalan desde Roams. Desde el comparador de servicios básicos, Pablo Vega, explica que un euríbor que sube tres décimas en cuestión de cuatro semanas genera mucha más incertidumbre que un índice que llega a ese mismo nivel después de varios meses. «El mercado hipotecario está teniendo que adaptarse a un cambio extremadamente rápido», agrega.