Vida Gerente - Colombia
Registro  /  Login

Portal de Negocios en Colombia

De Guindos alerta de la «incertidumbre» en el precio de los alimentos por el transporte, la energía y los fertilizantes

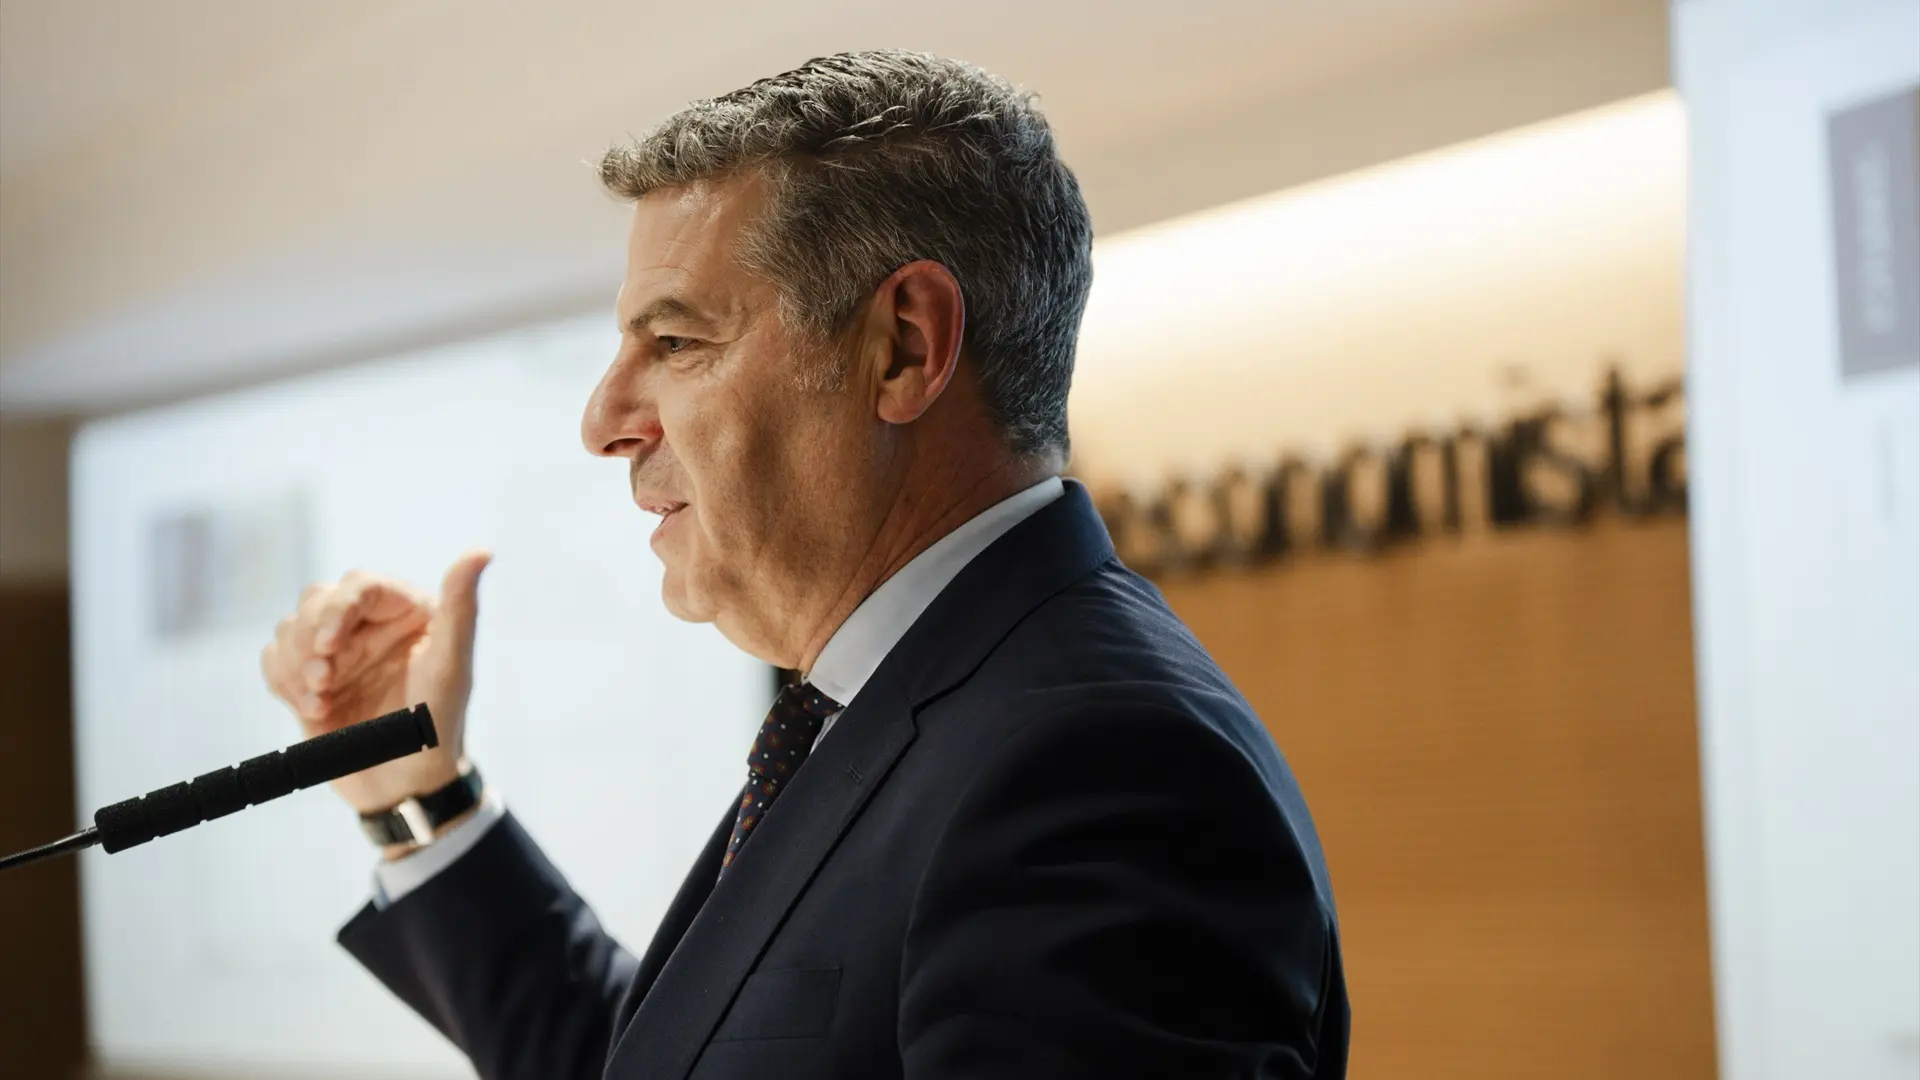
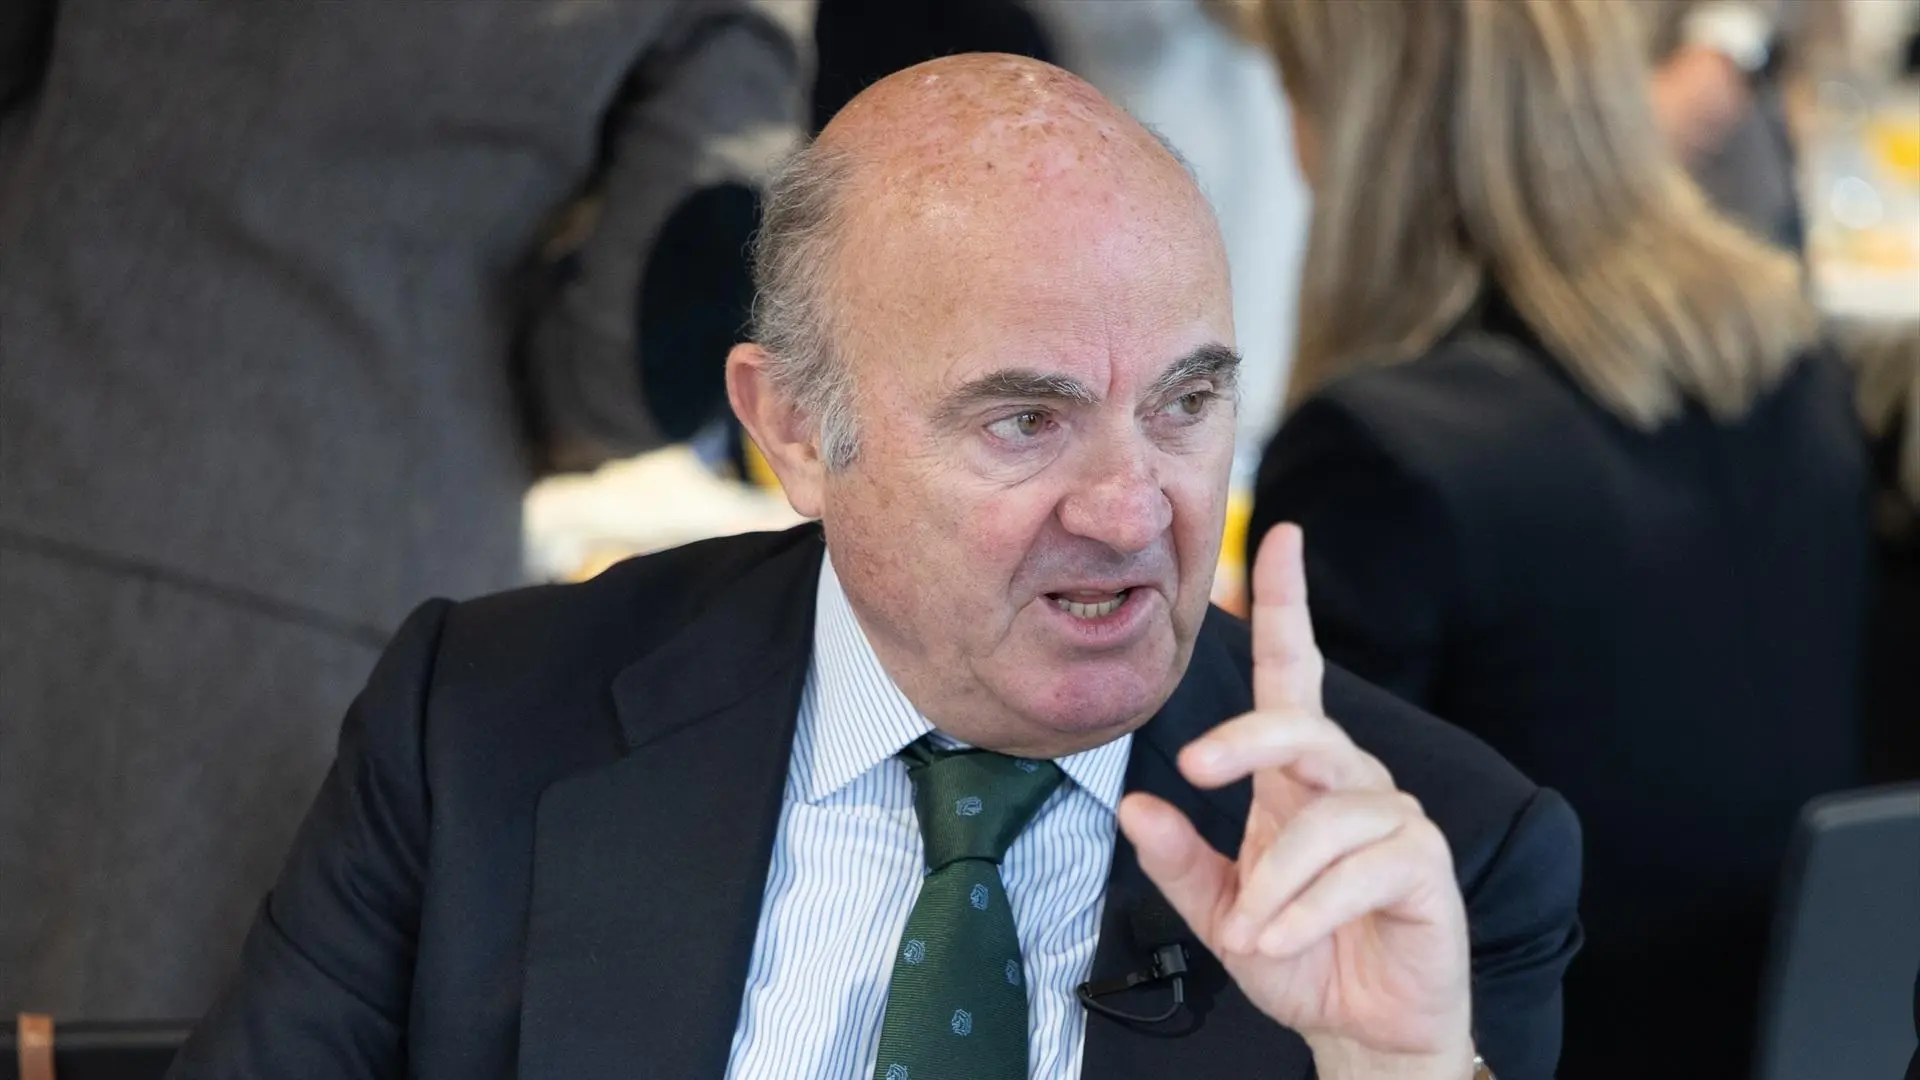
El exvicepresidente económico del Gobierno entre 2011 y 2018, así como exnúmero dos del Banco Central Europeo (BCE), Luis de Guindos ha alertado contra la «incertidumbre» que rodea a la evolución en el precio de los alimentos. De Guindos ha advertido de que el transporte, la energía y los fertilizantes pueden ser «determinantes para una aceleración adicional de la inflación». Algo que, ha añadido, también dependerá de la duración e intensidad de la crisis desatada por la guerra en Oriente Próximo. «Todo va a depender del conflicto , de cómo se desarrolle y, si continúan los precios de la energía elevados y resistentes, hay posibilidad de una espiral», advierte.  El exvicepresidente del BCE ha realizado estas declaraciones durante su participación en el 41º Congreso del Gran Consumo en Sevilla, organizado por la patronal AECOC. De Guindos ha recordado que, en ESpaña, todavía no se han registrado los denominados «efectos de segunda ronda» disparando los precios de los alimentos con consecuencias sobre la renta disponible de las familias. Sin embargo, el exministro sí ve un riesgo en que la inflación alimentaria pueda ir a peor. Para el expolítico y economista esto resultaría perjudicial para España porque esto suele obligar a los bancos centrales «a subir los tipos de interés para contener el proceso, ya que no puede reducir el precio de la energía». A su juicio estamos inmersos en «un shock de oferta» que conlleva una suida de precios del 2 al 4%, mientras que la subyacente se sigue manteniendo en el entorno del 2% «impulsada por la energía». Sin embargo, añade, tampoco se ha producid «una espiral de precio- salario». En su intervención De Guindos ha identificado 3 desafíos para España y Europa: la relación con Estados Unidos «ya que no hay seguridad de que defenderá a Europa de la amenaza existencial que representa Rusia», así como la necesidad de que el Viejo Continente » gaste más y mejor en Defensa pasando de un gasto público de entorno al 2% hasta el 3,5%. Esto es punto y medio».La amenaza China El exvicepresidente del BCE también ve como un desafío a China «al ser el mayor competidor de Europa con una economía que tiene un exceso de capacidad muy enfocada a la exportación y que ha ganado mucha competitividad». De Guindos ha apuntado que «la estructura de producción china tiene ya buenas características y una calidad muy parecida a Europa». El último reto sería la propia fragmentación política de los Veintisiete «con la aparición de partidos radicales como vemos en Alemania o el Parlamento Europeo». Organizaciones que, explica, consideran los planteamientos nacionales más importantes. Algo que puede llevar a la división del club comunitario, en su opinión. «La única forma de que Europa pueda competir en el contexto internacional, de decir algo en el mundo es permanecer unidos», advierte. 
Excantante de N’Klabe regresa como solista

La fuente de la noticia es https://www.elnuevodia.com/entretenimiento/musica/notas/excantante-de-nklabe-regresa-como-solista/ El puertorriqueño Ricky Luis, quien fue la voz principal de la agrupación de salsa N’Klabe durante cinco …

Los inversores en corto se ceban con Francia ante la ola de protestas y el riesgo político

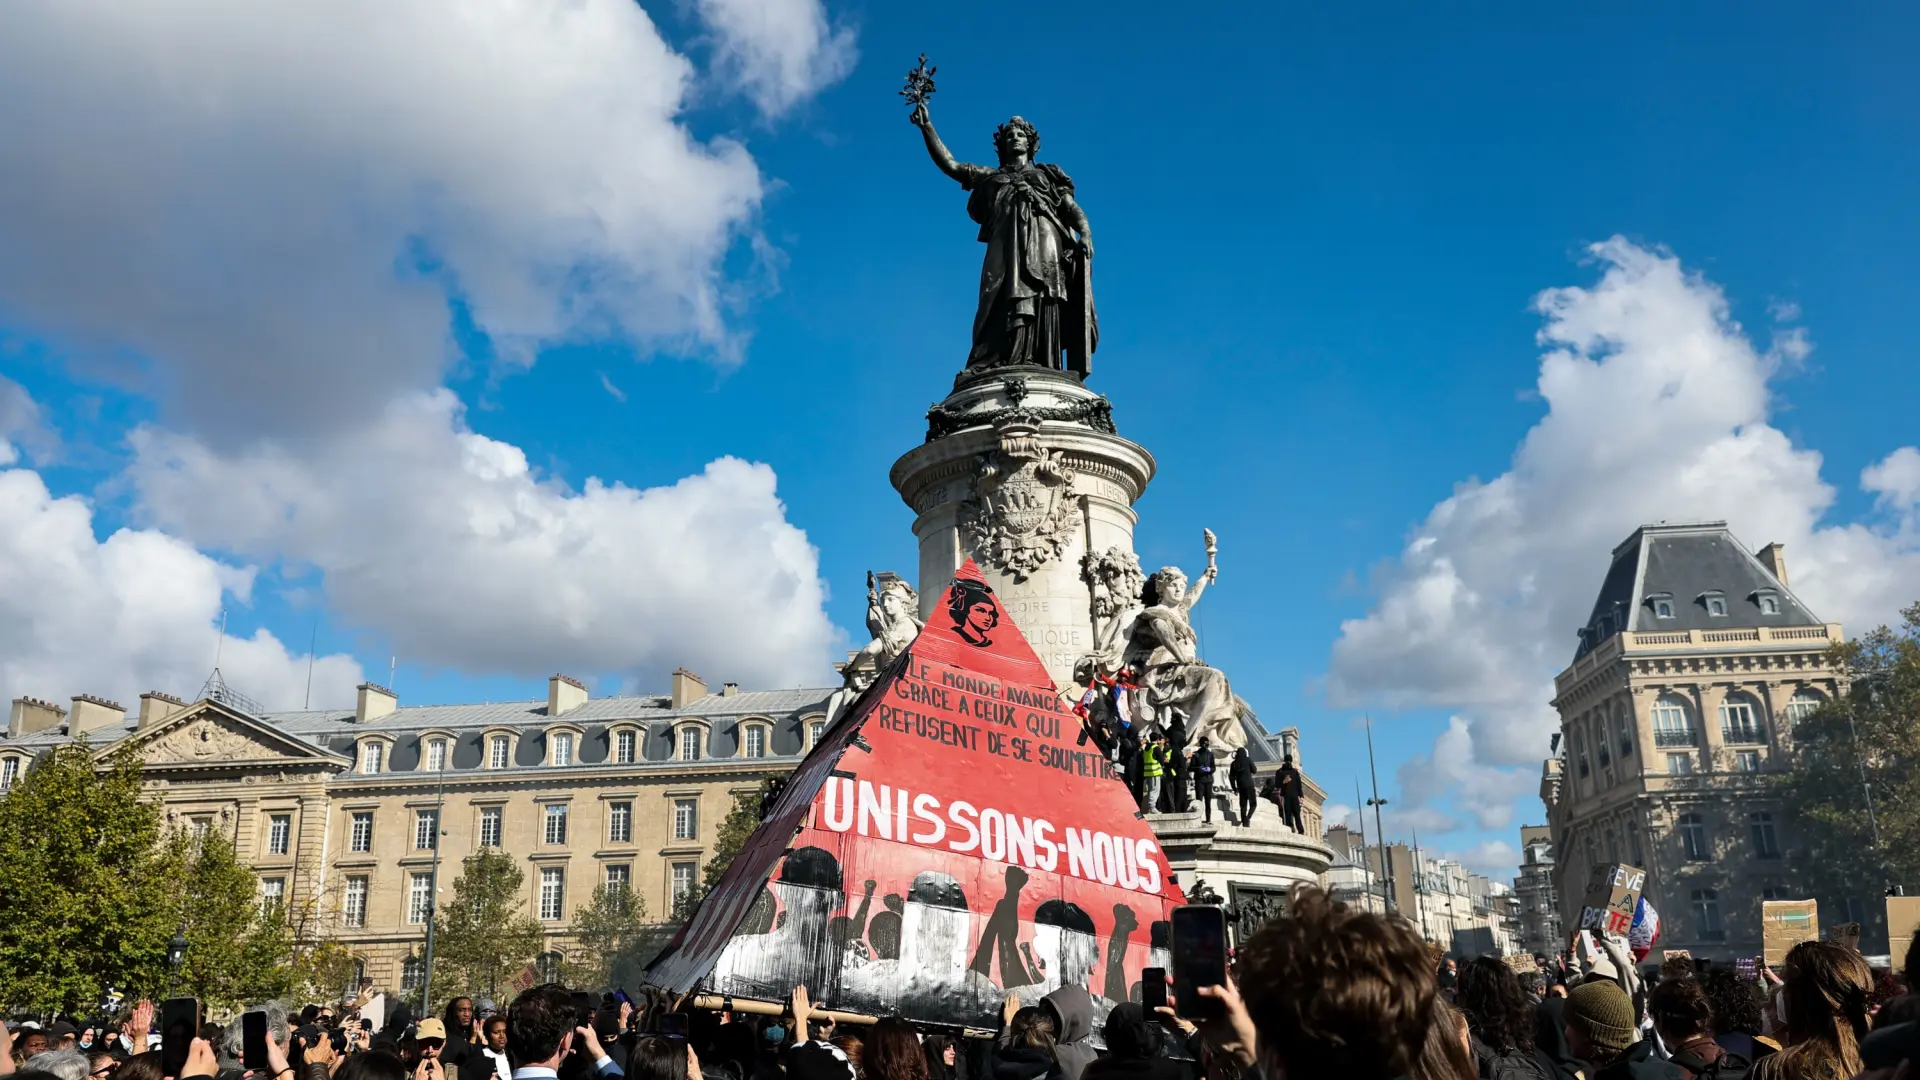
Cuando todos venden, ellos buscan razones para comprar. Los inversores bajistas sacan rédito de la crisis en Francia y aprovechan para hacer caja. Para los inversores de Barclays, el riesgo político ha aumentado tanto en el país galo que este mercado bursátil ya se ha convertido en la mayor posición para los shorts sellers -como se conoce en la jerga- en Europa, pero también en Estados Unidos. El clima de tensión que se respira en las calles de París tras las protestas del fin de semana se ha trasladado a las bolsas y la deuda. Tanto los fondos sistemáticos como los discrecionales evitan cada vez más el CAC40 francés -el índice de referencia del parqué parisino-. Una menor exposición a la renta variable que viene liderada por los fondos que siguen tendencias, denominados Commodity Trading Advisors (CTA), y que toman posiciones largas o cortas en futuros sobre los índices en función de las señales de mercado. «Los CTA mantienen una posición prácticamente neutral a la renta variable de la Unión Europea, con una posición corta máxima en el CAC40. A diferencia de lo que ocurre en Estados Unidos, la mayoría de los mercados se enfrentan a entradas de capital a corto plazo», indican desde Barclays. El mercado financiero francés se ha visto lastrado por la inestabilidad política desde que el presidente del país, Emmanuel Macron, convocó elecciones legislativas anticipadas en junio de 2024. Desde entonces, el país ha tenido hasta cuatro primeros ministros mientras el déficit y la deuda iban en aumento, incrementando los costes de refinanciación. Francia presenta una de las ratios de deuda pública más altas de toda Europa, con un 119% del PIB. La previsión de cerrar con un déficit para el conjunto del ejercicio del 5,4% del PIB tampoco ayuda. Las últimas protestas contra el aumento del coste de la vida han desembocado en una oleada de violencia y disturbios que se están atajando con medidas de seguridad como toques de queda. La situación no ha pasado desapercibida para los inversores bajo la amenaza de que desate una crisis de deuda en toda Europa. La prima de riesgo del país -que mide el diferencial de los bonos de un país con respecto a la renferencia, en este caso, Alemania- se ha disparado por encima de la barrera de los 150 puntos, aunque hace unas semanas llegó a colocarse en los 159, máximos desde la crisis del euro de 2011. En este sentido, la rentabilidad del bono a diez años ha superado el 5% de rentabilidad a la espera de conocer avances en las negociaciones para sacar adelante los presupuestos del próximo año. Patrick Barbe, gestor de Neuberger, ve en la perspectiva de un acuerdo presupuestario un posible catalizador para la reducción parcial de la prima. «Aunque en el pasado la necesidad de reducir el déficit presupuestario pasaba desapercibida para la mayoría de los ciudadanos -puesto que Francia podía financiarse fácilmente a tipos bajos-, la subida generalizada de los tipos de interés y el repunte de la prima ha provocado un cambio en la opinión pública. Ahora la mayoría de franceses reconoce la necesidad de recortar el gasto», especifica. En un mercado de bonos global tensionado, Francia se ha convertido en el eslabón más débil de la cadena. «El aumento del diferencial respecto a los bonos soberanos alemanes demuestra que los inversores también exigen una compensación adicional por los riesgos fiscales y políticos de Francia», comentan los analistas de BlackRock. La mayor gestora de activos hace un llamamiento a la calma y asegura que la eurozona se encuentra mucho más preparada que hace quince años para afrontar cualquier turbulencia en la renta fija, si bien matizan que una intervención por parte del Banco Central Europeo (BCE) no está garantizada. «Siguen siendo posibles nuevas turbulencias y efectos contagio», agregan. La última encuesta de gestores de fondos de Bank of America señalan a Francia como la plaza bursátil menos atractiva para invertir. Un 56% de los encuestados prevé infraponderar el país durante el próximo año, el porcentaje más elevado desde que se tienen registros. Más de seis de cada diez cita la sostenibilidad fiscal y el ciclo electoral para suceder a Macron la próxima primavera como el mayor riesgo político para la renta variable europea. 

La caída de los decretos de la vivienda asesta un golpe determinante a la legislatura y Sánchez abre un fin de semana de reflexión

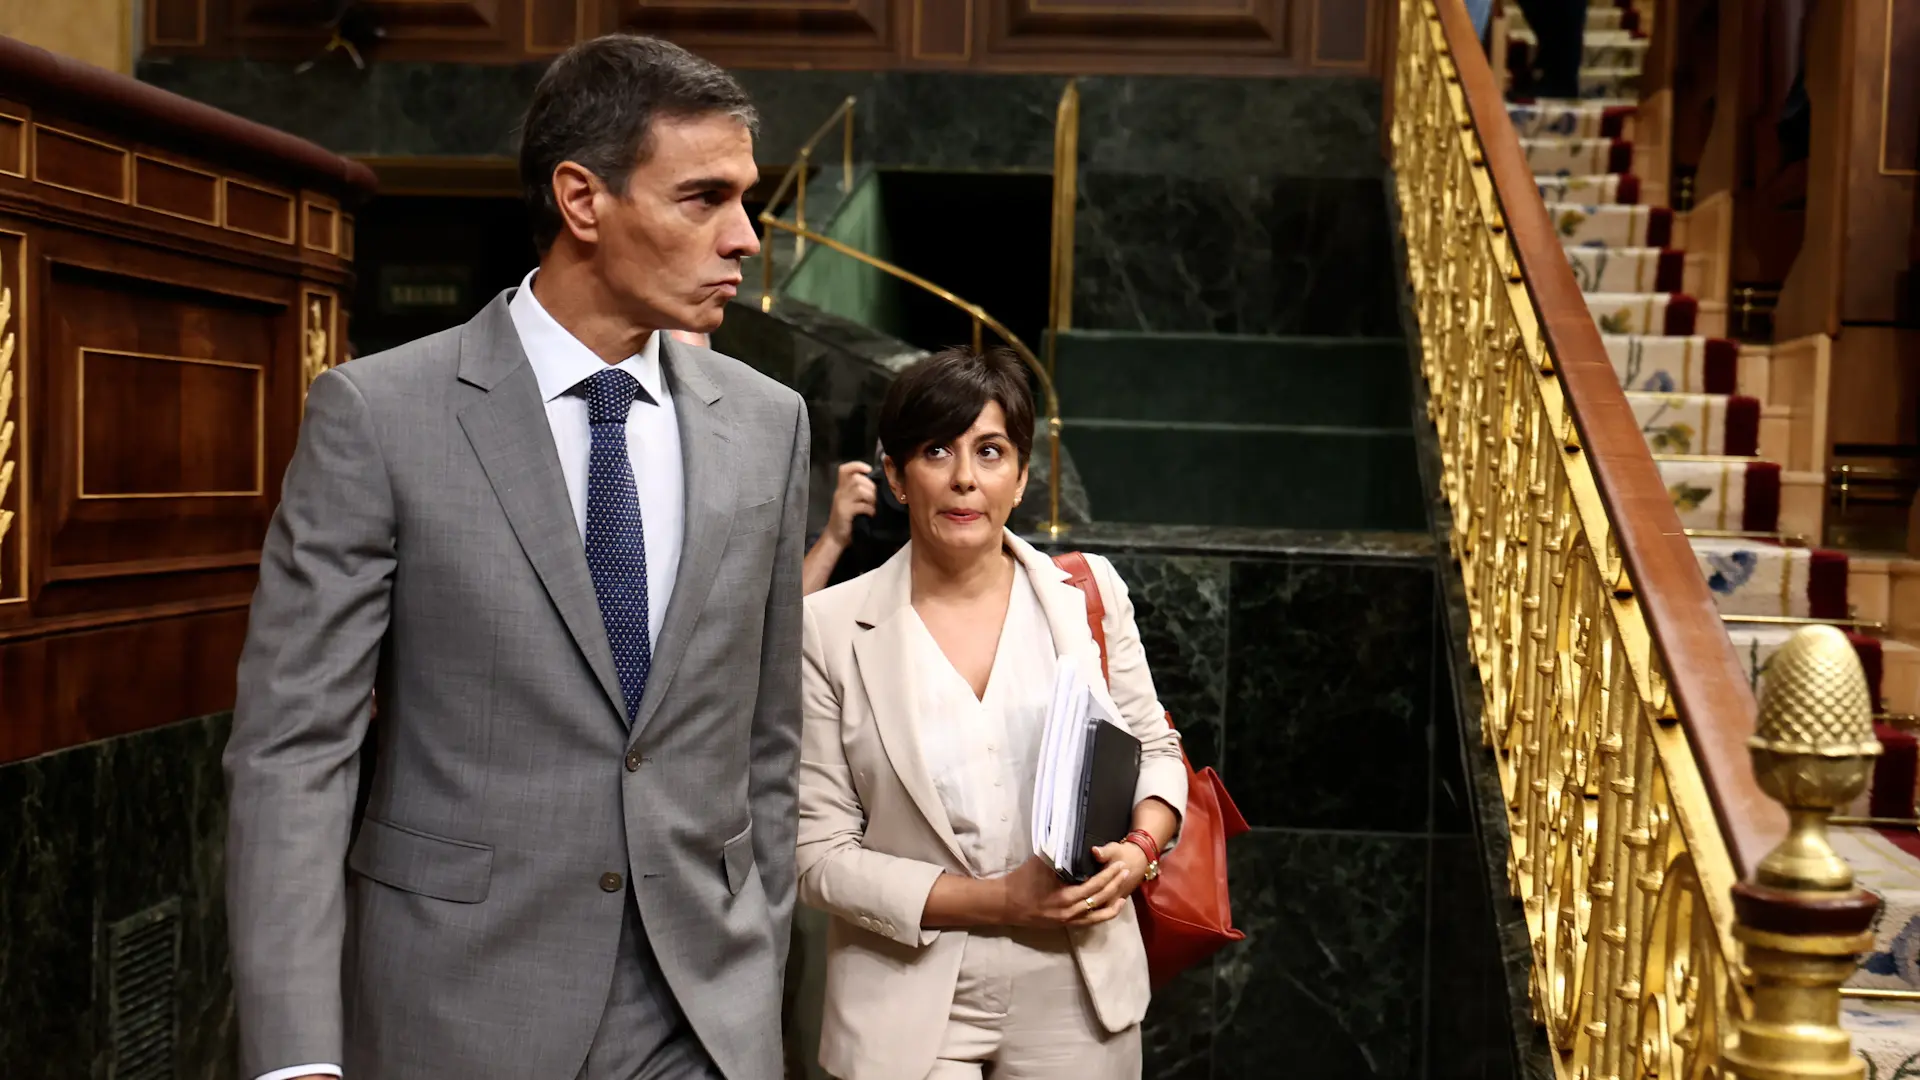
La caída de los dos decretos de vivienda en el Congreso han asestado un golpe que puede resultar definitivo al Gobierno y, por tanto, a la legislatura. Ante un escenario incierto, el presidente Pedro Sánchez, el único con potestad para convocar elecciones generales, abre un fin de semana en el que reflexionar sobre cómo abordar la situación a partir de ahora, teniendo en cuenta lo ocurrido este viernes y cómo puede reaccionar la calle, muy combativa en la última semana pidiendo soluciones a la crisis habitacional. Eso sí, desde Moncloa no descartan ningún escenario.Desde que Junts confirmó el jueves que votaría en contra de los dos decretos, los rumores sobre un posible adelanto electoral han sobrevolado los pasillos del Congreso durante los debates parlamentarios. Y en su intervención por sorpresa en el hemiciclo, fue el propio Sánchez el que los alimentó al dejar una advertencia: «La historia les juzgará antes de lo que creen y con mayor contundencia de lo que imaginan».En Moncloa no prevén movimientos a lo largo de este fin de semana. Su intención, mientras analizan el nuevo escenario que se abre tras la caída de los decretos, es tratar de mantenerse en la «pantalla» de que son las bancadas de la derecha las que han impedido la aprobación de medidas para hacer frente a la crisis habitacional. Fuentes gubernamentales cargan contra las formaciones de Alberto Núñez Feijóo y Carles Puigdemont, con el objetivo de que el foco no se aparte de ellos, y consideran que no han medido las consecuencias de votar en contra de unas medidas que iban a amortiguar el principal problema que sufre el país. «Lo veremos en las urnas», señalan, dando por hecho que esta decisión les pasará factura electoral.También explican desde Moncloa que quieren tomar el pulso de la calle este fin de semana. El sábado hay convocadas manifestaciones por la vivienda en más de 50 ciudades y Sánchez estará muy pendiente de la movilización ciudadana en las calles para tomar una decisión.A la espera de saber la respuesta que pueda dar Sánchez, es la propia oposición la que le exige que apriete el botón electoral, dadas las encuestas que les sitúan con opciones más que probables de lograr una mayoría suficiente para gobernar. Es el desafío que le ha lanzado el líder del PP, Alberto Núñez Feijóo: «Tiene la coartada, ponga la fecha, disuelva las Cortes, convoque elecciones y que hablen los españoles».

Los economistas piden recuperar los créditos para la entrada de primera vivienda y los avales al alquiler social tras decaer los decretos

Los mismos problemas que ayer, pero menos que mañana… si nada lo remedia. El mercado de la vivienda transita la primera jornada después de que el Congreso tumbase el viernes los dos decretos aprobados por el Gobierno que contenían medidas como la prorroga de los alquileres, los topes a las rentas, la limitación de compra a los «fondos buitre» y beneficios fiscales para caseros e inquilinos, entre otras. Lejos de sosegarse, el debate en la calle se ha intensificado, pero también entre los expertos. De un lado, el sector inmobiliario considera que la Cámara Baja ha frenado una respuesta equivocada al problema y ha reclamado una respuesta «útil» a la crisis habitacional a través de un Pacto de Estado por la Vivienda. De otro, el Consejo General de Economistas (CGE) ha incidido en que la coyuntura actual supone uno de los mayores problemas que enfrenta el país y ha recordado que, de acuerdo con los cálculos del Banco de España, acumula un déficit de unas 750.000 viviendas que serían necesarias para responder a la creación de hogares de los últimos años -y que pueden elevarse hasta un millón antes de que concluya la década-.Por ello, en el CGE consideran necesaria la protección de las personas vulnerables y valoran positivamente algunas medidas incluidas en los decretos, como los préstamos para financiar la entrada de la primera vivienda, los avales para alquiler social y asequible, el apoyo a la construcción industrializada o determinadas ventajas fiscales.Efectos indeseados sobre un mercado rotoAl mismo tiempo inciden en que, dado que el principal problema es la escasez de vivienda, las medidas propuestas podían redistribuir sus efectos, pero difícilmente solucionarían el déficit estructural de oferta. Los economistas recuerdan que alrededor del 92% de las viviendas alquiladas a precio de mercado pertenecen a particulares. Así, sostienen que determinadas limitaciones sobre contratos, rentas y desahucios podían provocar que algunos propietarios retirasen viviendas del alquiler, las destinasen a la venta o recurrieran al alquiler temporal o por habitaciones. Otro efecto no deseado sería que los propietarios fijasen rentas iniciales más elevadas para anticiparse a futuras restricciones. En su análisis recuerdan cómo en 2024, las viviendas que entraban por primera vez en el mercado del alquiler tenían una renta media un 16,5 % superior a la del conjunto de viviendas ya alquiladas.Los economistas consideran, además, que el impacto de las medidas propuestas no sería igual para todos. Quienes ya cuentan un contrato podrían beneficiarse de una mayor estabilidad, mientras que jóvenes, trabajadores que necesitan cambiar de ciudad y hogares con ingresos irregulares podrían enfrentarse a una menor oferta y a mayores exigencias por parte de los propietarios. El CGE relaciona esto último con la movilidad laboral, puesto que si cambiar de ciudad implica perder un contrato protegido y acceder a un mercado más caro, podrían reducirse los incentivos para desplazarse por motivos profesionales.En relación a las empresas del sector, el Consejo advierte de que el marco planteado podía aumentar la prudencia inversora y hacer que algunos proyectos destinados al alquiler se orientasen hacia la venta. Por todo ello, los economistas defienden la necesidad de un marco estable que favorezca tanto la oferta pública como la privada.Otro elemento central de su análisis pasa por la seguridad jurídica. El CGE considera que la modificación prácticamente simultánea de normas sobre la misma materia podía generar incertidumbre, problemas interpretativos y mayor litigiosidad. También destaca los posibles costes financieros y administrativos para las comunidades autónomas y la necesidad de concretar adecuadamente su compensación estatal.“Lo que les faltaba (a los decretos) sigue teniendo tanto o más peso que las medidas que se proponían”, recalcan en su informe, al tiempo que ponen sobre la mesa medidas necesarias como movilizar suelo, agilizar licencias, reducir los largos plazos urbanísticos, actuar sobre la falta de trabajadores en la construcción, así como impulsar la vivienda industrializada y el aumento del parque público y social. Este último representa, según el documento, aproximadamente el 1,7 % de los hogares en vivienda pública y el 3,5 % en alquiler social, en sentido amplio.Finalmente, el Consejo interpreta la no convalidación como una oportunidad para elaborar una política de vivienda “más amplia, estable y estructural”, con debate suficiente, evaluación económica y social y participación de los distintos agentes. Los economistas reclaman que se proteja a los hogares vulnerables mediante recursos públicos suficientes, garantizar la seguridad jurídica y, sobre todo, combinar esas medidas con un “verdadero plan de incremento de la oferta”. Su principal conclusión es que la vivienda debe convertirse en una “política de Estado”, para lo que deberían combinarse la protección social, la seguridad jurídica y los incentivos económicos para aumentar sostenidamente la oferta.