La fuente de la noticia es https://www.elnuevodia.com/entretenimiento/musica/notas/excantante-de-nklabe-regresa-como-solista/ El puertorriqueño Ricky Luis, quien fue la voz principal de la agrupación de salsa N’Klabe durante cinco …
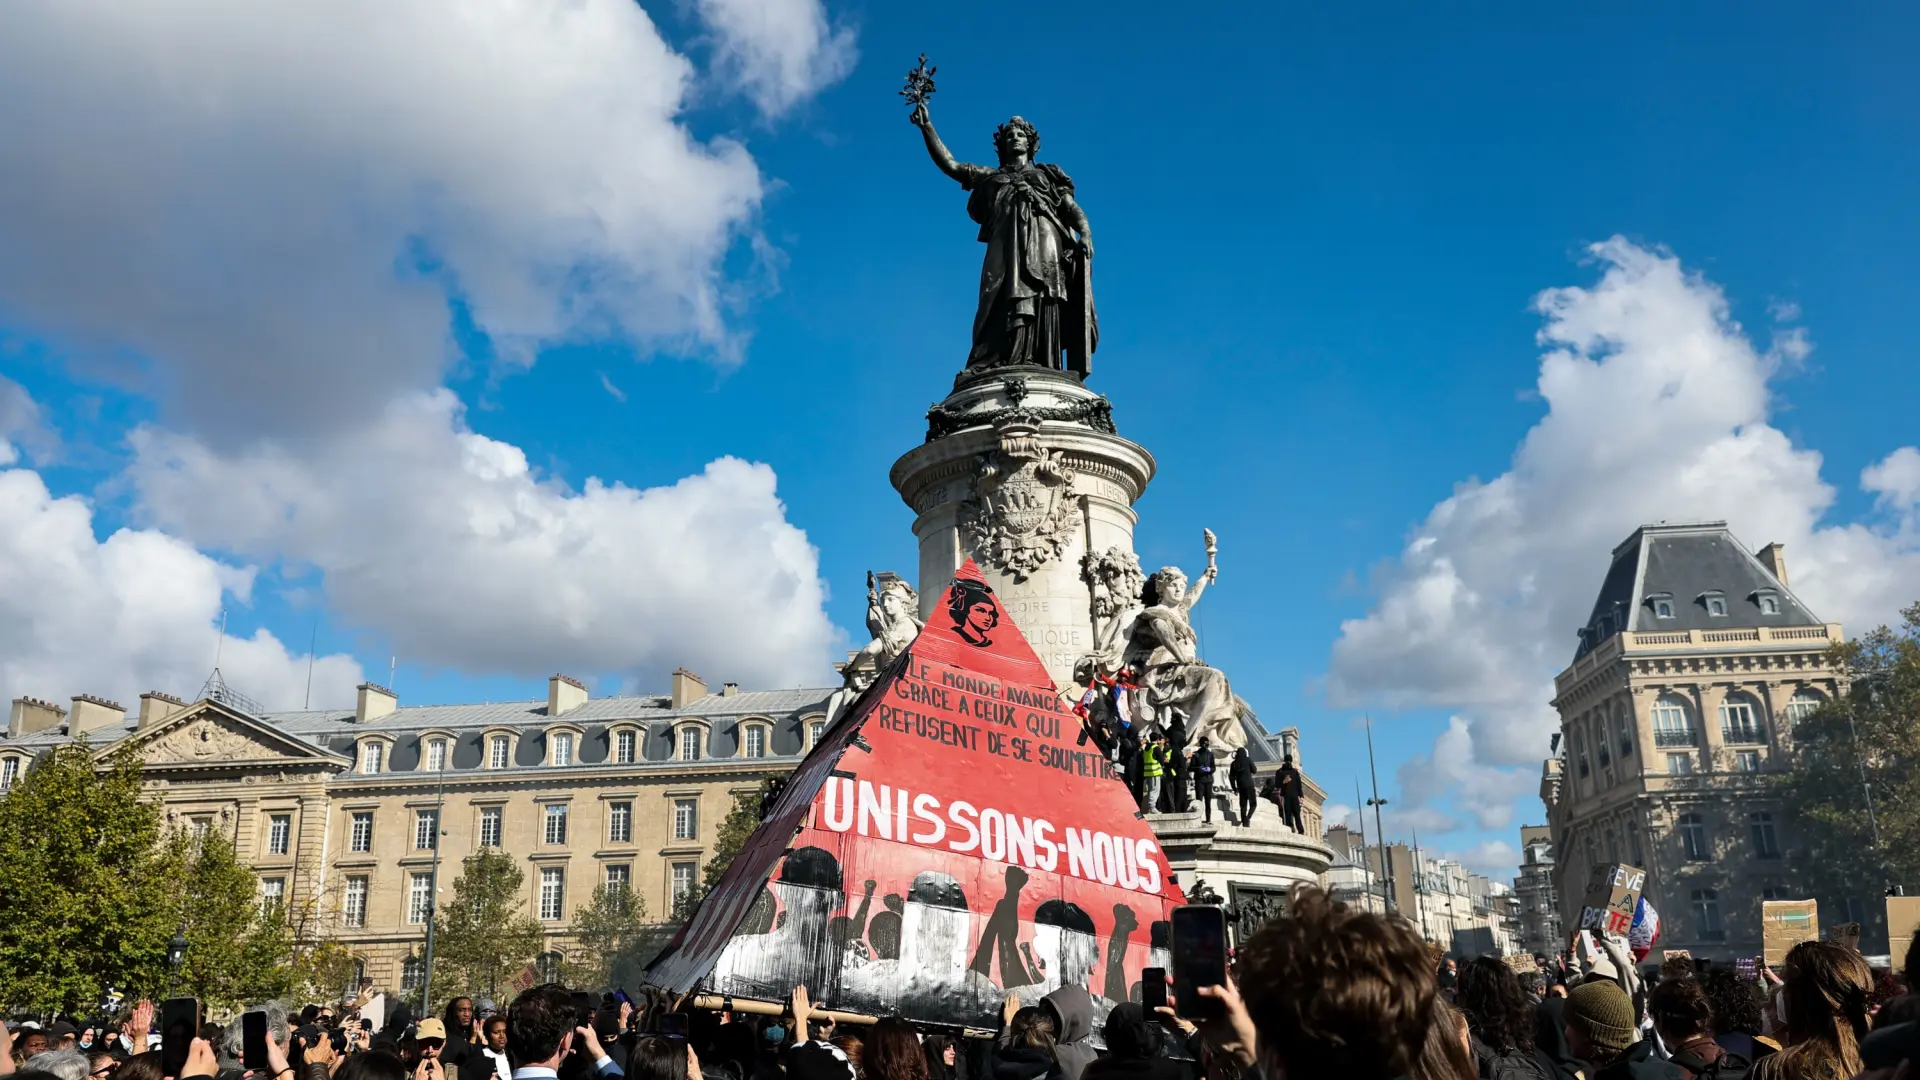
Cuando todos venden, ellos buscan razones para comprar. Los inversores bajistas sacan rédito de la crisis en Francia y aprovechan para hacer caja. Para los inversores de Barclays, el riesgo político ha aumentado tanto en el país galo que este mercado bursátil ya se ha convertido en la mayor posición para los shorts sellers -como se conoce en la jerga- en Europa, pero también en Estados Unidos. El clima de tensión que se respira en las calles de París tras las protestas del fin de semana se ha trasladado a las bolsas y la deuda. Tanto los fondos sistemáticos como los discrecionales evitan cada vez más el CAC40 francés -el índice de referencia del parqué parisino-. Una menor exposición a la renta variable que viene liderada por los fondos que siguen tendencias, denominados Commodity Trading Advisors (CTA), y que toman posiciones largas o cortas en futuros sobre los índices en función de las señales de mercado. «Los CTA mantienen una posición prácticamente neutral a la renta variable de la Unión Europea, con una posición corta máxima en el CAC40. A diferencia de lo que ocurre en Estados Unidos, la mayoría de los mercados se enfrentan a entradas de capital a corto plazo», indican desde Barclays. El mercado financiero francés se ha visto lastrado por la inestabilidad política desde que el presidente del país, Emmanuel Macron, convocó elecciones legislativas anticipadas en junio de 2024. Desde entonces, el país ha tenido hasta cuatro primeros ministros mientras el déficit y la deuda iban en aumento, incrementando los costes de refinanciación. Francia presenta una de las ratios de deuda pública más altas de toda Europa, con un 119% del PIB. La previsión de cerrar con un déficit para el conjunto del ejercicio del 5,4% del PIB tampoco ayuda. Las últimas protestas contra el aumento del coste de la vida han desembocado en una oleada de violencia y disturbios que se están atajando con medidas de seguridad como toques de queda. La situación no ha pasado desapercibida para los inversores bajo la amenaza de que desate una crisis de deuda en toda Europa. La prima de riesgo del país -que mide el diferencial de los bonos de un país con respecto a la renferencia, en este caso, Alemania- se ha disparado por encima de la barrera de los 150 puntos, aunque hace unas semanas llegó a colocarse en los 159, máximos desde la crisis del euro de 2011. En este sentido, la rentabilidad del bono a diez años ha superado el 5% de rentabilidad a la espera de conocer avances en las negociaciones para sacar adelante los presupuestos del próximo año. Patrick Barbe, gestor de Neuberger, ve en la perspectiva de un acuerdo presupuestario un posible catalizador para la reducción parcial de la prima. «Aunque en el pasado la necesidad de reducir el déficit presupuestario pasaba desapercibida para la mayoría de los ciudadanos -puesto que Francia podía financiarse fácilmente a tipos bajos-, la subida generalizada de los tipos de interés y el repunte de la prima ha provocado un cambio en la opinión pública. Ahora la mayoría de franceses reconoce la necesidad de recortar el gasto», especifica. En un mercado de bonos global tensionado, Francia se ha convertido en el eslabón más débil de la cadena. «El aumento del diferencial respecto a los bonos soberanos alemanes demuestra que los inversores también exigen una compensación adicional por los riesgos fiscales y políticos de Francia», comentan los analistas de BlackRock. La mayor gestora de activos hace un llamamiento a la calma y asegura que la eurozona se encuentra mucho más preparada que hace quince años para afrontar cualquier turbulencia en la renta fija, si bien matizan que una intervención por parte del Banco Central Europeo (BCE) no está garantizada. «Siguen siendo posibles nuevas turbulencias y efectos contagio», agregan. La última encuesta de gestores de fondos de Bank of America señalan a Francia como la plaza bursátil menos atractiva para invertir. Un 56% de los encuestados prevé infraponderar el país durante el próximo año, el porcentaje más elevado desde que se tienen registros. Más de seis de cada diez cita la sostenibilidad fiscal y el ciclo electoral para suceder a Macron la próxima primavera como el mayor riesgo político para la renta variable europea.
El inversor extranjero gana protagonismo en el mercado de deuda pública española. La estrategia de financiación del Tesoro Público para este 2026 contempla entre sus objetivos que la base de extranjeros pasara de representar el 48% a situarse por encima del 50%. Una meta que ya se ha conseguido tras cerrar el pasado mes de junio en el 50,8%, una cota récord. Esto equivale a que de los casi 1,5 billones en circulación, casi 760.000 millones están en manos de ahorradores no residentes en España, según datos del Tesoro Público. Refuerzan así su apuesta por esta economía, que ha ido en aumento de manera sostenida desde la pandemia con un incremento del 38% desde entonces. Félix López, gestor de renta fija en Abante Asesores, destaca que aunque su peso en el conjunto del apalancamiento público siempre ha sido relevante, este comportamiento evidencia el atractivo de la renta fija española. No obstante, avisa de que el dato se puede ver distorsionado porque también se incluye dentro de esta categoría a las gestoras españolas con sede en Luxemburgo que adquieren bonos. En cualquier caso, el porcentaje supera el contabilizado en 2007, antesala del estallido de la burbuja inmobiliaria, cuando se movía sobre el 45%. En aquel momento, la economía vivía los últimos coletazos de una época dorada asentada sobre el boom del ladrillo. En el momento actual, el escenario de crecimiento es totalmente diferente. Al margen de que la crisis de vivienda, que ahora es de escasez y no de exceso de oferta, la expansión de la actividad por encima del resto de la eurozona se asienta sobre la robustez del mercado laboral y el aumento de la población, que roza los 50 millones de habitantes. Estos factores avalan la confianza en la economía española, que viene refrendada también por la mejora de su ‘rating’. La estadística del Tesoro recoge el dato solamente hasta julio, cuando las principales agencias de calificación (Moody’s, Fitch y S&P) aún no habían actualizado su visión sobre España a ‘A+’ con perspectiva estable después de seis años sin novedades. El cambio de posición a finales de verano se produce después de que el año pasado la colocaran en el nivel A, un umbral que no tocaban desde 2012, justo en plena crisis de deuda que tuvo en el foco a los países periféricos de la eurozona, entre ellos, España.
Catorce años después, el país da por enterrado este capítulo y el inversor internacional se ha rendido a los encantos de la deuda española en un contexto en el que busca calidad, tal y como afirma Juan Vilarrasa, senior portfolio manager en Miraltabank. Esto también tiene su reflejo en la prima de riesgo, el principal indicador de estrés financiero de una economía, que recoge el diferencial del interés de la deuda española con respecto a la alemana, considerada la referencia. En este caso, tras el ligero repunte experimentado en los últimos días como consecuencia de los disturbios producidos en Francia, que está al está al borde de una crisis de deuda, ha repuntado hasta los 65 puntos a escala nacional, cuando en agosto oscilaba en la franja de los 40 puntos. «No es algo necesariamente positivo ni negativo, pero la mayor presencia de inversores extranjeros hace a España más vulnerable a los movimientos de los mercados y más dependientes de su percepción sobre el país», señala Víctor Alvargonzález, socio fundador de Nextep Finance, compañía de asesoramiento independiente, quien resalta la dependencia del ahorro externo que esta radiografía arroja. El mayor papel de los extranjeros en la compra de deuda ha ayudado a compensar la retirada gradual del Banco Central Europeo (BCE), representada en la muestra a través del Banco de España (BdE) y que con los últimos datos disponibles acaparan un 20% de toda la deuda en circulación. Durante el pico registrado en 2021 como consecuencia de la pandemia de Covid-19 llegó a ser del 33%.
En la misma línea, las administraciones públicas también han acometido una reducción paulatina de compras de títulos hasta pasar del 11,6% de 2010 a un testimonial 2,5% actualmente, que se traduce en 37.700 millones. El particular, en contraste, apenas supone el 1,7% del total y viene condicionado por su alto peso en la deuda a corto plazo a través de las Letras del Tesoro.Por último, las entidades de crédito, que históricamente han tenido un papel relevante en este sentido, comienzan a ganar de nuevo terreno. La tendencia a la baja arranca en 2014 para alcanzar el valle en 2021 (12,2%), cuando empiezan a remontar y ya rozan el 15%. En cualquier caso, es la mitad de lo que llegaron a concentrar hace doce años con 223.000 millones ahora mismo. La exposición a la deuda pública por parte de las entidades le sirve para blindarse frente a la evolución de los tipos de interés a la vez que gestiona el control del riesgo. Asimismo, en la lista también aparecen las aseguradoras, que canalizan un 6,4% del total, equivalente a 95.000 millones, así como los fondos de inversión con un 2% (30.409 millones).
Francia necesita encontrar compradores para 340.000 millones de deuda en 2027, pero acaba de aparecer otro problema que va más allá de cuánto tendrá que pagarles. Según un informe de Allianz Research, la capacidad del mercado para absorber grandes operaciones de compraventa de bonos franceses ha caído más de un 50% respecto a sus niveles habituales. Y la anomalía llega cuando el Estado francés ya paga por endeudarse más que algunas de sus propias empresas, mientras los inversores internacionales reconsideran cuánto dinero están dispuestos a prestarle. La presión aumenta, pero Christine Lagarde y el Banco Central Europeo (BCE) tienen menos libertad de actuación de la que podría parecer.La buena noticia es que los inversores no han dejado de prestar dinero a Francia. Siguen comprando sus bonos, pero cada vez exigen más a cambio. De hecho, según la Agencia France Trésor, hasta septiembre, la demanda en las emisiones a medio y largo plazo había superado en 2,5 veces la cantidad ofrecida. Sin embargo, el interés medio de las emisiones realizadas este año ha pasado del 3,14% de 2025 al 3,55%, mientras el bono a diez años ha llegado a aproximarse al 5%, niveles desconocidos desde hace casi un cuarto de siglo.Y cuanto más tiene que pagar Francia para atraer ese dinero, más importante resulta saber de quién depende para conseguirlo. Allianz calcula que los bancos y otros inversores financieros extranjeros controlan alrededor del 36% de los bonos del Estado francés. Solo los japoneses mantienen aproximadamente 137.000 millones, cerca del 5% del mercado, y el temor es que una parte de ese dinero regrese a Japón si las inversiones allí empiezan a resultar más atractivas.Compradores en retiradaA esa dependencia de los inversores extranjeros se añade la retirada progresiva del Banco de Francia, que está reduciendo su cartera de deuda pública conforme vencen los bonos que compró durante los programas extraordinarios del BCE, y eso obliga a París a buscar otros compradores para cubrir ese hueco. En 2027, Francia tendrá que captar 28.000 millones más que este año, y buena parte servirá para devolver deuda anterior. Pero muchos de esos bonos se emitieron cuando los tipos de interés eran mucho más bajos, de modo que tendrá que sustituirlos por otros bastante más caros, elevando todavía más una factura que ya se está disparando.Solo en intereses, Francia prevé gastar 72.900 millones de euros en 2027, unos 10.300 millones más que este año, y tendrá que encontrar ese dinero mientras intenta reducir un déficit que todavía supera el 5% del PIB. Por otro lado, la presión sobre los bonos franceses se está viendo agravada por el comportamiento de algunos grandes fondos, que están reduciendo sus posiciones. La gestora japonesa Sumitomo Mitsui DS AM ha vendido la deuda francesa que mantenía en sus fondos globales de renta fija para trasladar ese dinero a bonos alemanes y japoneses, mientras algunos fondos especulativos han acelerado las caídas al deshacer sus apuestas sobre la deuda francesa.¿Y si Francia pierde a Lagarde?La presión sobre la deuda francesa llega, además, en un momento en el que empiezan a surgir dudas sobre la continuidad de Christine Lagarde al frente del BCE. Su mandato termina en octubre de 2027, pero las informaciones sobre una posible salida anticipada abren una nueva incógnita, justo cuando acaba de recordar que el BCE dispone de herramientas para intervenir cuando las tensiones en los mercados de deuda resultan injustificadas. La incertidumbre institucional coincide con un calendario presupuestario especialmente exigente.Allianz identifica los próximos 20 y 27 de octubre como fechas relevantes para las votaciones del presupuesto francés. Su escenario central contempla que el Gobierno consiga sacar adelante unas cuentas, aunque insuficientes para resolver el desequilibrio fiscal, y sitúa el déficit de 2027 en el 5,3% del PIB. A su vez, una subida adicional de 100 puntos básicos en los costes de financiación podría elevar en unos 25.000 millones la factura conjunta de intereses de las administraciones públicas, las empresas y los hogares. Ese encarecimiento se trasladaría a la economía durante los siguientes tres a seis meses, y el ajuste necesario para estabilizar la deuda francesa superaría los 80.000 millones. El deterioro de la posición financiera de Francia se refleja también en la comparación frente a sus propias empresas. Según datos de Bloomberg, unos 215.000 millones en bonos corporativos franceses ofrecen ya rentabilidades inferiores a las de la deuda del Estado con vencimientos similares, casi 18 veces más que a comienzos de año. Entre esas compañías figuran nombres como L’Oréal y TotalEnergies, mientras Air Liquide acaba de recibir peticiones por 12.500 millones para una emisión colocada a tipos menores a los que paga el Estado. Los inversores están dispuestos a prestar dinero a determinadas empresas antes que al Gobierno de París.
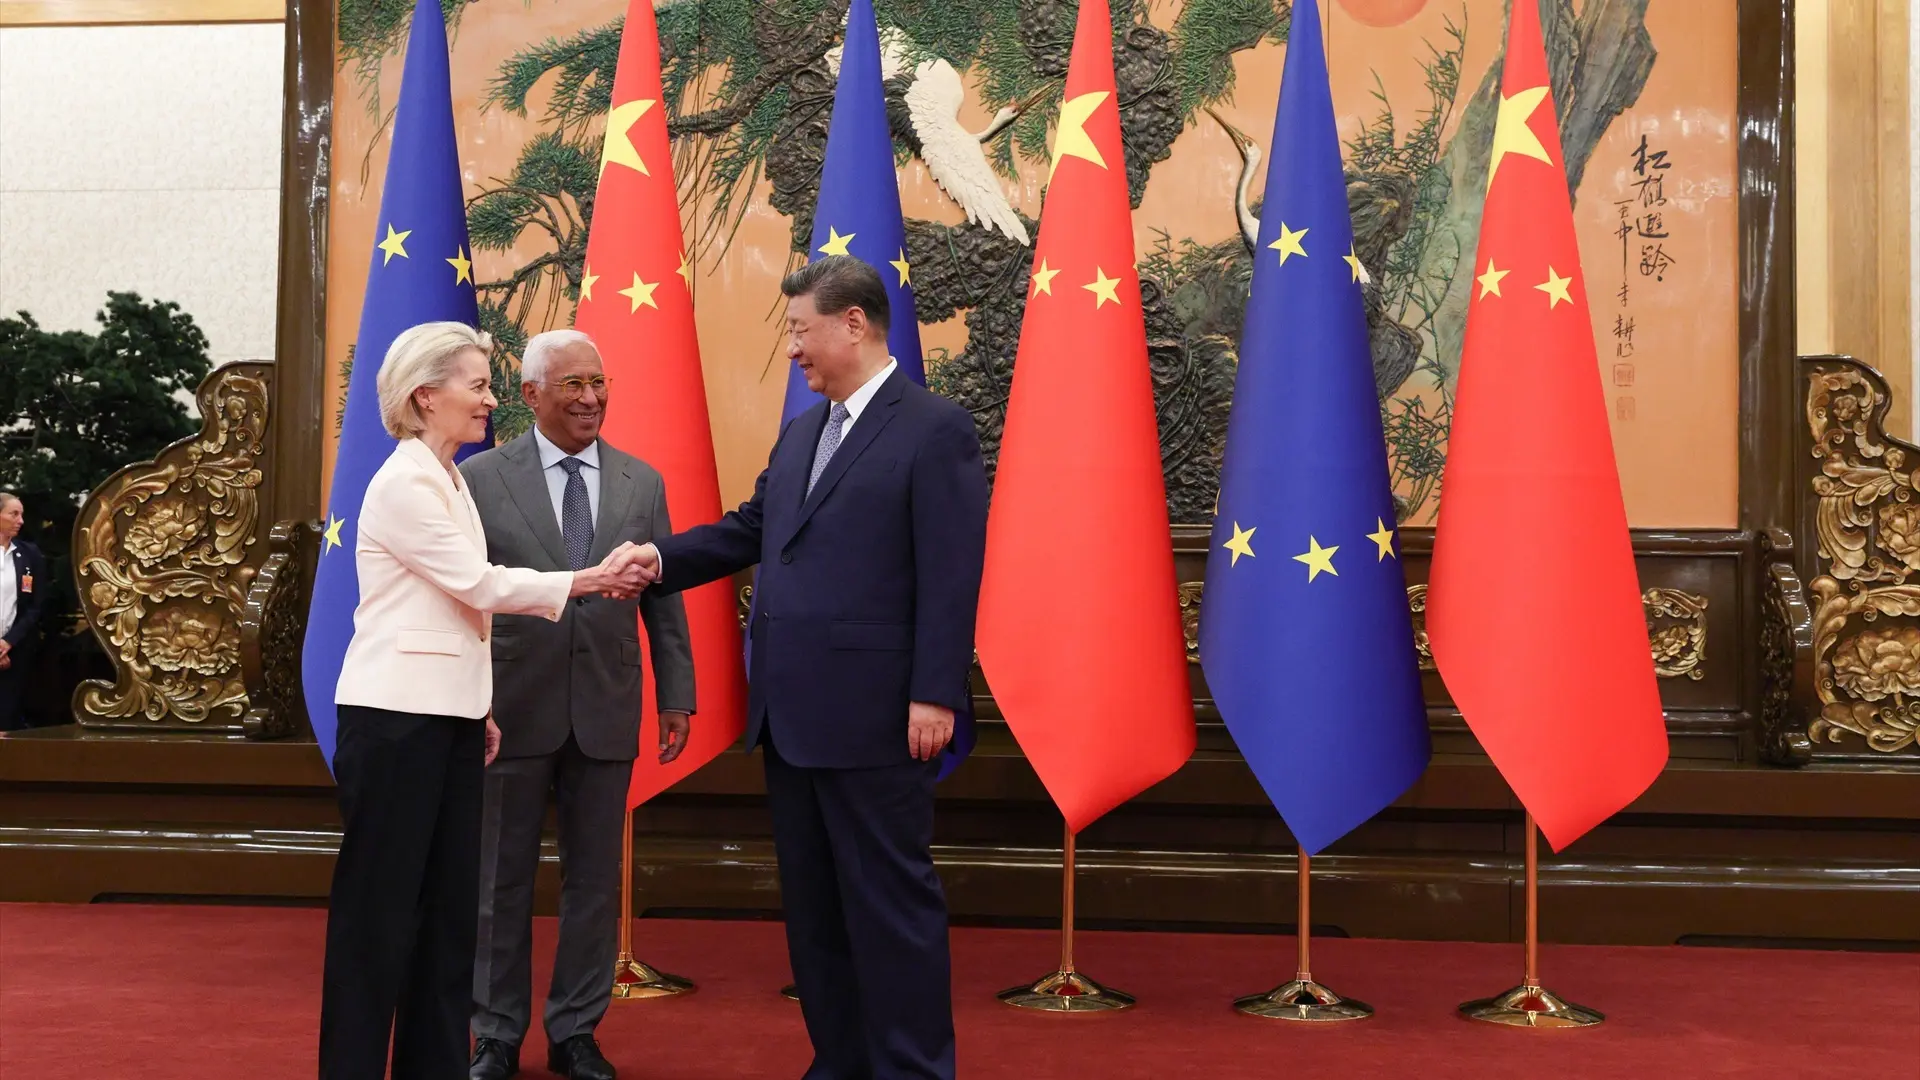
La Unión Europea y China han acercado posturas este viernes con varios «consensos», según el comunicado de Pekín, sobre coches híbridos y también en lo que se refiere a las tierras raras. Estos acuerdos se han producido durante la visita del comisario de Comercio, Maros Sefcovic, a Pekín, la cual se ha alargado dos jornadas y ha servido para frenar las opciones de una guerra comercial. Precisamente esta semana el Parlamento Europeo ha pedido a Bruselas endurecer su política respecto al gigante asiático, con la vía incluso de usar represalias comerciales en caso de necesidad.»Tras intensas consultas, ambas partes alcanzaron un entendimiento sobre el comercio de vehículos híbridos de una forma compatible con las normas de la Organización Mundial del Comercio», explica el Gobierno chino en su comunicado. Pekín añade además que esos acercamientos incluyen un «entendimiento» sobre el comercio precisamente de vehículos híbridos, un «canal verde» para exportaciones chinas de tierras raras a Europa y un diálogo técnico sobre el reglamento europeo de subsidios extranjeros.»Conocen el contexto. El déficit comercial supone un enorme desafío para la UE, que se siente en todos los Estados miembros. Es insostenible y exige una vía creíble hacia el reequilibrio. Debemos defender nuestras industrias y restablecer unas condiciones de competencia equitativas que se han visto distorsionadas por el exceso de capacidad mundial», explicó el propio Sefcovic tras las reuniones en Pekín, satisfecho con los resultados.Cree que se ha marcado una línea a seguir. «Durante los últimos tres meses, hemos trabajado intensamente a todos los niveles. Nos hemos centrado en prioridades claras y resultados cuantificables como prueba de concepto», añadió el comisario, que resumió los logros de estos dos días desde el lado de la UE.»En primer lugar, hemos alcanzado un entendimiento común para moderar las exportaciones chinas de vehículos híbridos e híbridos enchufables a la UE. Esto abre la posibilidad de reducir las exportaciones chinas en más de la mitad», expuso, cuadrando así uno de los grandes reclamos de Bruselas en los últimos meses. «En segundo lugar, hemos alcanzado un entendimiento común para mejorar el acceso al mercado chino de una serie de productos de la UE mediante la reducción de los aranceles de nación más favorecida (NMF). Estos productos abarcan desde piezas de automóviles hasta aceite de oliva y calzado, y representan un valor actual de exportación de casi 4.000 millones de euros, lo que supondría un ahorro arancelario de al menos 225 millones de euros», comentó también Sefocvic.Y terminó con el tercer apartado. «Hemos alcanzado un entendimiento común para seguir facilitando los procedimientos chinos de concesión de licencias de exportación de tierras raras e imanes permanentes», confirmó por otra parte en su breve declaración.Ahora estos logros tendrán que pasar el filtro de la presdienta de la Comisión Europea, Ursula von der Leyen. «Suelo decir que una negociación genuina merece una oportunidad real. Por eso, valoro la implicación de mi homólogo. Dicho esto, estamos lejos de haber llegado al final. Es un primer paso crucial, pero solo un primer paso, en el proceso de reequilibrio», avisó Sefcovic, que sigue apostando por el diálogo, pero mandó un aviso a China. «Cuando el diálogo no dé resultados, la UE utilizará sus instrumentos para garantizar el reequilibrio».
El Banco de España (BdE) mantiene su previsión de que de aquí a 2028 el país acumulará un déficit de un millón de viviendas. Pese a que la entidad contempla que la inversión residencial acelere el año que viene, advierte de que persisten problemas estructurales como la escasez de mano de obra y de suelo finalista o la lentitud de los desarrollos urbanísticos, que siguen ejerciendo de cuello de botella. En el marco de la presentación de sus nuevas proyecciones y de su Informe Trimestral de la Economía Española, el organismo confirma que analizará los decretos aprobados por el Gobierno para hacer frente a la crisis habitacional. El director general de Economía, David López Salido, ha explicado que, si bien es demasiado pronto para hacer una primera evaluación, la entidad pretende analizar la implicación de las medidas que ambos contienen tanto para el mercado del alquiler, como para el de compraventa, así como las implicaciones sobre la financiación pública y sobre el gasto de las administraciones, recoge Europa Press. El BdE ve en la evolución de la inversión en vivienda «uno de los condicionantes del escenario de actividad para los próximos trimestres» y recuerda que en los últimos años, la construcción residencial no se ha adaptado al ritmo de aumento de la demanda. Esa fuerte creación neta de hogares ha contribuido, junto a otros elementos, al «notable incremento de los precios reales de la vivienda». Desde la entidad capitaneada por José Luis Escrivá consideran que la inversión residencial debería crecer paulatinamente en el horizonte de sus proyecciones, en tanto que la presión de la demanda se mantendrá. En la medida en que el sector privado y los programas públicos de vivienda protegida (tanto a nivel estatal como municipal) aceleraran el ritmo de construcción para hacer frente a la demanda, «podría materializarse una trayectoria de inversión residencial más dinámica de lo previsto en el escenario central», apuntan.Obstáculos a la construcción… y precios más altosDe momento, el avance de la inversión residencial se ha moderado este ejercicio en línea con un menor ritmo en la ejecución de los visados y una disminución de la tasa de finalización de nuevas viviendas, pero también debido a la aceleración de los costes de producción o las dificultades en el acceso y la conexión a la red eléctrica, que limitan nuevas promociones. Un informe reciente publicado por BBVA Research advertía, precisamente, de que la construcción de vivienda se está retrasando en al menos 12 provincias por la falta de capacidad eléctrica.De momento, los precios de los pisos seguirán subiendo claramente por encima del coste de la vida, de las rentas y de los salarios al menos hasta 2028. Al encarecimiento cercano al 12% que registran los pisos este 2026 hay que añadirle un incremento previsto que ronda el 6%, según el promedio de predicciones de cinco analistas publicado esta misma semana por La Información Económica.