Vida Gerente - Colombia
Registro  /  Login

Portal de Negocios en Colombia

Excantante de N’Klabe regresa como solista

La fuente de la noticia es https://www.elnuevodia.com/entretenimiento/musica/notas/excantante-de-nklabe-regresa-como-solista/ El puertorriqueño Ricky Luis, quien fue la voz principal de la agrupación de salsa N’Klabe durante cinco …

Los inversores en corto se ceban con Francia ante la ola de protestas y el riesgo político

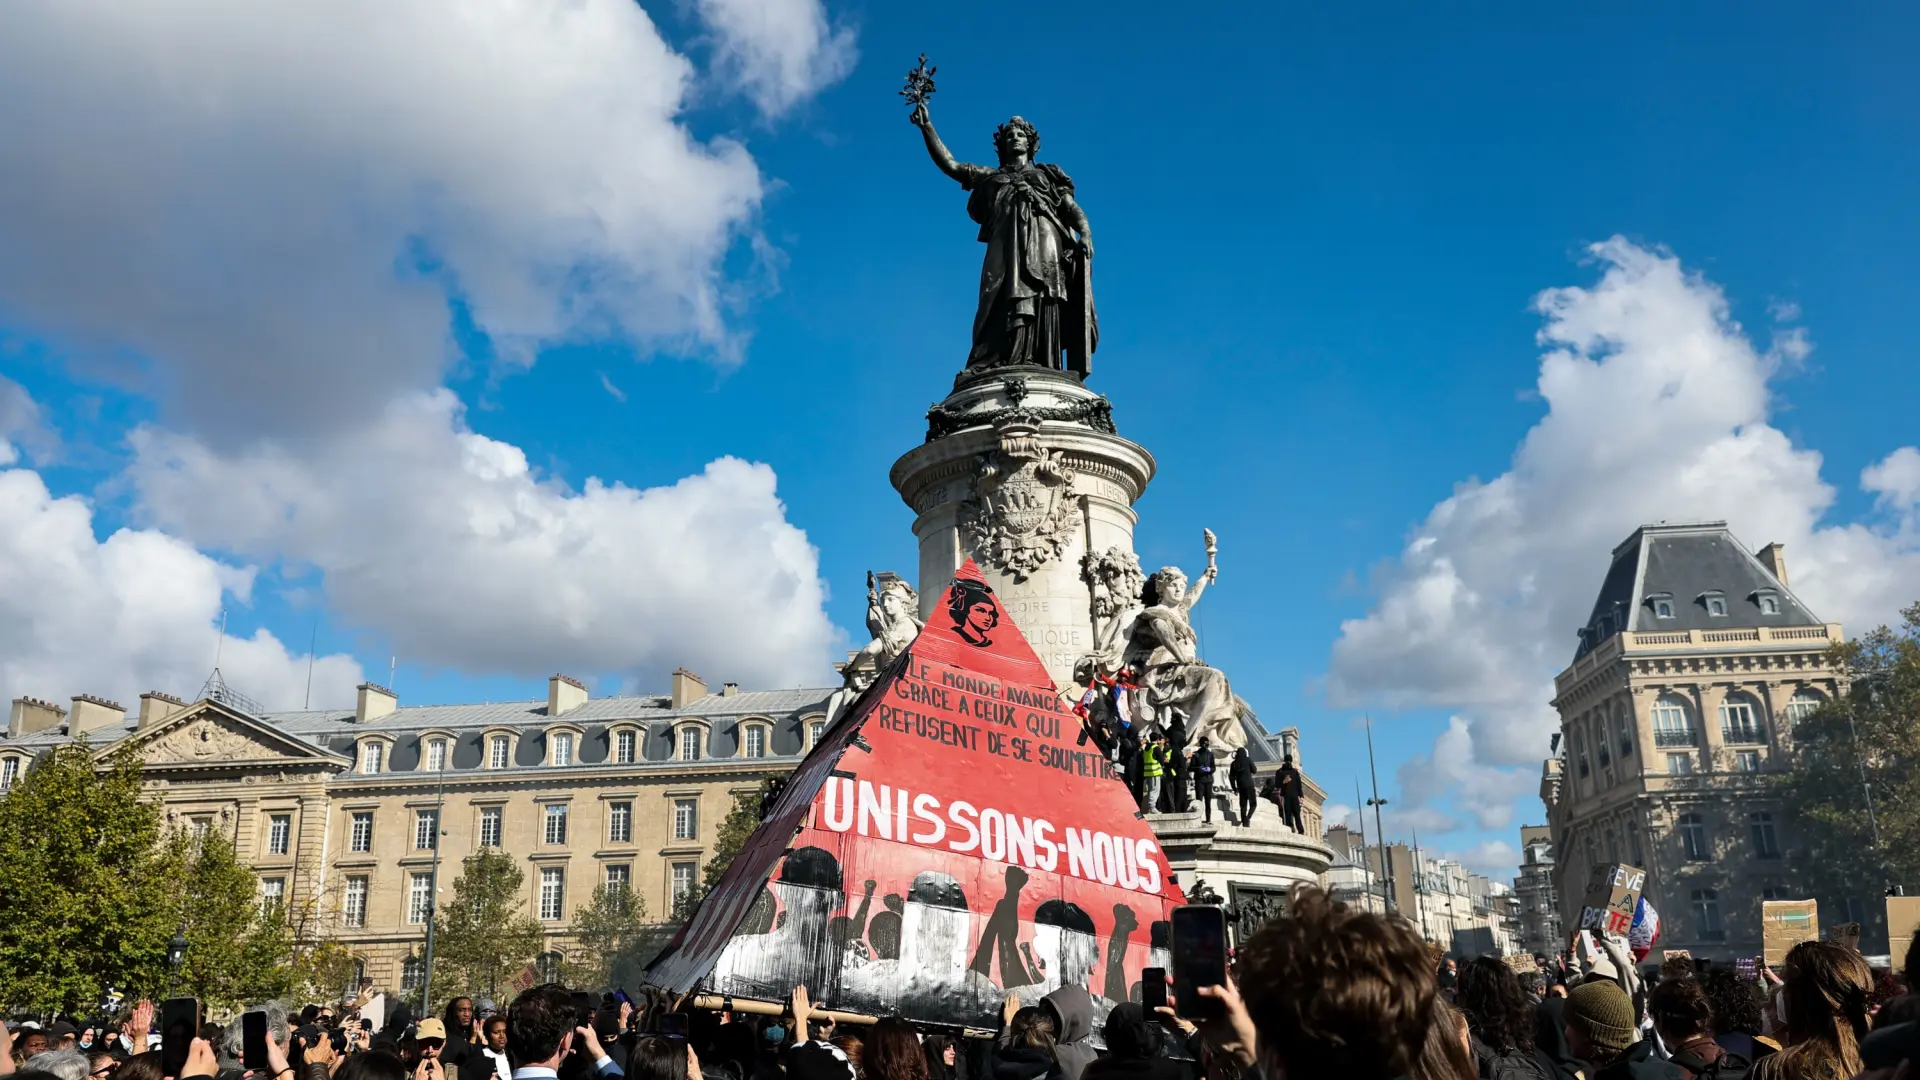
Cuando todos venden, ellos buscan razones para comprar. Los inversores bajistas sacan rédito de la crisis en Francia y aprovechan para hacer caja. Para los inversores de Barclays, el riesgo político ha aumentado tanto en el país galo que este mercado bursátil ya se ha convertido en la mayor posición para los shorts sellers -como se conoce en la jerga- en Europa, pero también en Estados Unidos. El clima de tensión que se respira en las calles de París tras las protestas del fin de semana se ha trasladado a las bolsas y la deuda. Tanto los fondos sistemáticos como los discrecionales evitan cada vez más el CAC40 francés -el índice de referencia del parqué parisino-. Una menor exposición a la renta variable que viene liderada por los fondos que siguen tendencias, denominados Commodity Trading Advisors (CTA), y que toman posiciones largas o cortas en futuros sobre los índices en función de las señales de mercado. «Los CTA mantienen una posición prácticamente neutral a la renta variable de la Unión Europea, con una posición corta máxima en el CAC40. A diferencia de lo que ocurre en Estados Unidos, la mayoría de los mercados se enfrentan a entradas de capital a corto plazo», indican desde Barclays. El mercado financiero francés se ha visto lastrado por la inestabilidad política desde que el presidente del país, Emmanuel Macron, convocó elecciones legislativas anticipadas en junio de 2024. Desde entonces, el país ha tenido hasta cuatro primeros ministros mientras el déficit y la deuda iban en aumento, incrementando los costes de refinanciación. Francia presenta una de las ratios de deuda pública más altas de toda Europa, con un 119% del PIB. La previsión de cerrar con un déficit para el conjunto del ejercicio del 5,4% del PIB tampoco ayuda. Las últimas protestas contra el aumento del coste de la vida han desembocado en una oleada de violencia y disturbios que se están atajando con medidas de seguridad como toques de queda. La situación no ha pasado desapercibida para los inversores bajo la amenaza de que desate una crisis de deuda en toda Europa. La prima de riesgo del país -que mide el diferencial de los bonos de un país con respecto a la renferencia, en este caso, Alemania- se ha disparado por encima de la barrera de los 150 puntos, aunque hace unas semanas llegó a colocarse en los 159, máximos desde la crisis del euro de 2011. En este sentido, la rentabilidad del bono a diez años ha superado el 5% de rentabilidad a la espera de conocer avances en las negociaciones para sacar adelante los presupuestos del próximo año. Patrick Barbe, gestor de Neuberger, ve en la perspectiva de un acuerdo presupuestario un posible catalizador para la reducción parcial de la prima. «Aunque en el pasado la necesidad de reducir el déficit presupuestario pasaba desapercibida para la mayoría de los ciudadanos -puesto que Francia podía financiarse fácilmente a tipos bajos-, la subida generalizada de los tipos de interés y el repunte de la prima ha provocado un cambio en la opinión pública. Ahora la mayoría de franceses reconoce la necesidad de recortar el gasto», especifica. En un mercado de bonos global tensionado, Francia se ha convertido en el eslabón más débil de la cadena. «El aumento del diferencial respecto a los bonos soberanos alemanes demuestra que los inversores también exigen una compensación adicional por los riesgos fiscales y políticos de Francia», comentan los analistas de BlackRock. La mayor gestora de activos hace un llamamiento a la calma y asegura que la eurozona se encuentra mucho más preparada que hace quince años para afrontar cualquier turbulencia en la renta fija, si bien matizan que una intervención por parte del Banco Central Europeo (BCE) no está garantizada. «Siguen siendo posibles nuevas turbulencias y efectos contagio», agregan. La última encuesta de gestores de fondos de Bank of America señalan a Francia como la plaza bursátil menos atractiva para invertir. Un 56% de los encuestados prevé infraponderar el país durante el próximo año, el porcentaje más elevado desde que se tienen registros. Más de seis de cada diez cita la sostenibilidad fiscal y el ciclo electoral para suceder a Macron la próxima primavera como el mayor riesgo político para la renta variable europea. 

El inversor extranjero refuerza su apuesta por la deuda española y eleva las compras un 38% desde la pandemia

El inversor extranjero gana protagonismo en el mercado de deuda pública española. La estrategia de financiación del Tesoro Público para este 2026 contempla entre sus objetivos que la base de extranjeros pasara de representar el 48% a situarse por encima del 50%. Una meta que ya se ha conseguido tras cerrar el pasado mes de junio en el 50,8%, una cota récord. Esto equivale a que de los casi 1,5 billones en circulación, casi 760.000 millones están en manos de ahorradores no residentes en España, según datos del Tesoro Público. Refuerzan así su apuesta por esta economía, que ha ido en aumento de manera sostenida desde la pandemia con un incremento del 38% desde entonces. Félix López, gestor de renta fija en Abante Asesores, destaca que aunque su peso en el conjunto del apalancamiento público siempre ha sido relevante, este comportamiento evidencia el atractivo de la renta fija española. No obstante, avisa de que el dato se puede ver distorsionado porque también se incluye dentro de esta categoría a las gestoras españolas con sede en Luxemburgo que adquieren bonos. En cualquier caso, el porcentaje supera el contabilizado en 2007, antesala del estallido de la burbuja inmobiliaria, cuando se movía sobre el 45%. En aquel momento, la economía vivía los últimos coletazos de una época dorada asentada sobre el boom del ladrillo. En el momento actual, el escenario de crecimiento es totalmente diferente. Al margen de que la crisis de vivienda, que ahora es de escasez y no de exceso de oferta, la expansión de la actividad por encima del resto de la eurozona se asienta sobre la robustez del mercado laboral y el aumento de la población, que roza los 50 millones de habitantes. Estos factores avalan la confianza en la economía española, que viene refrendada también por la mejora de su ‘rating’. La estadística del Tesoro recoge el dato solamente hasta julio, cuando las principales agencias de calificación (Moody’s, Fitch y S&P) aún no habían actualizado su visión sobre España a ‘A+’ con perspectiva estable después de seis años sin novedades. El cambio de posición a finales de verano se produce después de que el año pasado la colocaran en el nivel A, un umbral que no tocaban desde 2012, justo en plena crisis de deuda que tuvo en el foco a los países periféricos de la eurozona, entre ellos, España. 
Catorce años después, el país da por enterrado este capítulo y el inversor internacional se ha rendido a los encantos de la deuda española en un contexto en el que busca calidad, tal y como afirma Juan Vilarrasa, senior portfolio manager en Miraltabank. Esto también tiene su reflejo en la prima de riesgo, el principal indicador de estrés financiero de una economía, que recoge el diferencial del interés de la deuda española con respecto a la alemana, considerada la referencia. En este caso, tras el ligero repunte experimentado en los últimos días como consecuencia de los disturbios producidos en Francia, que está al está al borde de una crisis de deuda, ha repuntado hasta los 65 puntos a escala nacional, cuando en agosto oscilaba en la franja de los 40 puntos. «No es algo necesariamente positivo ni negativo, pero la mayor presencia de inversores extranjeros hace a España más vulnerable a los movimientos de los mercados y más dependientes de su percepción sobre el país», señala Víctor Alvargonzález, socio fundador de Nextep Finance, compañía de asesoramiento independiente, quien resalta la dependencia del ahorro externo que esta radiografía arroja. El mayor papel de los extranjeros en la compra de deuda ha ayudado a compensar la retirada gradual del Banco Central Europeo (BCE), representada en la muestra a través del Banco de España (BdE) y que con los últimos datos disponibles acaparan un 20% de toda la deuda en circulación. Durante el pico registrado en 2021 como consecuencia de la pandemia de Covid-19 llegó a ser del 33%. 
En la misma línea, las administraciones públicas también han acometido una reducción paulatina de compras de títulos hasta pasar del 11,6% de 2010 a un testimonial 2,5% actualmente, que se traduce en 37.700 millones. El particular, en contraste, apenas supone el 1,7% del total y viene condicionado por su alto peso en la deuda a corto plazo a través de las Letras del Tesoro.Por último, las entidades de crédito, que históricamente han tenido un papel relevante en este sentido, comienzan a ganar de nuevo terreno. La tendencia a la baja arranca en 2014 para alcanzar el valle en 2021 (12,2%), cuando empiezan a remontar y ya rozan el 15%. En cualquier caso, es la mitad de lo que llegaron a concentrar hace doce años con 223.000 millones ahora mismo. La exposición a la deuda pública por parte de las entidades le sirve para blindarse frente a la evolución de los tipos de interés a la vez que gestiona el control del riesgo. Asimismo, en la lista también aparecen las aseguradoras, que canalizan un 6,4% del total, equivalente a 95.000 millones, así como los fondos de inversión con un 2% (30.409 millones). 

Cruceros con humanoides y agentes de IA multilingües: así ven los líderes de la industria el turismo del mañana

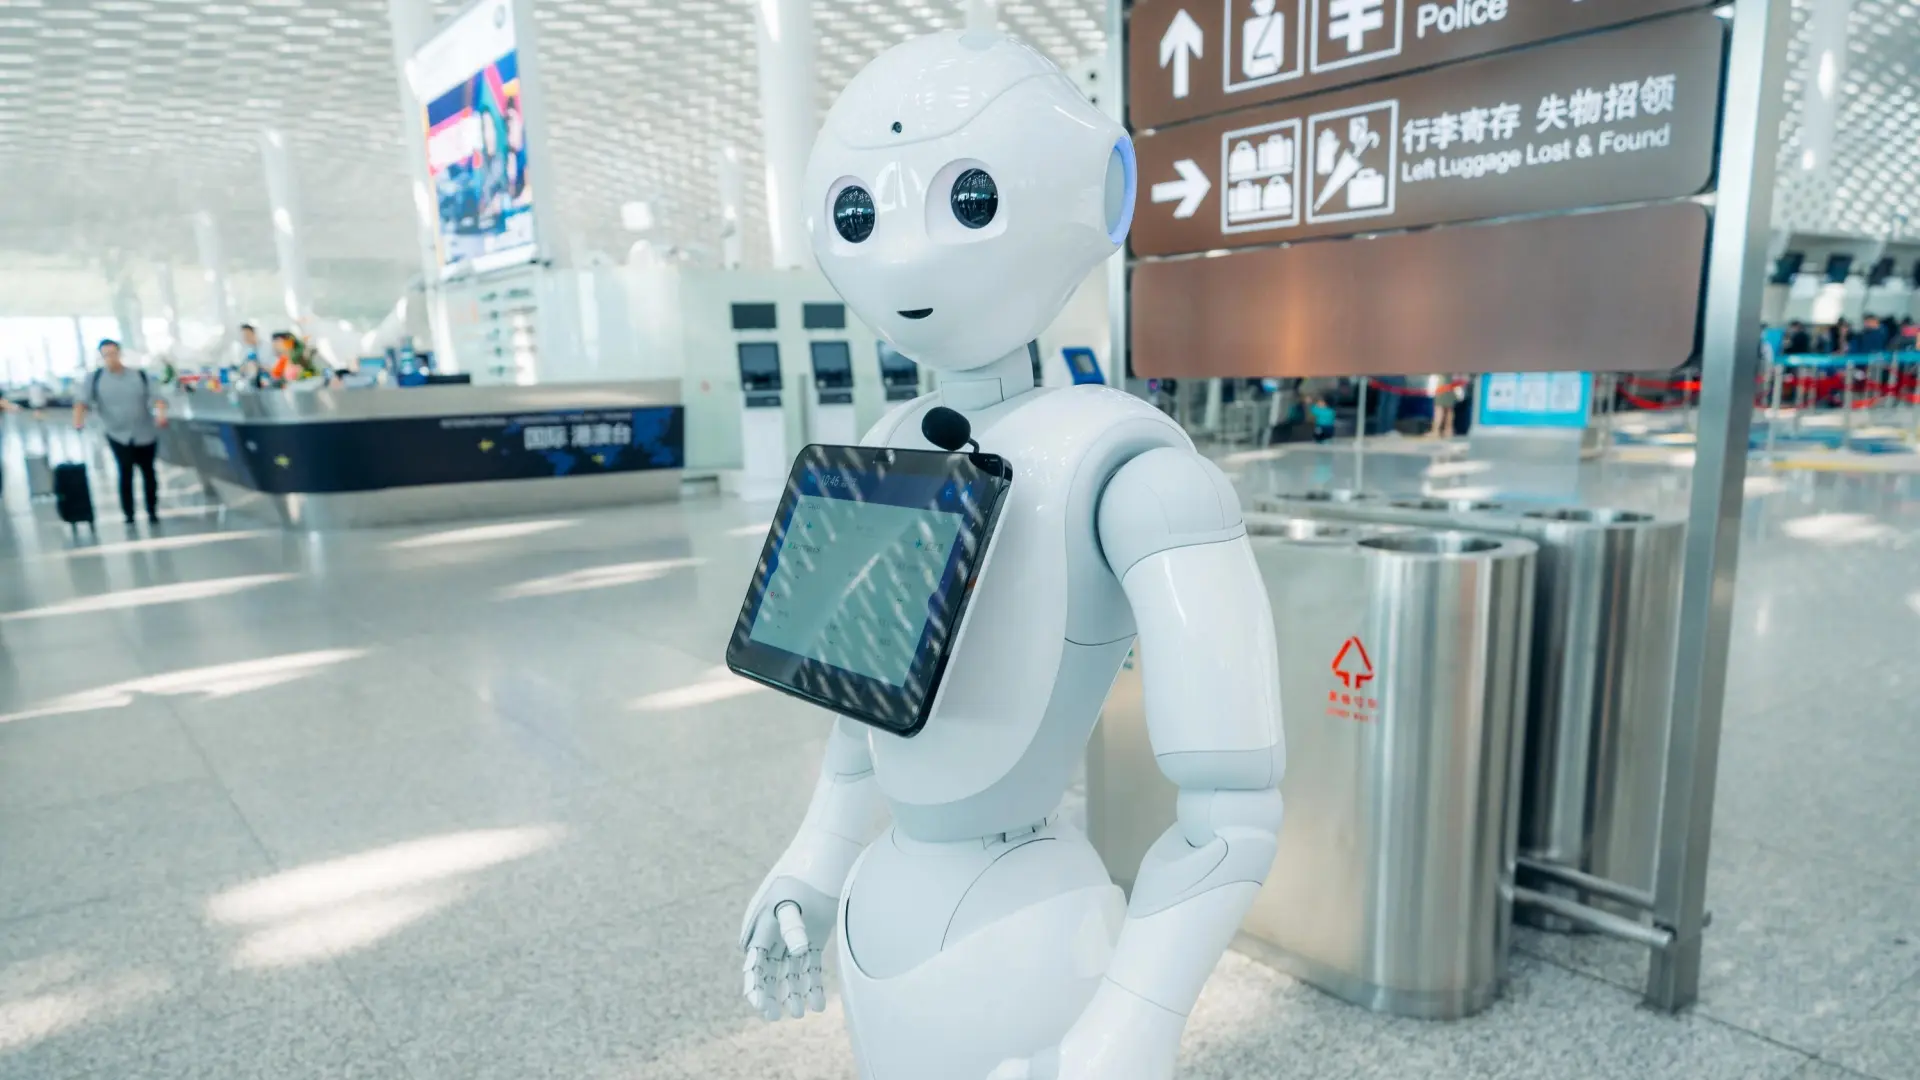
Hace unos años, planificar un viaje por tu cuenta era, más bien, una tarea artesanal: comparar webs, apilar pestañas, descargar aplicaciones sueltas… Esto, a ojos de los líderes de esta industria, ha pasado a mejor vida. Si algo se puso en común en la última cumbre que el Consejo Mundial de Viajes y Turismo (WTTC, por sus siglas en inglés) celebró esta semana en La Valeta (Malta) fue que la adopción de la inteligencia artificial en su negocio ya no es una opción.En una era donde la presión de los costes está estrechando los márgenes de su negocio, en los despachos de las grandes cadenas hoteleras, aerolíneas y navieras de cruceros la IA se ha convertido en una de las grandes palancas para redefinir el negocio. Ahora, los primeras espadas del turismo mundial están inmersos en toda una carrera tecnológica que no solo exige invertir en nuevas herramientas, sino también revisar sus sistemas informáticos, sus modelos de negocio y la manera en que utilizan los datos.En este turismo del mañana, la práctica totalidad de los directivos del sector encuestados en un informe reciente del WTTC junto a Trip.com consideran la IA crítica para el éxito de su organización en los próximos cinco años y en torno a un 75% ven crucial la IA generativa para ahorrar costes. En este sentido, las conversaciones de la cumbre pusieron en valor el auge de los agentes de IA, capaces de reservar unas vacaciones a partir de unas preferencias básicas. Es una realidad que los datos respaldan: ocho de cada diez de los clientes encuestados admite que la IA influye en cómo planifica, y la mitad usa aplicaciones de traducción durante el viaje. «Nos guiamos por 175 nacionalidades, así que puedes imaginar las dificultades de comunicarse con los clientes y satisfacer sus necesidades. Ahora, con la inteligencia artificial, la comunicación en diferentes idiomas cambia por completo: desde las preguntas frecuentes y los centros de llamadas hasta la gestión del cliente y las aplicaciones con las que nos comunicamos con él» destacaba durante su intervención Pierfrancesco Vago, responsable de cruceros del grupo MSC.La adopción de las nuevas tecnologías, no obstante, va más allá de la IA. Atrás quedan los vuelos en los que el wifi era un lujo y lento, en los que lo máximo a lo que se aspiraba era a enviar un par de mensajes antes de que la señal desapareciera sobre el Atlántico. Hoy, abrir el portátil a 10.000 metros de altura y navegar por internet es cada vez más normal. Buena parte de la culpa la tiene Starlink, la red de satélites de Elon Musk: cerca de 50 aerolíneas de todo el mundo ya han apostado por ella, con velocidades que pueden alcanzar los 450 Mbps de descarga y, en muchos casos, gratis.La próxima revolución, a juicio del responsable de los cruceros de MSC, llegará en los muelles. «Estoy mirando muy de cerca los humanoides», reveló en la cumbre. «He construido una terminal muy grande en Miami, posiblemente la más grande del mundo, y tenemos barcos que desembarcan a 7.000 pasajeros en seis horas. Si cada uno lleva dos piezas de equipaje, hablamos de 14.000 bultos, además de todo lo demás». Su idea es que los humanoides muevan esas maletas y liberen a la tripulación para tareas como preparar camarotes, atender al huésped o dar la bienvenida. «La tecnología ya es algo enorme en la industria de los viajes y nos traerá muchas oportunidades”, concluyó.Ciudades inteligentes y turismo espacial para el largo plazoQuedan las grandes apuestas de largo plazo: ciudades inteligentes, computación cuántica capaz de optimizar rutas e itinerarios en segundos, y un turismo espacial al que Trip.com atribuye el interés de casi una cuarta parte de sus encuestados, en una economía espacial que, según las proyecciones, pasará de 630.000 millones de dólares (561.374 millones de euros al cambio) a 1,8 billones (1,6 billones de euros) en 2035.Entre todas estas ideas, que hasta hace unos años solo eran cosa de Black Mirror, directivos como Chris Nassetta, de Hilton, reivindican lo que no cambiará. «Nunca sustituirás el viaje», defendió, porque detrás de cada reserva hay «una persona real, no un agente» que quiere desplazarse por trabajo u ocio. Y la experiencia, añadió, seguirá siendo «una experiencia real en vivo, no una experiencia virtual digital», como un hotel, un concierto o un evento deportivo. Lo que sí se transforma, explicó, es «todo lo intermedio: cómo llegas allí, cómo lo piensas, cómo buscas y cómo decides».
El gas ruso vuelve a unir los intereses de Washington y Moscú frente a Europa

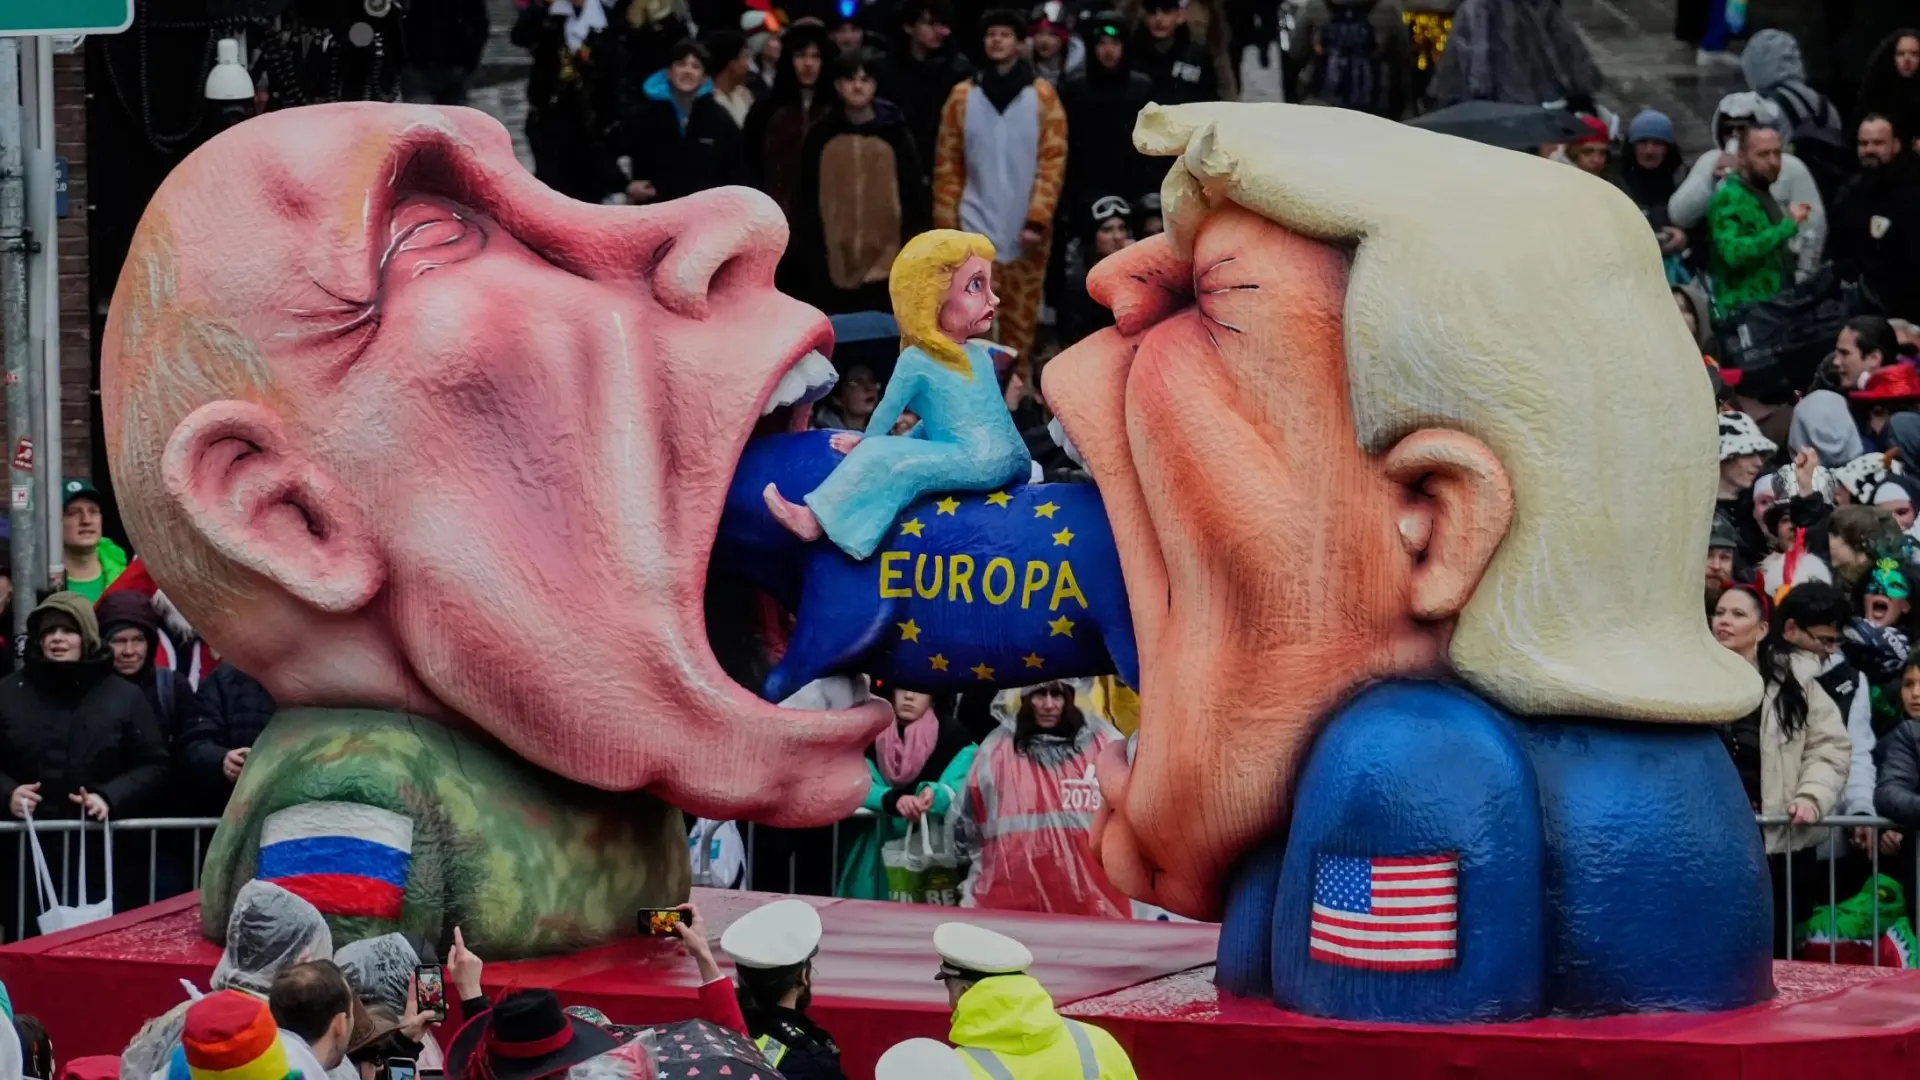
Europa lleva más de cuatro años gastando miles de millones de euros para dejar de depender del gas ruso, y ahora Estados Unidos estudia la posibilidad de participar en el negocio de volver a llevar ese mismo combustible hasta Alemania. La operación, todavía en fase exploratoria, incluiría la entrada de inversores estadounidenses en los gasoductos Nord Stream, el sistema de gasoductos que durante años llevaron el gas ruso directamente hasta Alemania a través del mar Báltico y que quedó fuera de servicio en 2022, cuando la guerra de Ucrania precipitó la ruptura energética entre Moscú y Europa.Las conversaciones, reveladas el 8 de octubre, implican a Jared Kushner, enviado estadounidense y yerno de Donald Trump, y Kirill Dmitriev, representante económico cercano a Vladímir Putin. Ambos están explorando la posibilidad de incorporar capital estadounidense a la infraestructura, aunque todavía se desconoce quién asumiría la inversión, cuánto dinero estaría dispuesto a aportar y bajo qué condiciones podría reanudarse el suministro.La iniciativa se enmarca en contactos económicos más amplios vinculados a un eventual acuerdo para poner fin a la guerra de Ucrania, lo que abre la puerta a que Washington participe en un negocio del que sus propias empresas energéticas se han beneficiado enormemente desde que Rusia perdió buena parte del mercado europeo.Nord Stream 1 tenía capacidad para transportar 55.000 millones de metros cúbicos de gas al año desde Rusia hasta Alemania, mientras que Nord Stream 2, que nunca llegó a entrar en funcionamiento, estaba diseñado para mover otros 55.000 millones. Entre ambos sumaban una capacidad de 110.000 millones de metros cúbicos anuales, un volumen de gas que, tomando como referencia los precios europeos de estos días (77–78 euros por megavatio hora) y suponiendo que ambos gasoductos funcionaran a plena capacidad, tendría un valor bruto cercano a los 90.000 millones de euros anuales.Para Moscú, recuperar una parte de ese negocio supondría volver a ingresar miles de millones de euros de un mercado que prácticamente ha perdido desde la invasión de Ucrania. Según la Comisión Europea, Rusia suministraba a la UE unos 150.000 millones de metros cúbicos de gas al año antes de la guerra, frente a los 36.000 millones de 2025. En apenas cuatro años ha perdido más de tres cuartas partes de ese mercado y su participación en las importaciones europeas se ha reducido del 45% al 13%. Un espacio que han ocupado otros proveedores, especialmente Estados Unidos, cuyas compañías energéticas se han convertido en grandes beneficiarias de la ruptura comercial entre Moscú y Bruselas.Según la Administración de Información Energética estadounidense (EIA), las exportaciones de gas natural licuado de Estados Unidos hacia Europa alcanzaron en 2025 una media récord de 10.300 millones de pies cúbicos diarios, frente a los 6.300 millones del año anterior. Europa absorbió aproximadamente el 68% de las exportaciones estadounidenses de este combustible, convirtiéndose en un mercado fundamental para las compañías que han ampliado sus instalaciones para atender una demanda que antes cubría en buena medida Rusia.Ahora Washington podría encontrar una segunda vía para hacer negocio en ese mismo mercado. De materializarse la operación, las empresas estadounidenses seguirían vendiendo su propio gas licuado a Europa, mientras otros inversores del país podrían obtener ingresos por utilizar Nord Stream para transportar el gas ruso.¿Gana Europa?El regreso del gas ruso obligaría a las compañías estadounidenses a disputarse de nuevo los clientes europeos con el proveedor al que habían sustituido y, si el suministro aumentara considerablemente, podría provocar una caída de los precios. Sería un alivio para industrias como la química o la siderúrgica, que llevan años soportando una factura energética muy elevada. Sin embargo, también devolvería a Moscú una importante fuente de ingresos y abriría la puerta a recuperar una dependencia que Europa ha gastado miles de millones de euros en reducir.Lo más sorprendente es que Washington y Moscú están estudiando esa posibilidad cuando Bruselas acaba de aprobar precisamente lo contrario. La Unión Europea ha puesto fecha al final de las importaciones de gas ruso, que deberán desaparecer prácticamente por completo durante 2027. Eso significa que la entrada de inversores estadounidenses en Nord Stream no bastaría para reabrir el negocio. El gas seguiría siendo ruso y su llegada a Europa continuaría prohibida, independientemente de quién fuese el propietario de las tuberías.A las dificultades legales se suma el estado de los propios gasoductos, porque las explosiones de 2022 dañaron gravemente tres de sus cuatro tuberías y cualquier inversor tendría que asumir el coste de recuperarlas. Washington y Moscú pueden negociar su futuro, pero antes tendrán que resolver cuánto vale una infraestructura que lleva años sin generar ingresos y, sobre todo, quién estaría dispuesto a pagar por unos gasoductos que podrían no volver a transportar una sola molécula de gas.

Marc Vidal, inversor: «No se construye más vivienda porque no hay suelo y hacerlo urbanizable puede tardar hasta 15 años»

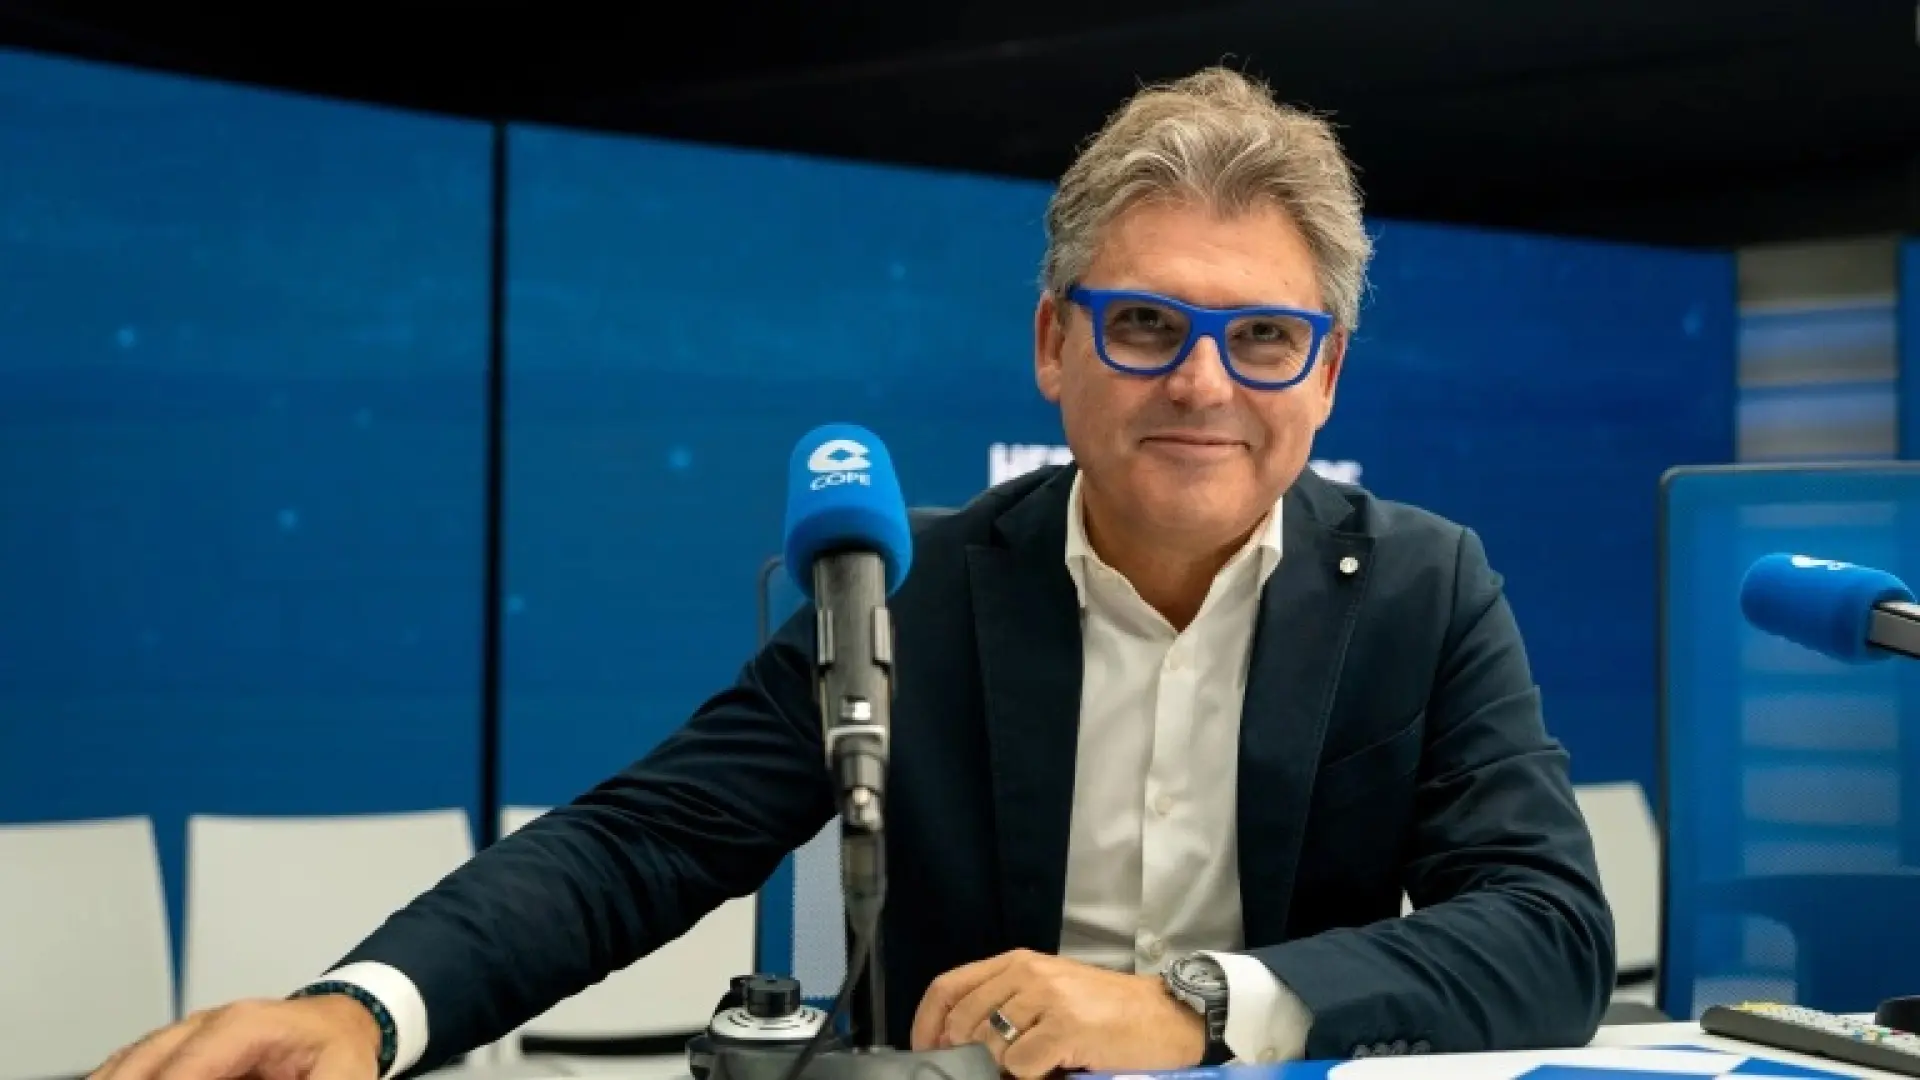
La crisis de la vivienda ocupa el centro del debate público en España, hasta el punto de que ha precipitado unas elecciones anticipadas que se celebrarán el próximo 29 de noviembre.Por eso, en programas de radio y televisión se habla principalmente de este asunto. Es el caso del programa Herrera en COPE, en el que el economista Marc Vidal ha expresado su opinión sobre el tema.El economista catalán ha hablado sobre las exigencias de los acampados en la Puerta del Sol y sobre el decreto de vivienda del Gobierno, que a su juicio no resuelve los problemas del alquiler.»Congelar precios y contratos indefinidos protegen al que ya lo tiene, no al que busca piso», dice Vidal, que sostiene que estas medidas generen una cola invisible de demandantes y que los caseros elijan inquilinos con lupa.Otro problema al que apunta Vidal es la falta de oferta de viviendas en el contexto de que en España se erigen 100.000 inmuebles al año mientras se crean alrededor de 250.000 hogares.»El asunto es que no se está construyendo más vivienda en nuestro país porque no hay suelo finalista y convertirlo en suelo urbanizable puede tardar entre 8 y 15 años», dice Vidal.El economista recuerda que la tramitación de una licencia de obras en ciudades como Madrid o Barcelona demora hasta 12 meses, mientras que los impuestos a la promoción encarecen un 20% el precio final.Además, Marc Vidal apunta a la escasez de mano de obra calificada, apuntando que faltan 700.000 obreros en el sector de la construcción desde el año 2008. Y por si fuera poco, el parque público de vivienda en España representa entre un 2% y un 3% del total, una cifra muy alejada del 8% que registra la media europea.Vidal también responde a los que replican que hay 3,8 millones de viviendas vacías en España, y les recuerda que la mayoría están en lugares donde no hay demanda, es decir, donde la gente no quiere vivir.Por último, ha recordado que «regular el precio de la escasez no elimina la escasez, solo cambia cómo se reparte esa escasez».