Vida Gerente - Colombia
Registro  /  Login

Portal de Negocios en Colombia

Excantante de N’Klabe regresa como solista

La fuente de la noticia es https://www.elnuevodia.com/entretenimiento/musica/notas/excantante-de-nklabe-regresa-como-solista/ El puertorriqueño Ricky Luis, quien fue la voz principal de la agrupación de salsa N’Klabe durante cinco …

Los inversores en corto se ceban con Francia ante la ola de protestas y el riesgo político

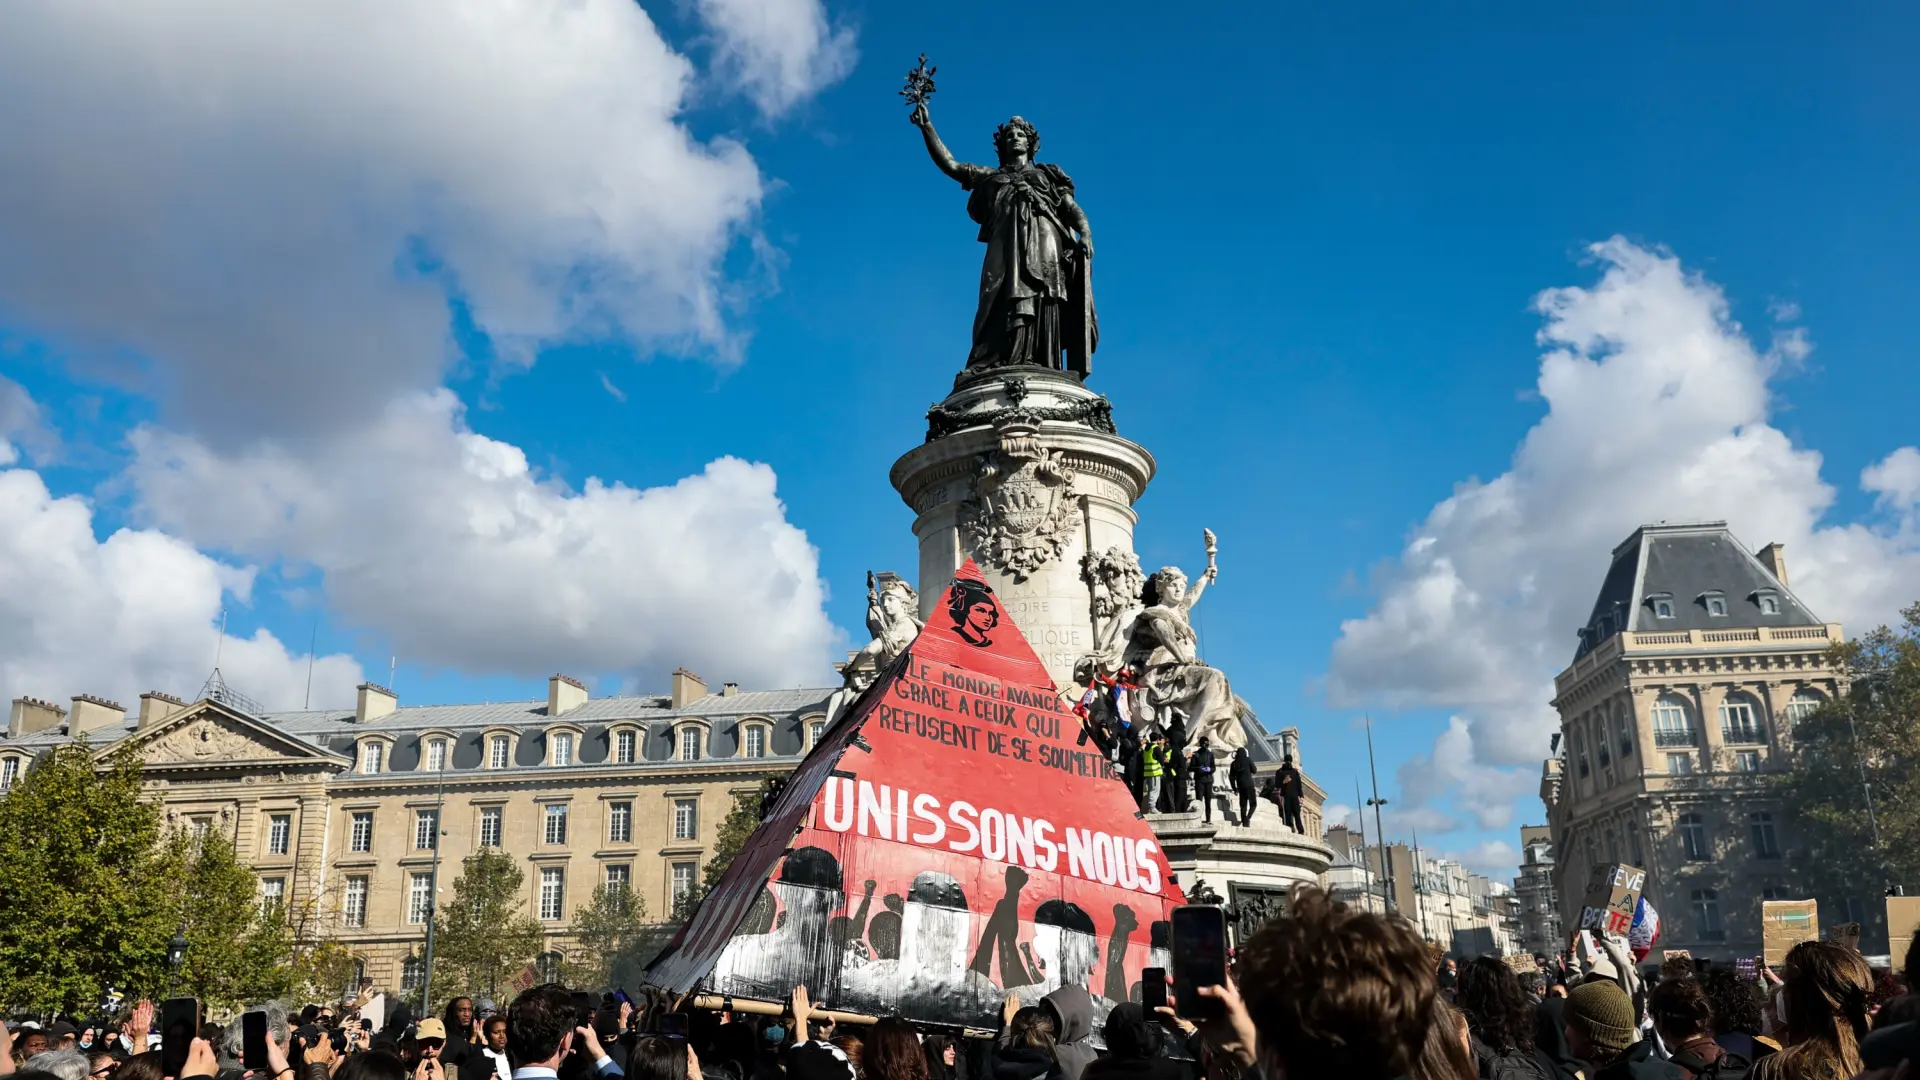
Cuando todos venden, ellos buscan razones para comprar. Los inversores bajistas sacan rédito de la crisis en Francia y aprovechan para hacer caja. Para los inversores de Barclays, el riesgo político ha aumentado tanto en el país galo que este mercado bursátil ya se ha convertido en la mayor posición para los shorts sellers -como se conoce en la jerga- en Europa, pero también en Estados Unidos. El clima de tensión que se respira en las calles de París tras las protestas del fin de semana se ha trasladado a las bolsas y la deuda. Tanto los fondos sistemáticos como los discrecionales evitan cada vez más el CAC40 francés -el índice de referencia del parqué parisino-. Una menor exposición a la renta variable que viene liderada por los fondos que siguen tendencias, denominados Commodity Trading Advisors (CTA), y que toman posiciones largas o cortas en futuros sobre los índices en función de las señales de mercado. «Los CTA mantienen una posición prácticamente neutral a la renta variable de la Unión Europea, con una posición corta máxima en el CAC40. A diferencia de lo que ocurre en Estados Unidos, la mayoría de los mercados se enfrentan a entradas de capital a corto plazo», indican desde Barclays. El mercado financiero francés se ha visto lastrado por la inestabilidad política desde que el presidente del país, Emmanuel Macron, convocó elecciones legislativas anticipadas en junio de 2024. Desde entonces, el país ha tenido hasta cuatro primeros ministros mientras el déficit y la deuda iban en aumento, incrementando los costes de refinanciación. Francia presenta una de las ratios de deuda pública más altas de toda Europa, con un 119% del PIB. La previsión de cerrar con un déficit para el conjunto del ejercicio del 5,4% del PIB tampoco ayuda. Las últimas protestas contra el aumento del coste de la vida han desembocado en una oleada de violencia y disturbios que se están atajando con medidas de seguridad como toques de queda. La situación no ha pasado desapercibida para los inversores bajo la amenaza de que desate una crisis de deuda en toda Europa. La prima de riesgo del país -que mide el diferencial de los bonos de un país con respecto a la renferencia, en este caso, Alemania- se ha disparado por encima de la barrera de los 150 puntos, aunque hace unas semanas llegó a colocarse en los 159, máximos desde la crisis del euro de 2011. En este sentido, la rentabilidad del bono a diez años ha superado el 5% de rentabilidad a la espera de conocer avances en las negociaciones para sacar adelante los presupuestos del próximo año. Patrick Barbe, gestor de Neuberger, ve en la perspectiva de un acuerdo presupuestario un posible catalizador para la reducción parcial de la prima. «Aunque en el pasado la necesidad de reducir el déficit presupuestario pasaba desapercibida para la mayoría de los ciudadanos -puesto que Francia podía financiarse fácilmente a tipos bajos-, la subida generalizada de los tipos de interés y el repunte de la prima ha provocado un cambio en la opinión pública. Ahora la mayoría de franceses reconoce la necesidad de recortar el gasto», especifica. En un mercado de bonos global tensionado, Francia se ha convertido en el eslabón más débil de la cadena. «El aumento del diferencial respecto a los bonos soberanos alemanes demuestra que los inversores también exigen una compensación adicional por los riesgos fiscales y políticos de Francia», comentan los analistas de BlackRock. La mayor gestora de activos hace un llamamiento a la calma y asegura que la eurozona se encuentra mucho más preparada que hace quince años para afrontar cualquier turbulencia en la renta fija, si bien matizan que una intervención por parte del Banco Central Europeo (BCE) no está garantizada. «Siguen siendo posibles nuevas turbulencias y efectos contagio», agregan. La última encuesta de gestores de fondos de Bank of America señalan a Francia como la plaza bursátil menos atractiva para invertir. Un 56% de los encuestados prevé infraponderar el país durante el próximo año, el porcentaje más elevado desde que se tienen registros. Más de seis de cada diez cita la sostenibilidad fiscal y el ciclo electoral para suceder a Macron la próxima primavera como el mayor riesgo político para la renta variable europea. 

El inversor extranjero refuerza su apuesta por la deuda española y eleva las compras un 38% desde la pandemia

El inversor extranjero gana protagonismo en el mercado de deuda pública española. La estrategia de financiación del Tesoro Público para este 2026 contempla entre sus objetivos que la base de extranjeros pasara de representar el 48% a situarse por encima del 50%. Una meta que ya se ha conseguido tras cerrar el pasado mes de junio en el 50,8%, una cota récord. Esto equivale a que de los casi 1,5 billones en circulación, casi 760.000 millones están en manos de ahorradores no residentes en España, según datos del Tesoro Público. Refuerzan así su apuesta por esta economía, que ha ido en aumento de manera sostenida desde la pandemia con un incremento del 38% desde entonces. Félix López, gestor de renta fija en Abante Asesores, destaca que aunque su peso en el conjunto del apalancamiento público siempre ha sido relevante, este comportamiento evidencia el atractivo de la renta fija española. No obstante, avisa de que el dato se puede ver distorsionado porque también se incluye dentro de esta categoría a las gestoras españolas con sede en Luxemburgo que adquieren bonos. En cualquier caso, el porcentaje supera el contabilizado en 2007, antesala del estallido de la burbuja inmobiliaria, cuando se movía sobre el 45%. En aquel momento, la economía vivía los últimos coletazos de una época dorada asentada sobre el boom del ladrillo. En el momento actual, el escenario de crecimiento es totalmente diferente. Al margen de que la crisis de vivienda, que ahora es de escasez y no de exceso de oferta, la expansión de la actividad por encima del resto de la eurozona se asienta sobre la robustez del mercado laboral y el aumento de la población, que roza los 50 millones de habitantes. Estos factores avalan la confianza en la economía española, que viene refrendada también por la mejora de su ‘rating’. La estadística del Tesoro recoge el dato solamente hasta julio, cuando las principales agencias de calificación (Moody’s, Fitch y S&P) aún no habían actualizado su visión sobre España a ‘A+’ con perspectiva estable después de seis años sin novedades. El cambio de posición a finales de verano se produce después de que el año pasado la colocaran en el nivel A, un umbral que no tocaban desde 2012, justo en plena crisis de deuda que tuvo en el foco a los países periféricos de la eurozona, entre ellos, España. 
Catorce años después, el país da por enterrado este capítulo y el inversor internacional se ha rendido a los encantos de la deuda española en un contexto en el que busca calidad, tal y como afirma Juan Vilarrasa, senior portfolio manager en Miraltabank. Esto también tiene su reflejo en la prima de riesgo, el principal indicador de estrés financiero de una economía, que recoge el diferencial del interés de la deuda española con respecto a la alemana, considerada la referencia. En este caso, tras el ligero repunte experimentado en los últimos días como consecuencia de los disturbios producidos en Francia, que está al está al borde de una crisis de deuda, ha repuntado hasta los 65 puntos a escala nacional, cuando en agosto oscilaba en la franja de los 40 puntos. «No es algo necesariamente positivo ni negativo, pero la mayor presencia de inversores extranjeros hace a España más vulnerable a los movimientos de los mercados y más dependientes de su percepción sobre el país», señala Víctor Alvargonzález, socio fundador de Nextep Finance, compañía de asesoramiento independiente, quien resalta la dependencia del ahorro externo que esta radiografía arroja. El mayor papel de los extranjeros en la compra de deuda ha ayudado a compensar la retirada gradual del Banco Central Europeo (BCE), representada en la muestra a través del Banco de España (BdE) y que con los últimos datos disponibles acaparan un 20% de toda la deuda en circulación. Durante el pico registrado en 2021 como consecuencia de la pandemia de Covid-19 llegó a ser del 33%. 
En la misma línea, las administraciones públicas también han acometido una reducción paulatina de compras de títulos hasta pasar del 11,6% de 2010 a un testimonial 2,5% actualmente, que se traduce en 37.700 millones. El particular, en contraste, apenas supone el 1,7% del total y viene condicionado por su alto peso en la deuda a corto plazo a través de las Letras del Tesoro.Por último, las entidades de crédito, que históricamente han tenido un papel relevante en este sentido, comienzan a ganar de nuevo terreno. La tendencia a la baja arranca en 2014 para alcanzar el valle en 2021 (12,2%), cuando empiezan a remontar y ya rozan el 15%. En cualquier caso, es la mitad de lo que llegaron a concentrar hace doce años con 223.000 millones ahora mismo. La exposición a la deuda pública por parte de las entidades le sirve para blindarse frente a la evolución de los tipos de interés a la vez que gestiona el control del riesgo. Asimismo, en la lista también aparecen las aseguradoras, que canalizan un 6,4% del total, equivalente a 95.000 millones, así como los fondos de inversión con un 2% (30.409 millones). 

Bancos que han modificado su oferta hipotecaria en octubre: «El mercado sigue siendo muy dinámico»

Cualquier ciudadano que pretenda formalizar una hipoteca en las próximas semanas debe saber que las condiciones están cambiando respecto a los anteriores meses de agosto y septiembre. En octubre, el mercado hipotecario llega marcado por el repunte del euríbor, principal referencia para las hipotecas variables en España, y los tipos de interés, ahora en el 2,50% después de la subida decretada por el Banco Central Europeo (BCE) para controlar la creciente inflación. Esto ha provocado que los bancos comerciales hayan empezado a ajustar al alza sus ofertas. Según el análisis realizado por el comparador y asesor hipotecario iAhorro sobre las ofertas comerciales que publican los principales bancos en sus páginas web, hasta tres entidades bancarias han subido de forma destacada el interés de alguna de sus hipotecas este mes. Entidades como Sabadell, Ibercaja, Unicaja, BBVA, Santander, Caixabank o Abanca han mantenido su oferta o la han modificado ligeramente. «Después de un verano especialmente tranquilo, octubre demuestra que el mercado hipotecario sigue siendo muy dinámico y que las condiciones pueden cambiar de un mes a otro. Por eso es tan importante comparar y negociar», explica Laura Martínez, directora de Comunicación y portavoz de iAhorro.En concreto, en octubre, la entidad neerlandesa ING ha subido el tipo de interés de su Hipoteca Naranja Fija del 3,85% al 4% TIN, con lo que la TAE pasa del 4,58% al 4,73%. Para una  hipoteca media de 200.000 euros, supone una subida de la cuota mensual de 937,62 a 954,83 euros. También ha cambiado las condiciones de su Hipoteca Naranja Mixta a 5 años y ha vuelto a incrementar el TIN fijo al 3,45% en octubre, además de elevar el diferencial de la parte variable del 0,94% al 1,04% este último mes. En total, la TAE de esta hipoteca ha pasado del 3,96% al 4,49% en tres meses.Por su parte, Bankinter ha elevado el interés en todas las modalidades hipotecarias. Así, el TIN de su Hipoteca fija ha pasado del 3,20% al 3,50% y la TAE del 3,79% al 4,09%, lo que supone un encarecimiento de la cuota de 864,93 a 898,09 euros al mes. Por otro lado, igualmente ha subido en octubre el TIN fijo de su Hipoteca Mixta a 10 años del 2,90% al 3,20%, y la TAE pasa del 3,65% al 3,89%. Así, la cuota mensual sube de 832,46 a 864,93 euros. En lo que respecta a su oferta de hipotecas variables, la entidad ha elevado el TIN del primer año del 2,30% al 2,50% en octubre (el diferencial se mantiene en el 0,50%), con una TAE que pasa del 3,69% al 3,82%.También la hipoteca variable que ofrece Kutxabank ha sufrido cambios, siendo «la única entidad que ha subido su tipo de interés dos meses seguidos». De esta forma, la compañía vasca ha incrementado el TIN del primer año del 1,96% en agosto al 2% en septiembre y al 2,07% en octubre (diferencial estable en el 0,49%), con una TAE que sube del 3,67% al 3,82%.Ibercaja encabeza la lista de mejores hipotecas fijasEl comparador y asesor hipotecario iAhorro también ofrece el ranking de las  las mejores hipotecas del mes de octubre. En el tipo fijo, Ibercaja sigue encabezando la clasificación con su Hipoteca Vamos a tipo fijo (TIN del 2,55% y TAE del 3,49%), seguida de Sabadell (TIN 2,75%, TAE 3,58%) y, Caixabank (TIN 2,85%, TAE 4,26%). En la oferta mixta, destaca la Hipoteca Freedom Mixta de Banco Mediolanum, que durante el primer año ofrece un TIN del 1,99% y desde el segundo al quinto año del 2,50%. A partir de ahí al euríbor habría que sumar un diferencial del 0,79%. También resulta atractiva la Hipoteca Vamos a tipo mixto 10 años de Ibercaja (TIN del 2,10% los primeros 10 años, diferencial del 0,60% y TAE del 3,50%, la más baja del ranking) y la que propone Sabadell con su Hipoteca mixta a 3 años (TIN del 1,80%, diferencial del 0,70% y TAE del 3,72%).Por último, en la oferta variable Banco Mediolanum propone un tipo de interés fijo del 1,50% durante el primer año y, a partir del segundo, un diferencial del 0,65% más euríbor con revisiones cada tres meses con vinculación. 
La economía nacional agota su margen fiscal para hacer frente a catástrofes, guerras o pandemias

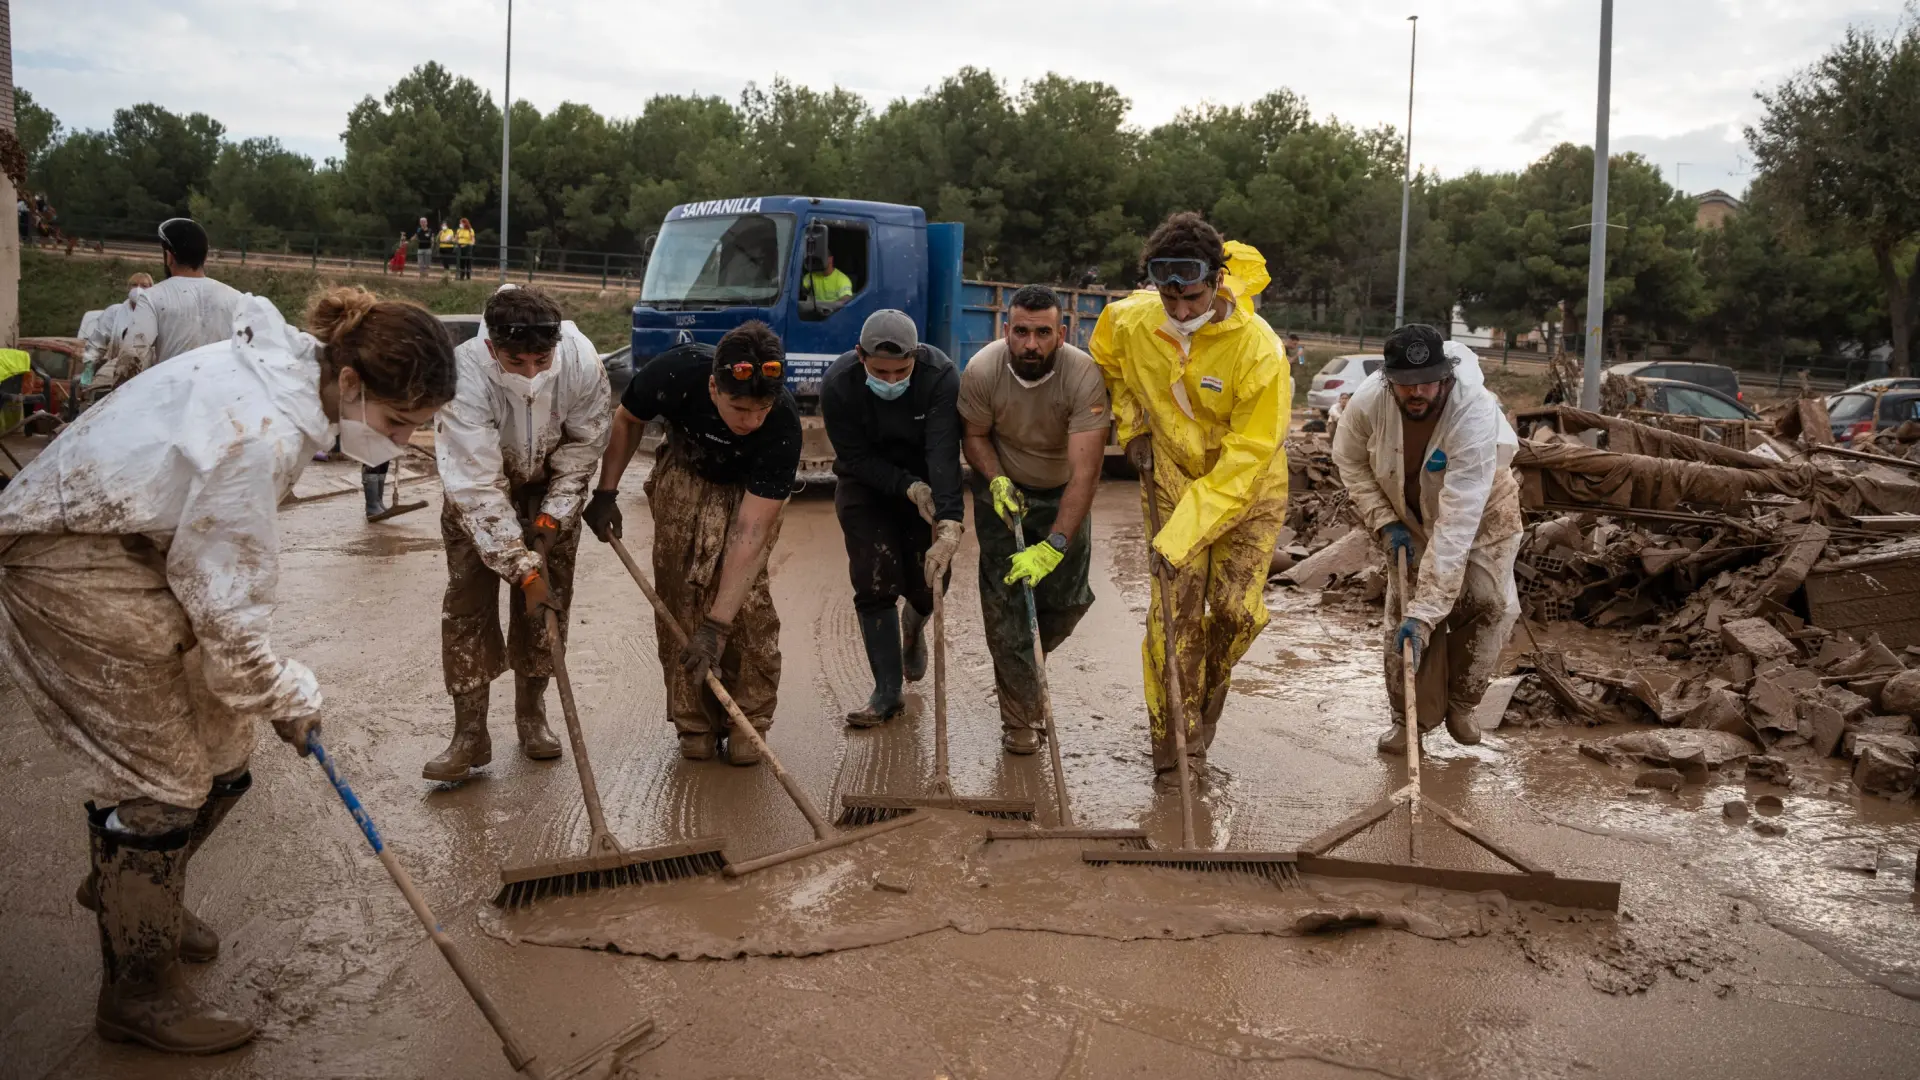
Desde que el mundo entró en la década de los años veinte, se ha producido una rápida sucesión de catástrofes y conflictos bélicos que han sacudido la economía. España ha vivido una pandemia sin precedentes en un siglo, una erupción volcánica, una histórica nevada, gravísimas inundaciones en Valencia y dos guerras que han causado una crisis energética sin precedentes en décadas. Ante todos estos sucesos dramáticos, el Gobierno ha tenido que tirar de chequera para amortiguar el daño causado en el bolsillo de los ciudadanos. La factura no ha sido barata. Según la Airef, la pandemia tuvo un coste fiscal de 35.000 millones de euros, los paquetes de ayudas por la guerra en Ucrania superaron los 40.000 millones y la DANA de Valencia rondó los 12.500 millones. Además, el Ejecutivo lleva gastados 8.600 millones de euros en medidas de alivio por la guerra en Irán, según estima el Banco de España.  Resumen Contexto Claves FAQs Resumen del artículoEspaña afronta un progresivo agotamiento de su margen fiscal para respaldar a la economía frente a posibles crisis futuras debido al encarecimiento de la deuda pública. Según estimaciones del centro de estudios Funcas, la factura del Estado en intereses aumentará un 46% en cinco años hasta rozar los 63.779 millones de euros en 2031. El fin del periodo de dinero barato implica que la deuda nueva se sitúe en un tipo medio del 3,41%, superando claramente el 2,45% del pasivo en circulación. Ante esta perspectiva y el menor crecimiento económico proyectado a partir de 2027, el organismo insta a las administraciones a generar colchones presupuestarios de forma inmediata.Noticias sobre el temaPuntos claveReducción del margen fiscal del GobiernoEl encarecimiento de los costes de financiación restringe el espacio de maniobra del Ejecutivo para auxiliar a ciudadanos y empresas en eventuales emergencias futuras.Disparo del gasto en intereses hasta 2031La Fundación proyecta que la factura en intereses pasará de 43.350 millones de euros a 63.779 millones en el año 2031.Refinanciación de la deuda más costosaEl tipo medio del pasivo antiguo se sitúa en el 2,45%, mientras que la colocación de deuda nueva alcanza ya un 3,41%.Advertencia de Funcas sobre el PIBEl centro de estudios prevé un freno en la expansión económica a partir de 2027 y pide crear colchones presupuestarios urgentes.Impacto económico de crisis recientesLas ayudas públicas desplegadas sumaron 35.000 millones por la pandemia, 40.000 millones por Ucrania y 12.500 millones por la DANA.Preguntas frecuentes¿Por qué se está reduciendo el margen fiscal de España ante futuras crisis?España está agotando su espacio fiscal porque refinanciar el pasivo del Estado resulta cada vez más costoso debido al aumento global de los tipos de interés. Además, el impulso compensatorio que aportaban la alta recaudación y el crecimiento económico acelerado ha comenzado a perder fuerza.¿Cuánto aumentará el gasto del Estado en intereses de la deuda pública?De acuerdo con los cálculos del centro de estudios Funcas, la factura en intereses crecerá un 46% a lo largo de los próximos cinco años. Con ello, se pasará de pagar 43.350 millones de euros en la actualidad a alcanzar los 63.779 millones de euros en 2031.¿Qué diferencia hay entre el tipo de interés del pasivo en circulación y el nuevo?El pasivo antiguo en circulación registra un tipo de interés medio del 2,45% por haberse emitido en años de dinero barato. Por su parte, las nuevas emisiones de deuda que sustituyen al pasivo que vence le cuestan al Tesoro un tipo medio del 3,41%.¿Qué costes fiscales supusieron las crisis de los últimos años?Las medidas para paliar la pandemia implicaron 35.000 millones de euros, mientras que los planes de ayuda por la guerra en Ucrania superaron los 40.000 millones. A estas partidas se añaden los 12.500 millones asignados tras la DANA de Valencia y unos 8.600 millones vinculados al conflicto en Irán.¿Qué recomienda Funcas para no agotar completamente la capacidad presupuestaria?La entidad insta a las diferentes administraciones a constituir un colchón presupuestario mientras persista la fase positiva del ciclo económico. Asimismo, recuerda que la época del endeudamiento casi gratuito ha concluido, limitando la capacidad de aprobar ayudas de forma expansiva.Hasta ahora, el Ejecutivo español ha ido afrontando estos gastos gracias a una combinación de fuerte crecimiento económico y tipos de interés históricamente bajos. El tirón de la recaudación fiscal -en parte por la no deflactación del IRPF- y la deuda barata han permitido financiar esa ingente cantidad de desembolsos. Sin embargo el combustible que aportaban estos dos factores se está agotando y deja a España con poco margen de actuación ante crisis futuras. 
La subida en los tipos de interés que se está produciendo en todo el mundo ante un nuevo brote inflacionario aumenta los costes de financiación. Endeudarse le sale a España (y la mayoría de países del mundo) cada vez más caro. Mientras tanto, la deuda que va ‘muriendo’ porque se va pagando, hay que ir sustituyéndola por pasivo nuevo. El problema es que ese pasivo antiguo se emitió a tipos de interés muy bajos, pero la deuda nueva es mucho más cara de colocar. En concreto, el tipo medio de interés de la deuda en circulación se sitúa en el 2,45%, pero la emisión de pasivo nuevo le cuesta a España ya un 3,41% de media, según datos del Tesoro. Esto deja un espacio cada vez más reducido para aprobar medidas de apoyo ante futuras crisis. «La capacidad para afrontar nuevos shocks, y sabemos que lo más probable es que ocurran nuevas calamidades, va a ser menor», resumía Raymond Torres, director de Coyuntura de Funcas, durante la presentación de las proyecciones macroeconómicas del organismo. 
Funcas estima que el crecimiento económico se ralentizará en los próximos años mientras el déficit público va al alza. Además, el Estado tendrá que afrontar ese mayor desequilibrio en las cuentas públicas con menos munición financiera. El centro de estudios de las antiguas cajas de ahorro prevé que el gasto en intereses se dispare un 46% en los próximos cinco años. De los 43.350 millones actuales se pasará a 63.779 en el año 2031. Una cifra equivalente al 70% del gasto en educación de todo el país en un año, advierte Torres. Ante esta situación, el centro de estudios emplaza a las administraciones a que generen «colchón presupuestario» mientras el ciclo económico siga siendo positivo para «no perder completamente el margen presupuestario en el futuro». «Hemos vivido un montón de años con tipos de interés próximos a cero. Financiarse era muy fácil, esto daba un margen a los gobiernos, pero también a las familias para endeudarse y gastar en consumo e inversión. Eso se ha acabado», señala Carlos Ocaña, director general de Funcas. «Financiarse ya no es a tipo cero o a tipos casi casi cero y eso hace imposible en el futuro tomar medidas como las que se han tomado con la crisis de Ucrania con la pandemia», agrega.