Vida Gerente - Colombia
Registro  /  Login

Portal de Negocios en Colombia

Excantante de N’Klabe regresa como solista

La fuente de la noticia es https://www.elnuevodia.com/entretenimiento/musica/notas/excantante-de-nklabe-regresa-como-solista/ El puertorriqueño Ricky Luis, quien fue la voz principal de la agrupación de salsa N’Klabe durante cinco …

Los inversores en corto se ceban con Francia ante la ola de protestas y el riesgo político

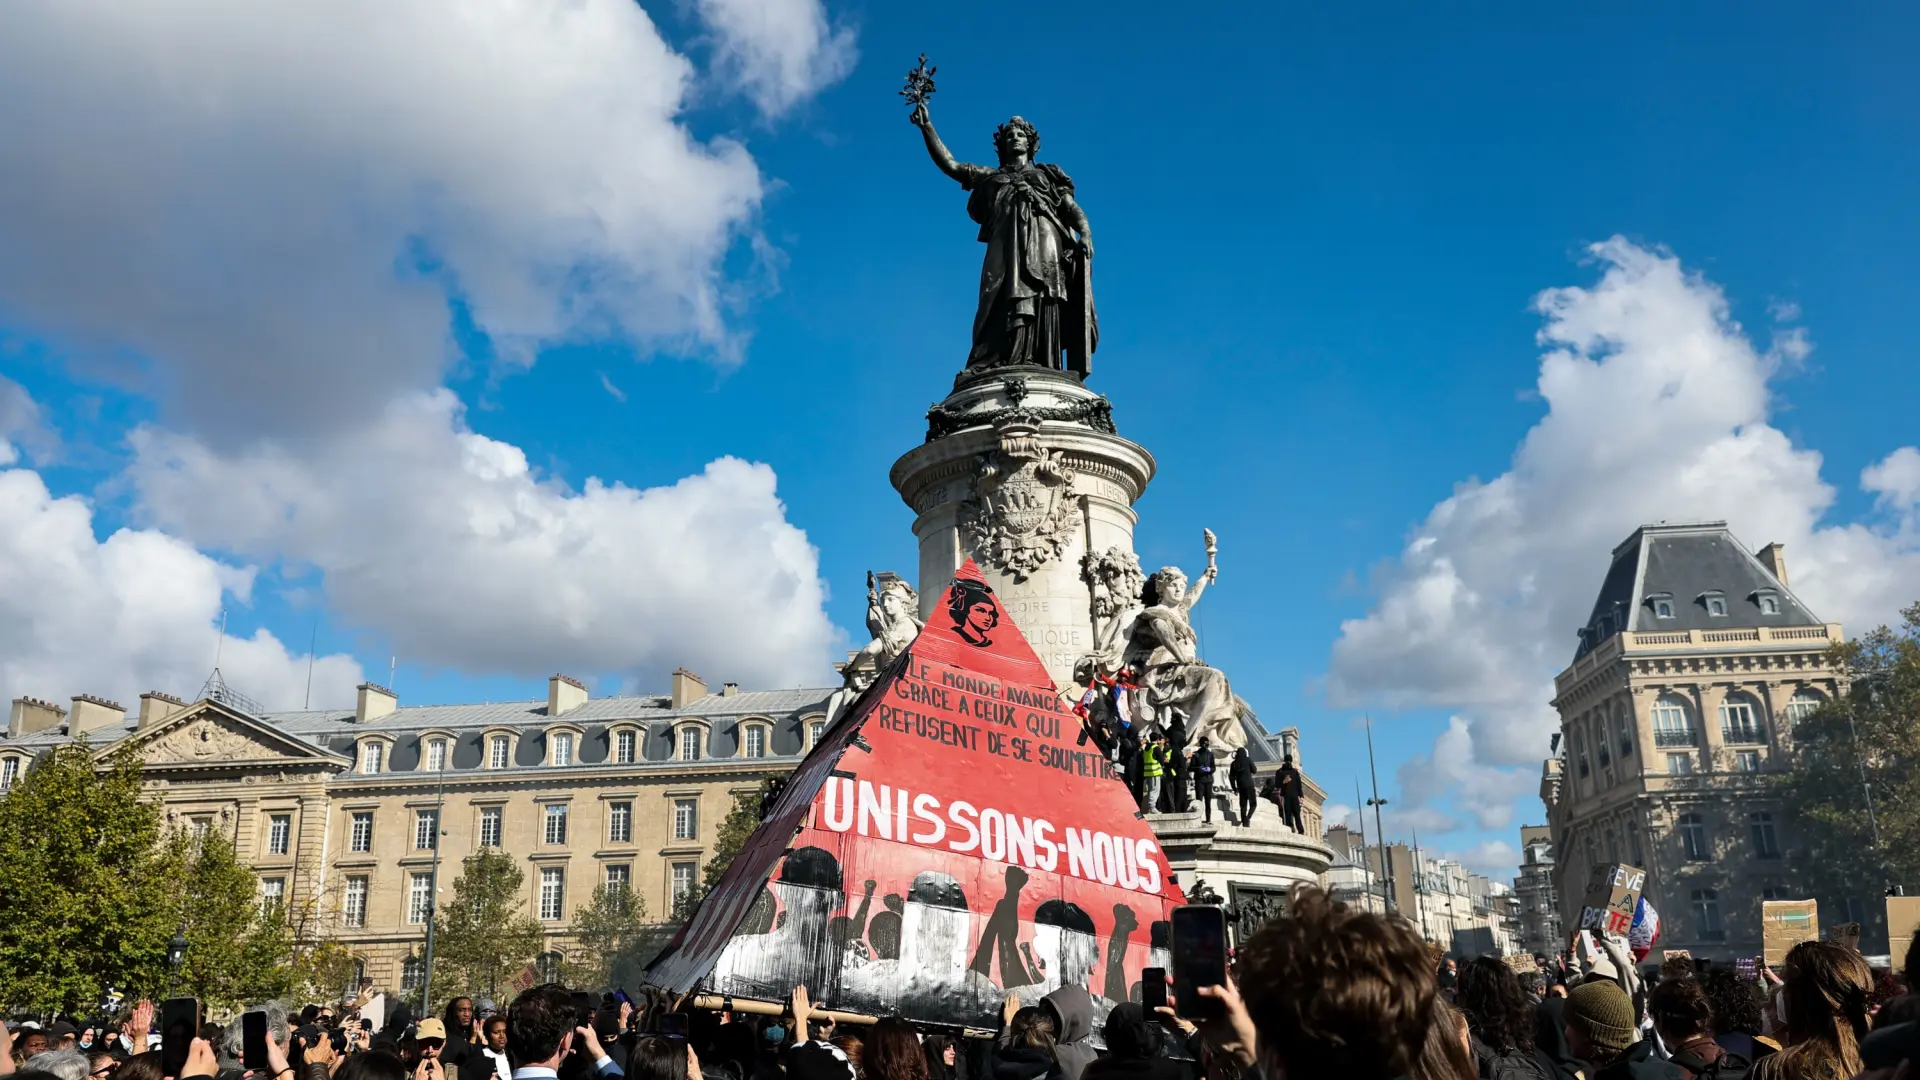
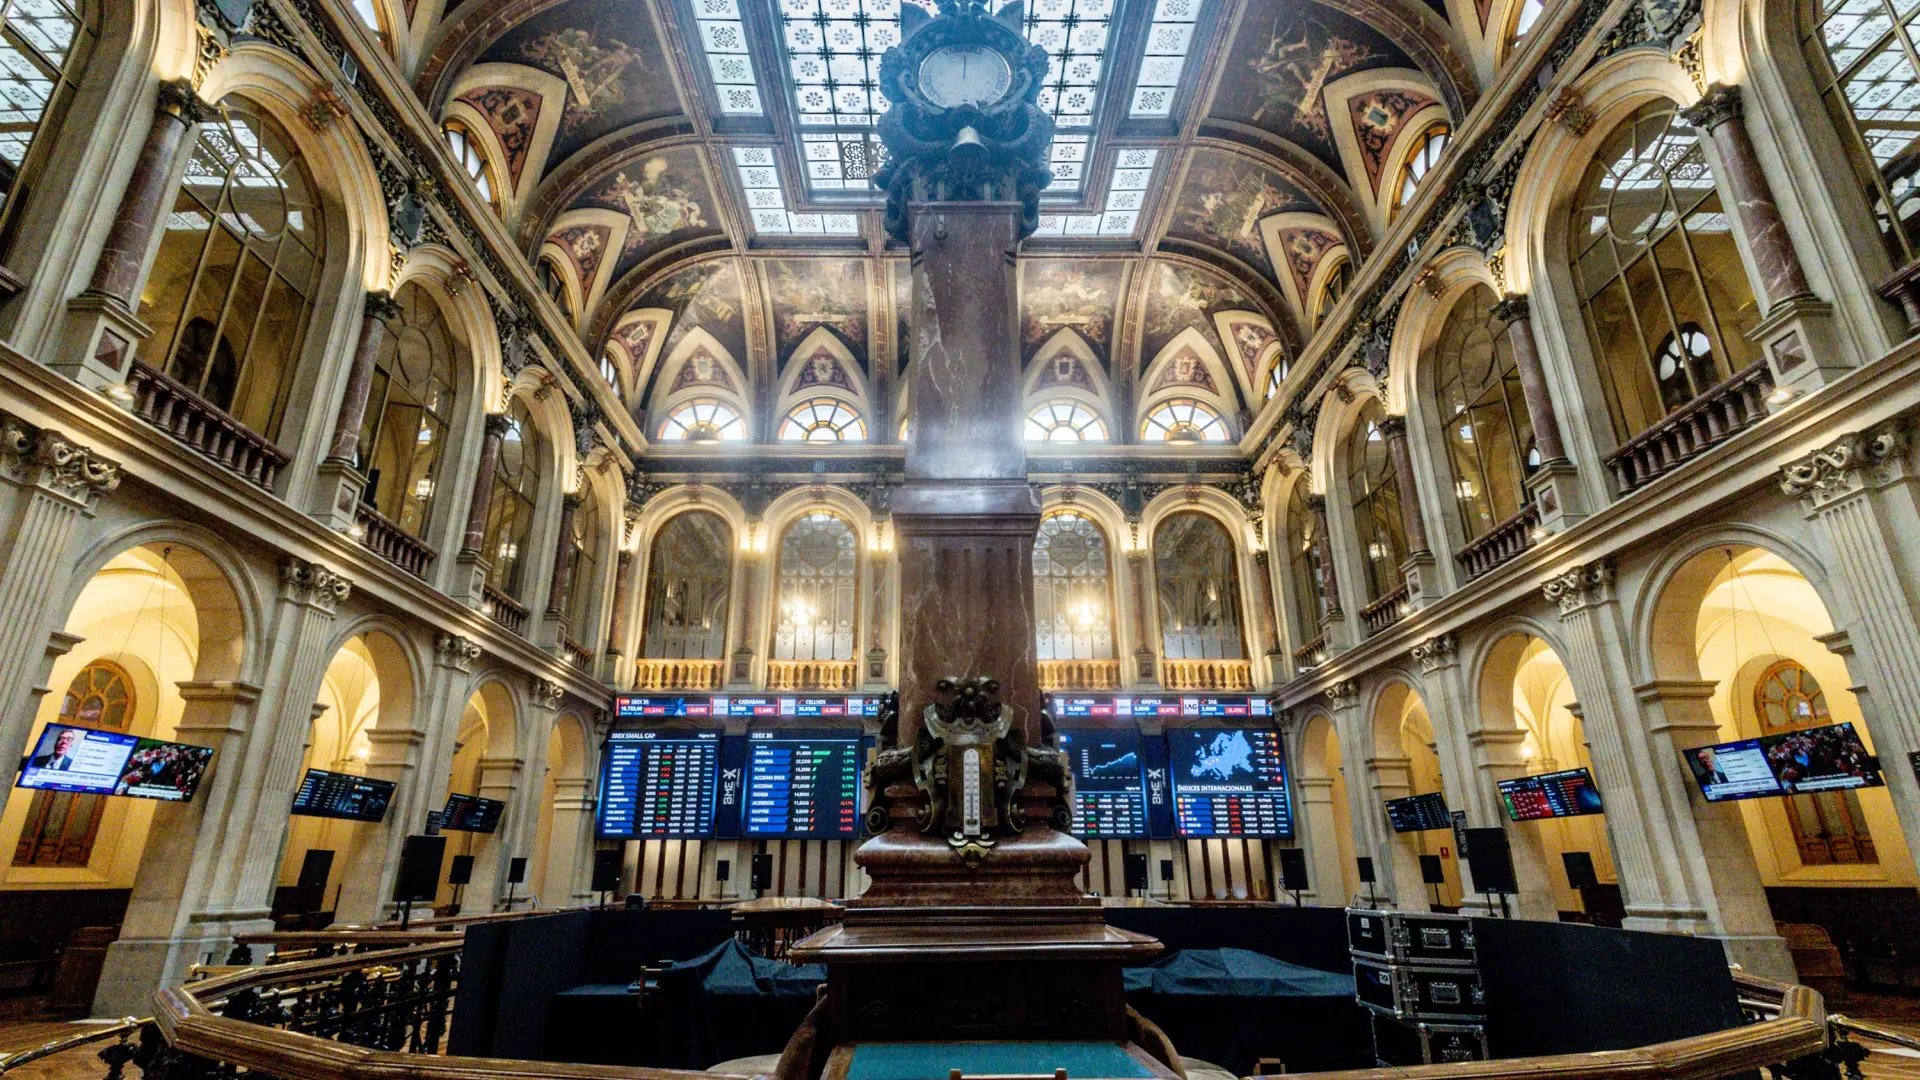
Cuando todos venden, ellos buscan razones para comprar. Los inversores bajistas sacan rédito de la crisis en Francia y aprovechan para hacer caja. Para los inversores de Barclays, el riesgo político ha aumentado tanto en el país galo que este mercado bursátil ya se ha convertido en la mayor posición para los shorts sellers -como se conoce en la jerga- en Europa, pero también en Estados Unidos. El clima de tensión que se respira en las calles de París tras las protestas del fin de semana se ha trasladado a las bolsas y la deuda. Tanto los fondos sistemáticos como los discrecionales evitan cada vez más el CAC40 francés -el índice de referencia del parqué parisino-. Una menor exposición a la renta variable que viene liderada por los fondos que siguen tendencias, denominados Commodity Trading Advisors (CTA), y que toman posiciones largas o cortas en futuros sobre los índices en función de las señales de mercado. «Los CTA mantienen una posición prácticamente neutral a la renta variable de la Unión Europea, con una posición corta máxima en el CAC40. A diferencia de lo que ocurre en Estados Unidos, la mayoría de los mercados se enfrentan a entradas de capital a corto plazo», indican desde Barclays. El mercado financiero francés se ha visto lastrado por la inestabilidad política desde que el presidente del país, Emmanuel Macron, convocó elecciones legislativas anticipadas en junio de 2024. Desde entonces, el país ha tenido hasta cuatro primeros ministros mientras el déficit y la deuda iban en aumento, incrementando los costes de refinanciación. Francia presenta una de las ratios de deuda pública más altas de toda Europa, con un 119% del PIB. La previsión de cerrar con un déficit para el conjunto del ejercicio del 5,4% del PIB tampoco ayuda. Las últimas protestas contra el aumento del coste de la vida han desembocado en una oleada de violencia y disturbios que se están atajando con medidas de seguridad como toques de queda. La situación no ha pasado desapercibida para los inversores bajo la amenaza de que desate una crisis de deuda en toda Europa. La prima de riesgo del país -que mide el diferencial de los bonos de un país con respecto a la renferencia, en este caso, Alemania- se ha disparado por encima de la barrera de los 150 puntos, aunque hace unas semanas llegó a colocarse en los 159, máximos desde la crisis del euro de 2011. En este sentido, la rentabilidad del bono a diez años ha superado el 5% de rentabilidad a la espera de conocer avances en las negociaciones para sacar adelante los presupuestos del próximo año. Patrick Barbe, gestor de Neuberger, ve en la perspectiva de un acuerdo presupuestario un posible catalizador para la reducción parcial de la prima. «Aunque en el pasado la necesidad de reducir el déficit presupuestario pasaba desapercibida para la mayoría de los ciudadanos -puesto que Francia podía financiarse fácilmente a tipos bajos-, la subida generalizada de los tipos de interés y el repunte de la prima ha provocado un cambio en la opinión pública. Ahora la mayoría de franceses reconoce la necesidad de recortar el gasto», especifica. En un mercado de bonos global tensionado, Francia se ha convertido en el eslabón más débil de la cadena. «El aumento del diferencial respecto a los bonos soberanos alemanes demuestra que los inversores también exigen una compensación adicional por los riesgos fiscales y políticos de Francia», comentan los analistas de BlackRock. La mayor gestora de activos hace un llamamiento a la calma y asegura que la eurozona se encuentra mucho más preparada que hace quince años para afrontar cualquier turbulencia en la renta fija, si bien matizan que una intervención por parte del Banco Central Europeo (BCE) no está garantizada. «Siguen siendo posibles nuevas turbulencias y efectos contagio», agregan. La última encuesta de gestores de fondos de Bank of America señalan a Francia como la plaza bursátil menos atractiva para invertir. Un 56% de los encuestados prevé infraponderar el país durante el próximo año, el porcentaje más elevado desde que se tienen registros. Más de seis de cada diez cita la sostenibilidad fiscal y el ciclo electoral para suceder a Macron la próxima primavera como el mayor riesgo político para la renta variable europea. 

El inversor extranjero refuerza su apuesta por la deuda española y eleva las compras un 38% desde la pandemia

El inversor extranjero gana protagonismo en el mercado de deuda pública española. La estrategia de financiación del Tesoro Público para este 2026 contempla entre sus objetivos que la base de extranjeros pasara de representar el 48% a situarse por encima del 50%. Una meta que ya se ha conseguido tras cerrar el pasado mes de junio en el 50,8%, una cota récord. Esto equivale a que de los casi 1,5 billones en circulación, casi 760.000 millones están en manos de ahorradores no residentes en España, según datos del Tesoro Público. Refuerzan así su apuesta por esta economía, que ha ido en aumento de manera sostenida desde la pandemia con un incremento del 38% desde entonces. Félix López, gestor de renta fija en Abante Asesores, destaca que aunque su peso en el conjunto del apalancamiento público siempre ha sido relevante, este comportamiento evidencia el atractivo de la renta fija española. No obstante, avisa de que el dato se puede ver distorsionado porque también se incluye dentro de esta categoría a las gestoras españolas con sede en Luxemburgo que adquieren bonos. En cualquier caso, el porcentaje supera el contabilizado en 2007, antesala del estallido de la burbuja inmobiliaria, cuando se movía sobre el 45%. En aquel momento, la economía vivía los últimos coletazos de una época dorada asentada sobre el boom del ladrillo. En el momento actual, el escenario de crecimiento es totalmente diferente. Al margen de que la crisis de vivienda, que ahora es de escasez y no de exceso de oferta, la expansión de la actividad por encima del resto de la eurozona se asienta sobre la robustez del mercado laboral y el aumento de la población, que roza los 50 millones de habitantes. Estos factores avalan la confianza en la economía española, que viene refrendada también por la mejora de su ‘rating’. La estadística del Tesoro recoge el dato solamente hasta julio, cuando las principales agencias de calificación (Moody’s, Fitch y S&P) aún no habían actualizado su visión sobre España a ‘A+’ con perspectiva estable después de seis años sin novedades. El cambio de posición a finales de verano se produce después de que el año pasado la colocaran en el nivel A, un umbral que no tocaban desde 2012, justo en plena crisis de deuda que tuvo en el foco a los países periféricos de la eurozona, entre ellos, España. 
Catorce años después, el país da por enterrado este capítulo y el inversor internacional se ha rendido a los encantos de la deuda española en un contexto en el que busca calidad, tal y como afirma Juan Vilarrasa, senior portfolio manager en Miraltabank. Esto también tiene su reflejo en la prima de riesgo, el principal indicador de estrés financiero de una economía, que recoge el diferencial del interés de la deuda española con respecto a la alemana, considerada la referencia. En este caso, tras el ligero repunte experimentado en los últimos días como consecuencia de los disturbios producidos en Francia, que está al está al borde de una crisis de deuda, ha repuntado hasta los 65 puntos a escala nacional, cuando en agosto oscilaba en la franja de los 40 puntos. «No es algo necesariamente positivo ni negativo, pero la mayor presencia de inversores extranjeros hace a España más vulnerable a los movimientos de los mercados y más dependientes de su percepción sobre el país», señala Víctor Alvargonzález, socio fundador de Nextep Finance, compañía de asesoramiento independiente, quien resalta la dependencia del ahorro externo que esta radiografía arroja. El mayor papel de los extranjeros en la compra de deuda ha ayudado a compensar la retirada gradual del Banco Central Europeo (BCE), representada en la muestra a través del Banco de España (BdE) y que con los últimos datos disponibles acaparan un 20% de toda la deuda en circulación. Durante el pico registrado en 2021 como consecuencia de la pandemia de Covid-19 llegó a ser del 33%. 
En la misma línea, las administraciones públicas también han acometido una reducción paulatina de compras de títulos hasta pasar del 11,6% de 2010 a un testimonial 2,5% actualmente, que se traduce en 37.700 millones. El particular, en contraste, apenas supone el 1,7% del total y viene condicionado por su alto peso en la deuda a corto plazo a través de las Letras del Tesoro.Por último, las entidades de crédito, que históricamente han tenido un papel relevante en este sentido, comienzan a ganar de nuevo terreno. La tendencia a la baja arranca en 2014 para alcanzar el valle en 2021 (12,2%), cuando empiezan a remontar y ya rozan el 15%. En cualquier caso, es la mitad de lo que llegaron a concentrar hace doce años con 223.000 millones ahora mismo. La exposición a la deuda pública por parte de las entidades le sirve para blindarse frente a la evolución de los tipos de interés a la vez que gestiona el control del riesgo. Asimismo, en la lista también aparecen las aseguradoras, que canalizan un 6,4% del total, equivalente a 95.000 millones, así como los fondos de inversión con un 2% (30.409 millones). 

La gran banca española apunta a un nuevo récord de beneficios por encima de 29.000 millones

La gran banca española abre la veda de la temporada de resultados trimestrales y, como viene siendo costumbre desde 2022, previsiblemente también serán récords. El panel de expertos de Bloomberg  proyecta que BBVA, Banco Santander, CaixaBank, Banco Sabadell, Bankinter y Unicaja superarán los 29.200 millones de beneficio conjunto durante los nueve primeros meses de 2026. De confirmarse esta cifra, las ganancias serán un 15% superiores a las obtenidas en el mismo periodo del ejercicio anterior. Aunque el tercer trimestre suele caracterizarse por un periodo de menor actividad coincidiendo con las vacaciones de verano, el acumulado de los nueve meses debería arrojar crecimientos en todas las líneas de negocio. En este sentido, Marisa Mazo, subdirectora de análisis de GVC Gaesco, espera que estos resultados no dejen espacio para sorpresas. La temporada viene marcada por los mayores tipos de interés ante las subidas aplicadas por el Banco Central Europeo (BCE), que han presionado al euríbor por encima de la barrera del 3%, pero también por las comisiones. Si bien la venta de fondos de inversión y seguros no es algo nuevo para la banca, ha encontrado en la potenciación de este negocio una vía con la que reducir la independencia de su balance del margen de intereses, con diferencias por entidades. Más de la mitad de las nuevas primas de seguros se distribuyen a través de operadores de bancaseguros y ya representan alrededor de un 36% de la cuota de distribución, según datos de Amaef, la patronal de este nicho. «Ante la competencia cada vez es más feroz en todos los segmentos, el entorno económico actual es más favorable para un banco global que para uno doméstico», señala Nuria Álvarez, analista de banca de Renta 4. Si se cumplen los pronósticos del consenso, Banco Santander reportará un beneficio de 12.740 millones, un 23% más con respecto a los 10.337 millones contabilizados en el mismo periodo del ejercicio anterior. Las cuentas de los nueve primeros meses se ven condicionadas por la plusvalía neta que le ha generado la venta de su filial polaca (1.895 millones), así como los 250 millones de costes de reestructuración derivados de la integración de TSB en Reino Unido, cuya venta se cerró el pasado mayo. En cambio no incluye la adquisición de Webster Bank, que empezará a reflejarse en la actividad del banco a partir de 2027. En contraste, la transacción penalizará a Banco Sabadell, que al no contar ya con este negocio, podría experimentar una ligera caída interanual y quedarse sobre los 1.320 millones, frente a los 1.390 millones registrados hasta septiembre de 2025. El grupo catalán, que ha reducido su perímetro de actuación al ámbito nacional, ha sorprendido al mercado con el acuerdo amistoso con el grupo cooperativo francés BPCE, alianza que se ha materializado con la entrada en el capital del vallesano tras adquirir un 10% de participación. «Las diferencias en la composición de la cartera, la exposición geográfica y los criterios de concesión de crédito pueden dar lugar a cierta variación en los costes de riesgo -que mide la probabilidad de impago- que, sin embargo, sigue mostrando resistencia. Consideramos que la calidad de los activos debería seguir respaldando la estabilidad de los beneficios», indica Deutsche Bank. En su informe sobre el sector nacional, destacan que el desempeño vendrá determinado por la combinación de negocios y la asignación de capital. Las preocupaciones sobre la mora no se han materializadoLas preocupaciones en torno a un posible deterioro de la calidad de los activos en un escenario de tipos más altos combinado con alta inflación no se han materializado. Como prueba, la morosidad se mueve sobre el 2,5%, mínimos desde 2008. La resiliencia «superior a la prevista» se ve complementada por los colchones de capital acumulados durante la pandemia. No obstante, en un entorno de incertidumbre como el actual, la gestora alemana coloca a Bankinter como su favorito, decisión que viene respaldada por su «segmento minorista de perfil acomodado y el carácter altamente defensivo, así como por unos criterios de concesión de crédito», sostienen. La entidad liderada por Gloria Ortiz proyecta una mejora de las ganancias en alrededor un 10% y pondría a tiro de piedra los 900 millones. En una línea similar, para BBVA se estima que podría acercarse a los 9.000 millones (+8,8%) aupado por la evolución de su negocio en algunos de sus principales mercados como México, Turquía o España. El grupo de origen vasco ha pasado página tras la OPA fallida al Sabadell y está enfocada en el crecimiento orgánico. Completan la lista CaixaBank, que podría rozar los 4.800 millones de beneficio (+8,8%) y Unicaja con 530 millones (+5,3%). Con la vista en las guías que ofrezcan para los próximos meses, Álvarez comenta que las entidades afrontan un entorno más difícil para gestionar el margen de intereses y abre la puerta a una posición más prudente. A este respecto, Joaquín Robles, responsable de ventas de Banco Big, subraya que el mercado mirará con lupa el citado indicador después de varios trimestres de desaceleración, dado que han sido uno de las principales catalizadores de las cifras récords que vienen cosechando. «Va a ser una temporada para reforzar las valoraciones en bolsa, pero obviamente el potencial de crecimiento se va a ir acotando poco a poco a medida que ese margen se va estabilizando y se ve amenazada la demanda de crédito», precisa. 
Los desconocidos instrumentos públicos que ayudan a las empresas a expandir su negocio fuera de España

La financiación con apoyo oficial a la internacionalización es un concepto poco conocido fuera de los círculos especializados. Para entender mejor su funcionamiento, imaginemos el siguiente caso: Eres un/a desarrollador/a de negocio en una pyme española que no tiene experiencia —o tiene experiencia limitada— en proyectos de exportación e inversión internacional. Supongamos que hablamos de una empresa que fabrica tuberías destinadas a la obra civil. Tras años de aprovechar las oportunidades que surgen en España, un cliente portugués —por proximidad, pero bien podría ser sueco, japonés o egipcio— muestra interés en tu producto. Tú sabes que tu producto es de calidad y las cantidades pactadas son razonables. Todo avanza bien hasta que el cliente, público o privado, te pide un pago aplazado para poder acometer la operación. Tú eres consciente de la importancia de formalizar el contrato, pero no tienes el músculo financiero para aceptar esas condiciones. Acto seguido te diriges a una entidad financiera convencional, pero esta rechaza la financiación del proyecto al tratarse de un importe muy bajo. Además, en caso de aceptarla, sabes que harías frente a tipos de interés elevados, puesto que esta entidad, que no tiene un historial de financiación con este cliente, percibe la financiación como arriesgada y repercute de ese modo esa prima de riesgo. Muchas empresas verían frustrada su ambición exportadora en este punto. Por suerte, tú has escuchado que existe una vía de financiación complementaria que te puede ser de utilidad. Tras recibir asesoramiento, descubres un conjunto de instrumentos financieros con apoyo oficial —es decir, donde los fondos provienen directa o indirectamente del Estado— y que, generalmente, provienen de la Secretaría de Estado de Comercio para el caso español. En este punto, el esquema que más te convence es el de crédito comprador. ¿En qué consiste este esquema? En lugar de que tu cliente portugués te realice el pago al completo de la exportación tras cumplir los hitos de pago, este adelantará una parte, al menos el 15%, como pago anticipado. En lo que respecta al 85% restante, el Estado español se encargará de abonártelo, al tiempo que firma un convenio de crédito con el cliente portugués. El convenio definirá los detalles por los cuales el cliente devolverá ese importe adelantado por el Estado, con unos intereses pactados, en un plazo de vencimiento determinado, de manera que tú no asumes el riesgo de impago de tu cliente siempre que las condiciones de la exportación sean las convenidas. Esta modalidad es la financiación directa. No obstante, si en lugar de recibir el adelanto del importe por parte del Estado se encargara de ello una entidad financiera a la que el Estado asegura ante impagos del cliente, entonces hablaríamos de financiación indirecta, lo que comúnmente se conocen como seguros. Además de esto, dentro de unos años, tu empresa puede querer abrir una fábrica en Colombia u ofrecer avales técnicos para que tus clientes estadounidenses puedan reclamar un reembolso en caso de incumplir las condiciones técnicas del contrato. Para estos y otros fines, existe un conjunto de instrumentos que se adaptan a cada necesidad específica de las empresas españolas en el ámbito financiero internacional. Abstraigámonos ahora de este caso concreto y pensemos en el apoyo que suponen estos instrumentos para el conjunto de la economía. No solo las pymes se benefician de estas herramientas, sino que empresas de múltiples sectores y tamaños hacen uso de ellas. El potencial es, sin duda, prometedor: más de 46.000 empresas fueron exportadoras regulares en 2025 —esto es, exportando al menos 1.000 euros en los últimos cuatro años— por lo que la ayuda que pueden brindar es una palanca clave para la internacionalización española. Este conjunto de instrumentos, presente de uno u otro modo en la mayoría de las economías desarrolladas, no se considera, sin embargo, ayudas de Estado. Para ello existe un marco definido a finales de los años 70 —el conocido como Consenso de la OCDE— que acota los términos de financiación con el fin de que el apoyo financiero no se imponga a la competitividad técnica y de precios. La gran mayoría de los países exportadores desarrollados, con la gran ausencia de China, acatan en la actualidad estas limitaciones. Por último, tras llegar a este punto, el lector podría pensar que estos financiadores generan pérdidas al contribuyente, pero estaría equivocado. La capacidad que tiene el Estado de obtener recursos financieros baratos —por la seguridad que aporta—, sumado a la diversificación que hace en sus inversiones y a la buena gestión de estas herramientas, propicia que el conjunto de los instrumentos sea históricamente superavitario. En conclusión, para empresas pequeñas, medianas y grandes, y para proyectos de exportación e inversión, en España contamos con una herramienta que puede permitir complementar las capacidades técnicas de nuestras empresas con una oferta financiera más competitiva. Y este aumento de competitividad, como hemos visto, contribuye a potenciar los efectos positivos de la internacionalización sobre la actividad económica y el empleo.