Vida Gerente - Colombia
Registro  /  Login

Portal de Negocios en Colombia

Excantante de N’Klabe regresa como solista

La fuente de la noticia es https://www.elnuevodia.com/entretenimiento/musica/notas/excantante-de-nklabe-regresa-como-solista/ El puertorriqueño Ricky Luis, quien fue la voz principal de la agrupación de salsa N’Klabe durante cinco …

Los inversores en corto se ceban con Francia ante la ola de protestas y el riesgo político

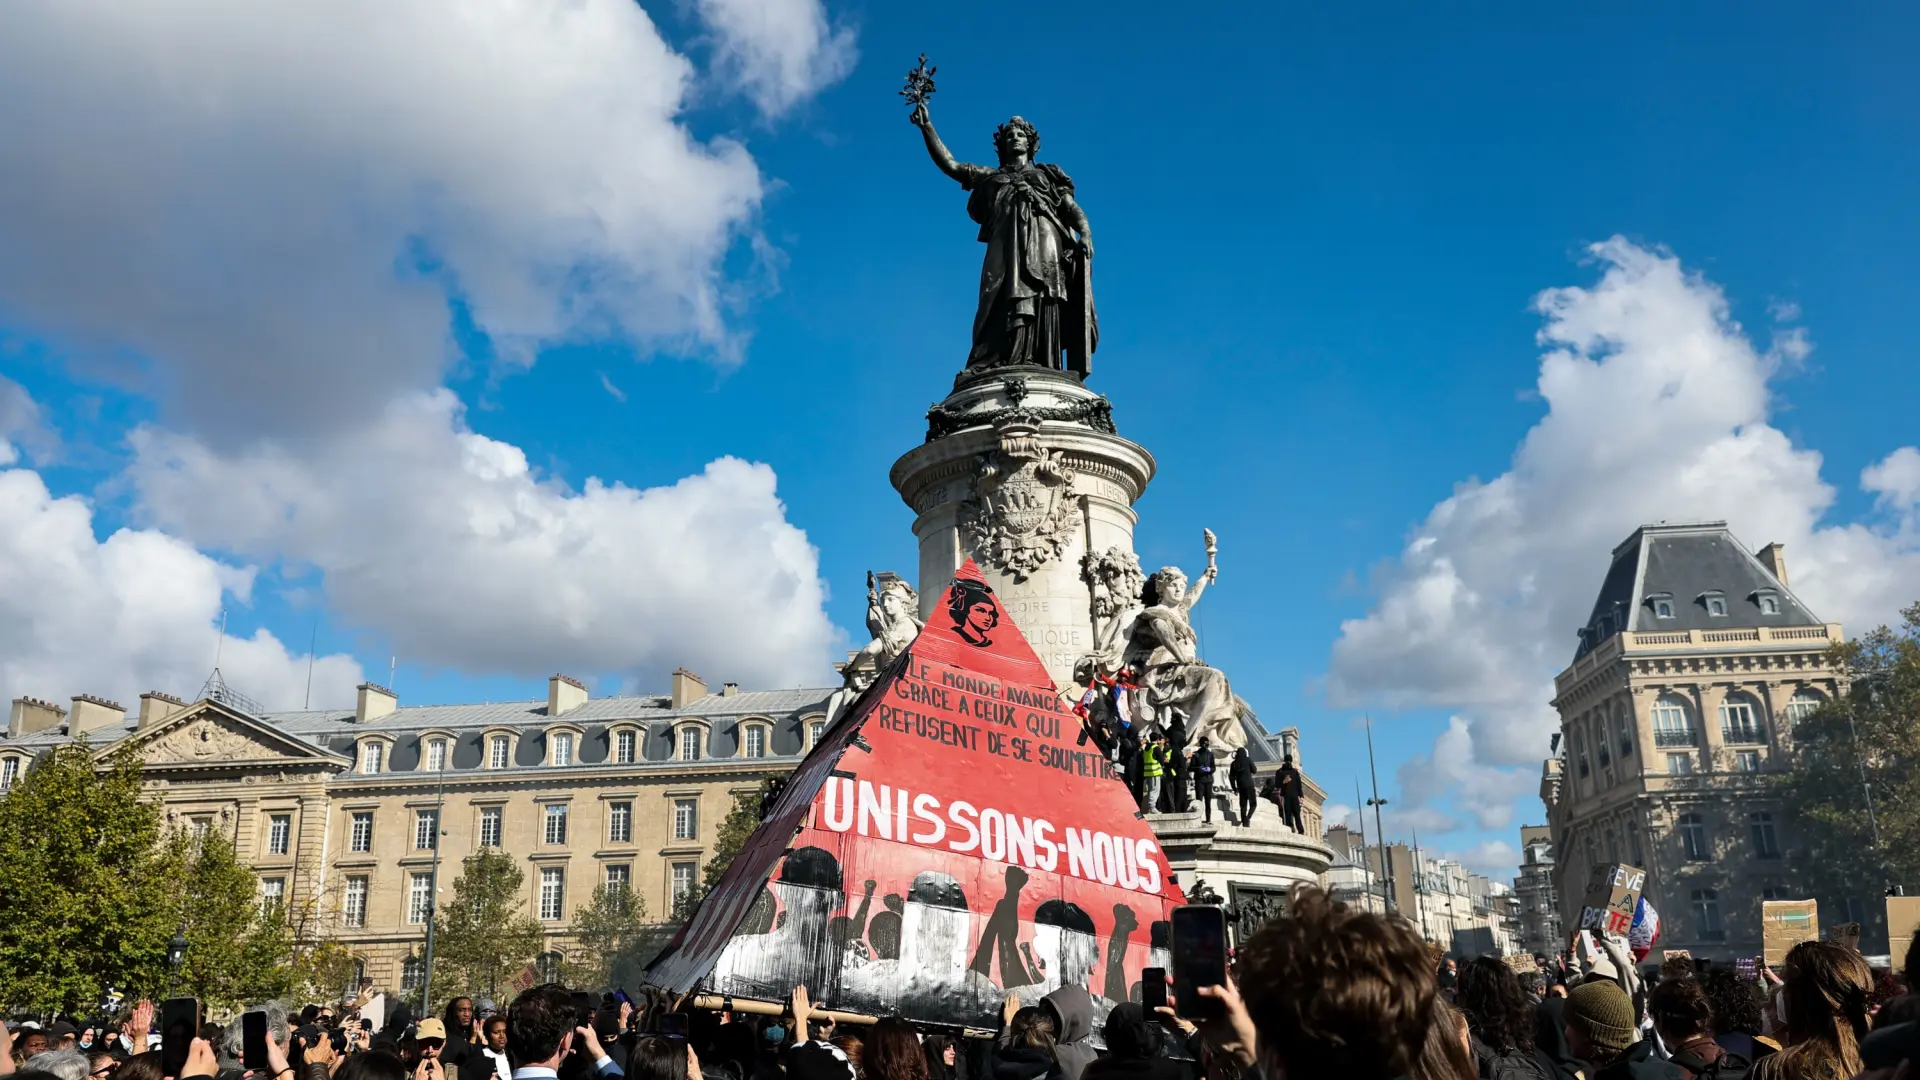
Cuando todos venden, ellos buscan razones para comprar. Los inversores bajistas sacan rédito de la crisis en Francia y aprovechan para hacer caja. Para los inversores de Barclays, el riesgo político ha aumentado tanto en el país galo que este mercado bursátil ya se ha convertido en la mayor posición para los shorts sellers -como se conoce en la jerga- en Europa, pero también en Estados Unidos. El clima de tensión que se respira en las calles de París tras las protestas del fin de semana se ha trasladado a las bolsas y la deuda. Tanto los fondos sistemáticos como los discrecionales evitan cada vez más el CAC40 francés -el índice de referencia del parqué parisino-. Una menor exposición a la renta variable que viene liderada por los fondos que siguen tendencias, denominados Commodity Trading Advisors (CTA), y que toman posiciones largas o cortas en futuros sobre los índices en función de las señales de mercado. «Los CTA mantienen una posición prácticamente neutral a la renta variable de la Unión Europea, con una posición corta máxima en el CAC40. A diferencia de lo que ocurre en Estados Unidos, la mayoría de los mercados se enfrentan a entradas de capital a corto plazo», indican desde Barclays. El mercado financiero francés se ha visto lastrado por la inestabilidad política desde que el presidente del país, Emmanuel Macron, convocó elecciones legislativas anticipadas en junio de 2024. Desde entonces, el país ha tenido hasta cuatro primeros ministros mientras el déficit y la deuda iban en aumento, incrementando los costes de refinanciación. Francia presenta una de las ratios de deuda pública más altas de toda Europa, con un 119% del PIB. La previsión de cerrar con un déficit para el conjunto del ejercicio del 5,4% del PIB tampoco ayuda. Las últimas protestas contra el aumento del coste de la vida han desembocado en una oleada de violencia y disturbios que se están atajando con medidas de seguridad como toques de queda. La situación no ha pasado desapercibida para los inversores bajo la amenaza de que desate una crisis de deuda en toda Europa. La prima de riesgo del país -que mide el diferencial de los bonos de un país con respecto a la renferencia, en este caso, Alemania- se ha disparado por encima de la barrera de los 150 puntos, aunque hace unas semanas llegó a colocarse en los 159, máximos desde la crisis del euro de 2011. En este sentido, la rentabilidad del bono a diez años ha superado el 5% de rentabilidad a la espera de conocer avances en las negociaciones para sacar adelante los presupuestos del próximo año. Patrick Barbe, gestor de Neuberger, ve en la perspectiva de un acuerdo presupuestario un posible catalizador para la reducción parcial de la prima. «Aunque en el pasado la necesidad de reducir el déficit presupuestario pasaba desapercibida para la mayoría de los ciudadanos -puesto que Francia podía financiarse fácilmente a tipos bajos-, la subida generalizada de los tipos de interés y el repunte de la prima ha provocado un cambio en la opinión pública. Ahora la mayoría de franceses reconoce la necesidad de recortar el gasto», especifica. En un mercado de bonos global tensionado, Francia se ha convertido en el eslabón más débil de la cadena. «El aumento del diferencial respecto a los bonos soberanos alemanes demuestra que los inversores también exigen una compensación adicional por los riesgos fiscales y políticos de Francia», comentan los analistas de BlackRock. La mayor gestora de activos hace un llamamiento a la calma y asegura que la eurozona se encuentra mucho más preparada que hace quince años para afrontar cualquier turbulencia en la renta fija, si bien matizan que una intervención por parte del Banco Central Europeo (BCE) no está garantizada. «Siguen siendo posibles nuevas turbulencias y efectos contagio», agregan. La última encuesta de gestores de fondos de Bank of America señalan a Francia como la plaza bursátil menos atractiva para invertir. Un 56% de los encuestados prevé infraponderar el país durante el próximo año, el porcentaje más elevado desde que se tienen registros. Más de seis de cada diez cita la sostenibilidad fiscal y el ciclo electoral para suceder a Macron la próxima primavera como el mayor riesgo político para la renta variable europea. 

El inversor extranjero refuerza su apuesta por la deuda española y eleva las compras un 38% desde la pandemia

El inversor extranjero gana protagonismo en el mercado de deuda pública española. La estrategia de financiación del Tesoro Público para este 2026 contempla entre sus objetivos que la base de extranjeros pasara de representar el 48% a situarse por encima del 50%. Una meta que ya se ha conseguido tras cerrar el pasado mes de junio en el 50,8%, una cota récord. Esto equivale a que de los casi 1,5 billones en circulación, casi 760.000 millones están en manos de ahorradores no residentes en España, según datos del Tesoro Público. Refuerzan así su apuesta por esta economía, que ha ido en aumento de manera sostenida desde la pandemia con un incremento del 38% desde entonces. Félix López, gestor de renta fija en Abante Asesores, destaca que aunque su peso en el conjunto del apalancamiento público siempre ha sido relevante, este comportamiento evidencia el atractivo de la renta fija española. No obstante, avisa de que el dato se puede ver distorsionado porque también se incluye dentro de esta categoría a las gestoras españolas con sede en Luxemburgo que adquieren bonos. En cualquier caso, el porcentaje supera el contabilizado en 2007, antesala del estallido de la burbuja inmobiliaria, cuando se movía sobre el 45%. En aquel momento, la economía vivía los últimos coletazos de una época dorada asentada sobre el boom del ladrillo. En el momento actual, el escenario de crecimiento es totalmente diferente. Al margen de que la crisis de vivienda, que ahora es de escasez y no de exceso de oferta, la expansión de la actividad por encima del resto de la eurozona se asienta sobre la robustez del mercado laboral y el aumento de la población, que roza los 50 millones de habitantes. Estos factores avalan la confianza en la economía española, que viene refrendada también por la mejora de su ‘rating’. La estadística del Tesoro recoge el dato solamente hasta julio, cuando las principales agencias de calificación (Moody’s, Fitch y S&P) aún no habían actualizado su visión sobre España a ‘A+’ con perspectiva estable después de seis años sin novedades. El cambio de posición a finales de verano se produce después de que el año pasado la colocaran en el nivel A, un umbral que no tocaban desde 2012, justo en plena crisis de deuda que tuvo en el foco a los países periféricos de la eurozona, entre ellos, España. 
Catorce años después, el país da por enterrado este capítulo y el inversor internacional se ha rendido a los encantos de la deuda española en un contexto en el que busca calidad, tal y como afirma Juan Vilarrasa, senior portfolio manager en Miraltabank. Esto también tiene su reflejo en la prima de riesgo, el principal indicador de estrés financiero de una economía, que recoge el diferencial del interés de la deuda española con respecto a la alemana, considerada la referencia. En este caso, tras el ligero repunte experimentado en los últimos días como consecuencia de los disturbios producidos en Francia, que está al está al borde de una crisis de deuda, ha repuntado hasta los 65 puntos a escala nacional, cuando en agosto oscilaba en la franja de los 40 puntos. «No es algo necesariamente positivo ni negativo, pero la mayor presencia de inversores extranjeros hace a España más vulnerable a los movimientos de los mercados y más dependientes de su percepción sobre el país», señala Víctor Alvargonzález, socio fundador de Nextep Finance, compañía de asesoramiento independiente, quien resalta la dependencia del ahorro externo que esta radiografía arroja. El mayor papel de los extranjeros en la compra de deuda ha ayudado a compensar la retirada gradual del Banco Central Europeo (BCE), representada en la muestra a través del Banco de España (BdE) y que con los últimos datos disponibles acaparan un 20% de toda la deuda en circulación. Durante el pico registrado en 2021 como consecuencia de la pandemia de Covid-19 llegó a ser del 33%. 
En la misma línea, las administraciones públicas también han acometido una reducción paulatina de compras de títulos hasta pasar del 11,6% de 2010 a un testimonial 2,5% actualmente, que se traduce en 37.700 millones. El particular, en contraste, apenas supone el 1,7% del total y viene condicionado por su alto peso en la deuda a corto plazo a través de las Letras del Tesoro.Por último, las entidades de crédito, que históricamente han tenido un papel relevante en este sentido, comienzan a ganar de nuevo terreno. La tendencia a la baja arranca en 2014 para alcanzar el valle en 2021 (12,2%), cuando empiezan a remontar y ya rozan el 15%. En cualquier caso, es la mitad de lo que llegaron a concentrar hace doce años con 223.000 millones ahora mismo. La exposición a la deuda pública por parte de las entidades le sirve para blindarse frente a la evolución de los tipos de interés a la vez que gestiona el control del riesgo. Asimismo, en la lista también aparecen las aseguradoras, que canalizan un 6,4% del total, equivalente a 95.000 millones, así como los fondos de inversión con un 2% (30.409 millones). 

¿Sabías que los seguros existen desde hace miles de años? Te lo contamos en un minuto

Los seguros no se inventaron hace décadas en una oficina, sino que son más antiguos de lo que parece. Mucho antes de que existieran las compañías aseguradoras y el sistema financiero tal y como hoy lo conocemos, las personas ya buscaban la manera de protegerse frente a las pérdidas económicas y los accidentes. Hay que retroceder al año 3.000 antes de Cristo para encontrar la primera póliza de la que se tiene constancia. En China, los comerciantes ya aseguraban la mercancía que transportaban por los ríos. Para mitigar el riesgo de perder la carga se les ocurrió distribuir la mercancía de cada vendedor en diferentes barcos. De este modo, si uno se hundía, se repartían las pérdidas y se evitaba una mayor para una única compañía. Funcionaban bajo el principio de la diversificación: divide y no perderás todo. Otro ejemplo lo tenemos en la Antigua Babilonia. El famoso Código Hammurabi recoge que si un comerciante solicitaba un préstamo para enviar mercancía al barco y la nave naufragaba, la ley establecía que el crédito quedaba cancelado. Hay que avanzar un poco más en la historia para encontrar el contrato de aseguramiento que sentó las bases para el sistema actual. Concretamente al 1347. Ese año se dejó constancia mediante escritura notarial del navío de Santa Bárbara, que realizaría un viaje entre Génova y la isla de Mallorca. Las cláusulas recogidas en este documento detallaban aspectos como el riesgo, la valoración de los elementos a los que se daba cobertura o el tiempo de duración. La Información Económica lanza este nuevo episodio de ‘Economía Indiscreta’, una serie de contenidos audiovisuales de carácter divulgativo con la que buscamos contribuir al debate público-económico. En el anterior, publicado hace justo una semana, explicaba el número de viviendas que se pagan al contado en España. 

Inverco pide incorporar renta fija a la cuenta de ahorro europea y mejorar la fiscalidad de los planes de pensiones

El presidente de Inverco, Ángel Martínez-Aldama, ha aprovechado su intervención en la apertura del XVI Encuentro Nacional de la Inversión Colectiva, organizado por Deloitte y la patronal, para pedir que la Cuenta de Ahorro e Inversión Financia Europa (CAIFE) aprobada por el Gobierno permita la incorporación de renta fija en los fondos elegibles. Según ha explicado, el diseño de este producto está «demasiado volcado» en la renta variable, por lo que si no se modifican los requisitos solamente podrán ser seleccionados el 4% de los mismos. Aunque valora como algo positivo esta iniciativa y que los fondos puedan ser elegibles, ha pedido que las gestoras puedan ser proveedores de la nueva cuenta de ahorro. Tras su publicación en el Boletín Oficial del Estado (BOE), todavía falta el desarrollo reglamentario y la orden ministerial para su entrada en vigor. A partir de ese momento, la Comisión Nacional del Mercado de Valores (CNMV) contará con un plazo máximo de cuatro meses para crear un registro de fondos elegibles en cuyo requisito no está admitida la renta fija directa. Para contratarla será necesario hacerlo a través de fondos cotizados -conocidos en la jerga como ETF-. Sin embargo, estos ETF solo serán elegibles si cumplen determinadas condiciones, entre ellas, estar inscritas en ese registro, que al menos el 70% de la cartera esté vinculado al Espacio Económico Europeo (EEE), o que un mínimo del 50% se invierta en acciones y al menos el 35% sea en títulos vinculados al Espacio Económico Europeo (EEE). En este sentido, ve necesario que incluyan el sello Financia Europa, puesto que estos vehículos «son un vehículo preponderante en las familias españolas».No obstante, Aldama ha avisado de que sería deseable complementar este tipo de iniciativas con otras de carácter estructural que incentiven el ahorro a largo plazo. Así, ha apelado al informe de la OCDE para potenciar los mercados financieros que recoge un incremento del límite de aportación en los planes de pensiones en paralelo a la cuenta de ahorro. En el momento actual, en España el máximo deducible está fijado en los 1.500 euros frente a los 8.000 existentes antes de la pandemia, lo que ha provocado una parálisis en su contratación.El hachazo fiscal perseguía promover los planes de pensiones de empleo de empresas, algo que no se ha conseguido. Ahora Aldama ha instado a promoverlos, ya que se trata de una medida que ha funcionado en muchos países, pero también equiparar los rendimientos en el momento de retirarlos con los productos de ahorro a corto plazo. La CNMV arranca el registro de los fondosEn el encuentro también ha participado el presidente de la Comisión Nacional del Mercado de Valores (CNMV), Carlos San Basilio, quien ha  adelantado que ya han arrancado los trabajos para la creación de un registro de los instrumentos de gestión colectiva que se puedan incorporar a esta cuenta con el objetivo de evitar retrasos de cara a su entrada en funcionamiento. Así, ha animado a las gestoras a desarrollar productos con encaje en las especificaciones de la cuenta. En paralelo, San Basilio ha asegurado que el supervisor reforzará la vigilancia de la comercialización de productos «complejos» a inversores minoristas. Si bien ha evitado lanzar una señal de preocupación, ha asegurado que cada vez hay más ahorradores particulares implicados en este tipo de productos. Por último, se ha pronunciado sobre la incorporación del inversor minorista al capital riesgo, que supone una carga adicional desde el punto de vista de responsabilidad de la gestora tanto en el diseño de productos como en una mayor carga supervisora. El sector crítica que la cuenta se límite a activos de la UEDesde el lado de las gestoras que han participado ven este proyecto como un avance para movilizar el ahorro, cuestionan algunos aspectos de diseño. El más crítico ha sido el presidente ejecutivo de Mutuactivos, Luis Ussía, quien ha tildado de «auténtico desastre». «No estoy de acuerdo en que haya que estrechar la carretera para movilizar el ahorro y tenga que ser un vehículo en Europa», ha expresado. En su opinión, este producto financiero debería permitir a la gente que se planifique y pueda vivir 90 años sin problemas. En la misma línea, el consejero delegado de Abante Asesores, Santiago Satrústegui, considera que el punto de partida es relativamente razonable, a pesar de que desearía que estuviera «menos limitado». En contraste, el consejero delegado de Kutxabank Gestión, Jorge Morquecho, se muestra optimista y confía en que vaya a suponer una palanca relevante, dado que por su naturaleza se encuentra «bastante alineado» con la inversión minorista. De su lado, el director de gestión de activos y seguros de Ibercaja, Luis Miguel Carrasco, se ha centrado en el volumen de ahorro que las familias tienen aparcado en el banco. Según los datos facilitados, los hogares ahorran el 21,5% de su renta disponible, porcentaje que abre la puerta a un mayor crecimiento.