Vida Gerente Archivos - Página 2 de 4 - Colombia
Registro  /  Login

Portal de Negocios en Colombia

Vida Gerente

Los productores de aceite de oliva velan armas ante las previsiones de mayor cosecha y la falta de rentabilidad

Los productores de aceite de oliva debaten sobre la conveniencia o no de aplicar, en la campaña que comenzó el 1 de octubre y se prolongará hasta el 30 de septiembre de 2027, la nueva norma de comercialización que abriría la puerta a retirar temporalmente determinadas cantidades de oro verde para amortiguar la caída de los precios en origen. Asaja, COAG, UPA y Cooperativas Agroalimentarias apuestan por esta medida y defienden que tendrá «poco impacto» sobre el consumidor. Envasadores y exportadores creen que se pone en riesgo el liderazgo productivo de España. Agricultura decidirá a mediados de noviembre.     «Mejorar el equilibrio entre oferta y demanda» El presidente del Consejo Sectorial de Aceite de Oliva de Cooperativas Agroalimentarias, Rafael Sánchez de Puerta, recuerda en declaraciones a La Información Económica que esta medida ya la tienen contemplada en Europa para el vino desde hace años y que costó una década convencer a Bruselas. De Puerta apunta que este almacenamiento tiene por objetivo «mejorar el equilibrio entre oferta y demanda intentando sujetar los precios o que baje lo mínimo posible». «No entiendo que sean contrarios a una norma que soportamos nosotros, los productores, y que evita el hundimiento de precios», apunta Rafael Sánchez de Puerta (Cooperativas Agroalimentarias) El también vicepresidente del gigante cooperativo aceitero DCOOP, denuncia que el aceite de oliva se ha abaratado 30 céntimos por litro en el campo en el último mes: «El virgen extra está a 3,30 euros por litro y el lampante a 2,9 euros. Muy por debajo de los costes medios de producción», lamenta De Puerta. El representante de los productores reconoce su extrañeza por la reacción de los envasadores y exportadores. «No entiendo que sean contrarios a una norma que soportamos nosotros, los productores, y que evita el hundimiento de precios», apunta. De Puerta defiende que es una regulación muy garantista, ya que no entraría en vigor hasta que el aceite tuviera una disponibilidad del 120%. Es decir, por encima de la demanda existente. Sobre el aceite, que sería retirado, sostiene, que «no puede venderse» y señala hacia la variabilidad que posee el sector: «Hay años que tenemos 600.000 toneladas, y el aceite llega a los 9 euros el litro, mientras que en otros obtenemos 1,8 millones de toneladas y se vende a 1,8 euros por litro», lamenta. «Es una respuesta puntual, que en absoluto vale a largo ni a medio plazo», lamenta Primitivo Fernández (ANIERAC) quien teme «una subida de precios» y «un perjuicio para el consumidor» «Una respuesta puntual» y un plan a largo plazo Los envasadores y exportadores se oponen a la medida y alertan del peligro que puede suponer para el España como primer productor mundial. El director de la Asociación Nacional de Industriales Envasadores y Refinadores de Aceites Comestibles  (ANIERAC), Primitivo Fernández, cree que esta medida es «una respuesta puntual, que en absoluto vale a largo ni a medio plazo».Fernández advierte contra «una distorsión del mercado y, en el interior, vamos a tener una subida de precios». El portavoz de los envasadores teme que la retirada de aceite «puede provocar un perjuicio para el consumidor» y apuesta por una estrategia largo plazo para el sector. «Vamos a ver cómo abrimos mercados, cómo consolidamos lo que tenemos, e incluso, cómo logramos que no sigamos perdiendo consumidores», concluye.  El director general de la  Asociación Española de la Industria y el Comercio Exportador de Aceites de Oliva y Aceites de Orujo (Asoliva), Rafael Pico Acevedo, se pronuncia en una línea similar. Pico sostiene que «el aceite es un mercado mundial, que no podemos regular como si España fuera el único país productor».»El aceite de oliva es un mercado mundial, que no podemos regular como si España fuera el único país productor», Rafael Pico Acevedo (Asoliva)  El representante de los exportadores recuerda que sería una medida solo aplicable a España, mientras que otros competidores como Túnez, Turquía o Italia «podrían seguir comercializando libremente». Pico defiende que, desde el lado de los exportadores, también «queremos conseguir los mejores precios para nuestros agricultores y la máxima rentabilidad, pero no creemos que esta medida vaya a funcionar». ¿Cómo se activa la norma? La norma de comercialización, regulada por una orden ministerial, aún no ha sido publicada por el Boletín Oficial del Estado (BOE) a cierre de este artículo. El borrador, que elevó este verano a consulta pública el departamento de Luis Planas, va en línea con la regulación aprobada en 2025. La activación se producirá si la producción, incluyendo las existencias iniciales de la campaña, iguala o supera el 120% del promediode este sumatorio durante las seis campañas anterioresSin embargo, el porcentaje de oro verde a retirar nunca debe ser superior al 20% de la producción estimada. Un almacenamiento que correrá a cargo de las almazaras productoras, mientras que el aceite retirado no estará disponible hasta la siguiente campaña. Además, el Ministerio de Agricultura, hará un seguimiento de su aplicación. La norma de comercialización, que aún no ha sido publicada en el BOE, prevé su activación si la producción, incluyendo las existencias iniciales de la campaña, iguala o supera el 120% del promedio de este sumatorio en las seis campañas anterioresLa decisión final, en campaña electoral La aplicación de la norma de comercialización del aceite de oliva para esta campaña tendrá que esperar hasta la primera quincena de noviembre. Lo que coincidirá con la campaña para las elecciones generales del 29-N. Fuentes de Agricultura añaden que habrá «un proceso de consulta previo con las autonomías y el sector». Planas declaró hace unos días, que «continuamos trabajando y recopilando datos y, cuando sea procedente, tomaremos la resolución correspondiente». Planas recordó que, en 2025, se publicó una regulación similar «pero finalmente la situación de la campaña no hizo necesaria su aplicación». En la campaña 2026-2027, que comenzó el pasado 1 de octubre, el titular de Agricultura apuesta por la prudencia ya que «las condiciones climáticas pueden cambiar». Un 23% más de aceite para 2026-2027 Al margen del debate dentro del sector, cualquier resolución deberá tener en cuenta los aforos publicados por el Ministerio de Agricultura y la Junta de Andalucía recientemente. El primero, que hace referencia a la producción en toda España, estima que la cosecha para la campaña 2026-2027 puede superar los 1,60 millones de toneladas. Esto es un 23% más que en 2025-2026 cuando la producción apenas rondó los 1,30 millones. El Ministerio de Agricultura prevé para la campaña 2026-2027 más de 1,60 millones de toneladas. Esto es un 23% más que en la de 2025-2026 cuando apenas se rozaron los 1,3 millones La primera región productiva será Andalucía, que abarcará el 78,7% de todo lo cosechado con 1,26 millones de toneladas. Le sigue Castilla -La Mancha (152.555 toneladas), Extremadura (97.300) y Cataluña (30.344). Destacan los incrementos de cosecha en Andalucía (29,3%), Extremadura (23,9%) y Castilla- La Mancha (10%) frente a la fuertes caídas de otras regiones productoras como Cataluña (-22,3%) y Murcia (-27,7%).El gobierno andaluz maneja la misma cifra que el Ministerio para esta comunidad autónoma, la región con mayor producción, destacando a Jaén como la provincia que más aporta con 575.000 toneladas seguida por Córdoba (339.700 toneladas y Sevilla con 142.000 toneladas.  
El dinero que puedes reclamar si contrataste un seguro de prima única con tu hipoteca o préstamo personal

No es de extrañar que cuando vamos a un banco a pedir un préstamo personal, el comercial de turno siempre intente vendernos determinados productos financieros. El problema es que, en algunos casos, la concesión del préstamo va indisolublemente asociada a la contratación de un seguro de la misma entidad a la que hemos ido a solicitar el crédito, normalmente un seguro de vida o de protección de pagos. Este tipo de seguros se abona normalmente por adelantado en un solo pago en el momento de la contratación, en lo que se conoce como prima única. Esta circunstancia provoca que en muchos casos se incluya su coste en el capital del préstamo, generando de esta forma más intereses y un sobreendeudamiento hasta que no se salde la deuda. Sin embargo, este desembolso extra al que nos obliga el banco ha llegado a su fin, pudiendo recuperar los intereses indebidamente cobrados como consecuencia de la contratación de la póliza. Así lo señala la Organización de Consumidores y Usuarios (OCU), que explica que una sentencia del Tribunal de Justicia de la Unión Europea (TJUE), de 23 de abril de 2026, «refuerza los derechos de los consumidores que contrataron préstamos personales con seguros de prima única financiada y abre nuevas posibilidades para reclamar las cantidades cobradas de forma indebida». «Las entidades financieras no pueden cobrar intereses sobre cantidades destinadas a sufragar costes asociados al préstamo cuando ese dinero no ha sido realmente puesto a disposición del cliente», asegura la OCU.»El TJUE recuerda que el importe total del crédito debe limitarse exclusivamente a las cantidades que recibe efectivamente el consumidor. Es decir, las primas de seguros, comisiones y otros gastos vinculados forman parte del coste total del crédito y no deberían formar parte de la base sobre la que se calculan los intereses», sentencia esta organización, que recuerda que esta práctica también ha sido cuestionada por los tribunales españoles tanto «por la falta de transparencia con la que se comercializa» como por «el importante encarecimiento que supone para el consumidor».Se podrían recuperar 300 euros de una póliza de 1.000Ahora, a la luz de la jurisprudencia española y europea, los consumidores afectados disponen de dos posibles vías de reclamación. Por un lado, solicitar la nulidad de la contratación del seguro cuando este fue impuesto o comercializado sin la transparencia necesaria para comprender adecuadamente su alcance, coste y efectos económicos. Por otro, incluso cuando el seguro siga siendo válido, pueden reclamar la devolución de los intereses cobrados sobre el importe de la prima financiada, al considerar que dicha cantidad nunca fue efectivamente entregada al consumidor.Así, para un préstamo personal de 20.000 euros contratado el 15 de marzo de 2021 a cinco años y al 10% de interés nominal anual, una prima única de seguro de 1.000 euros financiada junto al préstamo habría generado unos 275 euros de intereses. Y se podrían añadir otros 33 euros de intereses legales.

La tormenta de deuda francesa se complica mientras Lagarde y el BCE pierden margen

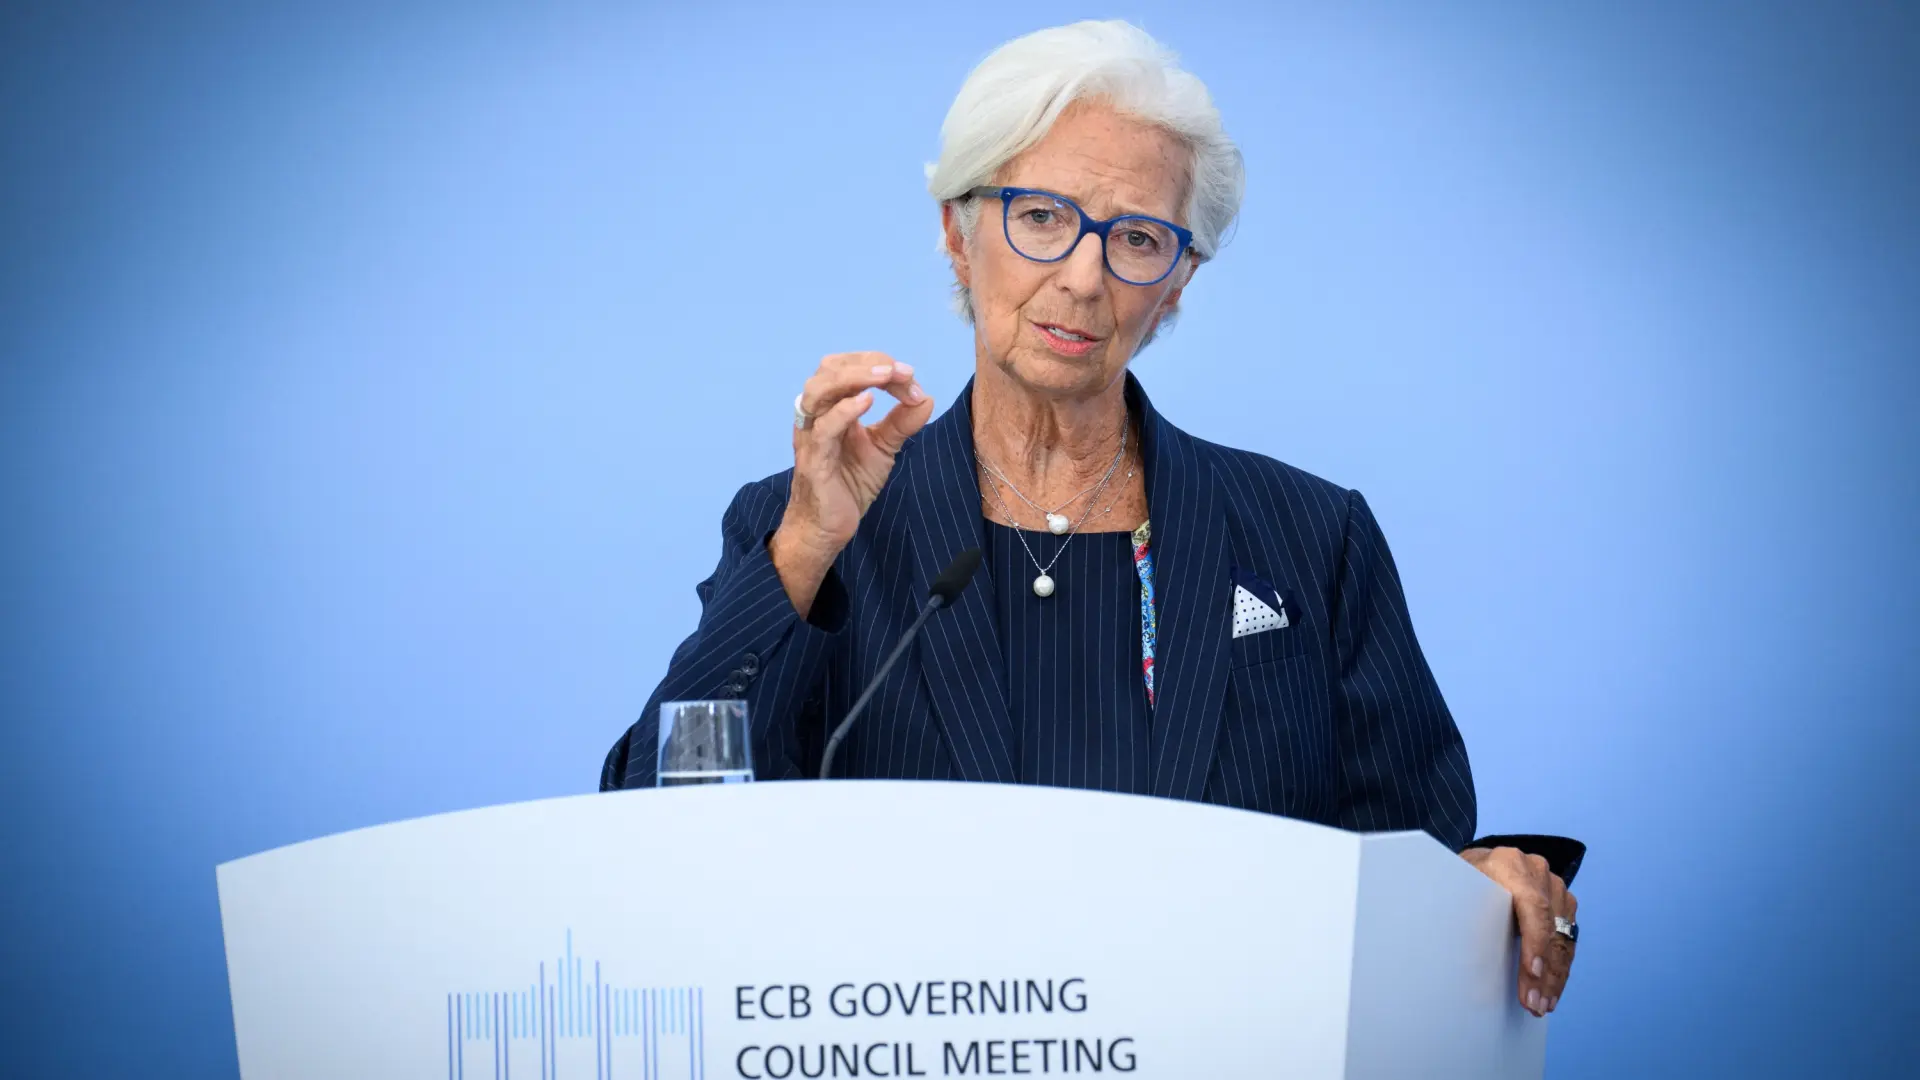
Francia necesita encontrar compradores para 340.000 millones de deuda en 2027, pero acaba de aparecer otro problema que va más allá de cuánto tendrá que pagarles. Según un informe de Allianz Research, la capacidad del mercado para absorber grandes operaciones de compraventa de bonos franceses ha caído más de un 50% respecto a sus niveles habituales. Y la anomalía llega cuando el Estado francés ya paga por endeudarse más que algunas de sus propias empresas, mientras los inversores internacionales reconsideran cuánto dinero están dispuestos a prestarle. La presión aumenta, pero Christine Lagarde y el Banco Central Europeo (BCE) tienen menos libertad de actuación de la que podría parecer.La buena noticia es que los inversores no han dejado de prestar dinero a Francia. Siguen comprando sus bonos, pero cada vez exigen más a cambio. De hecho, según la Agencia France Trésor, hasta septiembre, la demanda en las emisiones a medio y largo plazo había superado en 2,5 veces la cantidad ofrecida. Sin embargo, el interés medio de las emisiones realizadas este año ha pasado del 3,14% de 2025 al 3,55%, mientras el bono a diez años ha llegado a aproximarse al 5%, niveles desconocidos desde hace casi un cuarto de siglo.Y cuanto más tiene que pagar Francia para atraer ese dinero, más importante resulta saber de quién depende para conseguirlo. Allianz calcula que los bancos y otros inversores financieros extranjeros controlan alrededor del 36% de los bonos del Estado francés. Solo los japoneses mantienen aproximadamente 137.000 millones, cerca del 5% del mercado, y el temor es que una parte de ese dinero regrese a Japón si las inversiones allí empiezan a resultar más atractivas.Compradores en retiradaA esa dependencia de los inversores extranjeros se añade la retirada progresiva del Banco de Francia, que está reduciendo su cartera de deuda pública conforme vencen los bonos que compró durante los programas extraordinarios del BCE, y eso obliga a París a buscar otros compradores para cubrir ese hueco. En 2027, Francia tendrá que captar 28.000 millones más que este año, y buena parte servirá para devolver deuda anterior. Pero muchos de esos bonos se emitieron cuando los tipos de interés eran mucho más bajos, de modo que tendrá que sustituirlos por otros bastante más caros, elevando todavía más una factura que ya se está disparando.Solo en intereses, Francia prevé gastar 72.900 millones de euros en 2027, unos 10.300 millones más que este año, y tendrá que encontrar ese dinero mientras intenta reducir un déficit que todavía supera el 5% del PIB. Por otro lado, la presión sobre los bonos franceses se está viendo agravada por el comportamiento de algunos grandes fondos, que están reduciendo sus posiciones. La gestora japonesa Sumitomo Mitsui DS AM ha vendido la deuda francesa que mantenía en sus fondos globales de renta fija para trasladar ese dinero a bonos alemanes y japoneses, mientras algunos fondos especulativos han acelerado las caídas al deshacer sus apuestas sobre la deuda francesa.¿Y si Francia pierde a Lagarde?La presión sobre la deuda francesa llega, además, en un momento en el que empiezan a surgir dudas sobre la continuidad de Christine Lagarde al frente del BCE. Su mandato termina en octubre de 2027, pero las informaciones sobre una posible salida anticipada abren una nueva incógnita, justo cuando acaba de recordar que el BCE dispone de herramientas para intervenir cuando las tensiones en los mercados de deuda resultan injustificadas. La incertidumbre institucional coincide con un calendario presupuestario especialmente exigente.Allianz identifica los próximos 20 y 27 de octubre como fechas relevantes para las votaciones del presupuesto francés. Su escenario central contempla que el Gobierno consiga sacar adelante unas cuentas, aunque insuficientes para resolver el desequilibrio fiscal, y sitúa el déficit de 2027 en el 5,3% del PIB. A su vez, una subida adicional de 100 puntos básicos en los costes de financiación podría elevar en unos 25.000 millones la factura conjunta de intereses de las administraciones públicas, las empresas y los hogares. Ese encarecimiento se trasladaría a la economía durante los siguientes tres a seis meses, y el ajuste necesario para estabilizar la deuda francesa superaría los 80.000 millones. El deterioro de la posición financiera de Francia se refleja también en la comparación frente a sus propias empresas. Según datos de Bloomberg, unos 215.000 millones en bonos corporativos franceses ofrecen ya rentabilidades inferiores a las de la deuda del Estado con vencimientos similares, casi 18 veces más que a comienzos de año. Entre esas compañías figuran nombres como L’Oréal y TotalEnergies, mientras Air Liquide acaba de recibir peticiones por 12.500 millones para una emisión colocada a tipos menores a los que paga el Estado. Los inversores están dispuestos a prestar dinero a determinadas empresas antes que al Gobierno de París.

La UE y China alejan la opción de una guerra comercial tras lograr «consensos» sobre coches híbridos y tierras raras

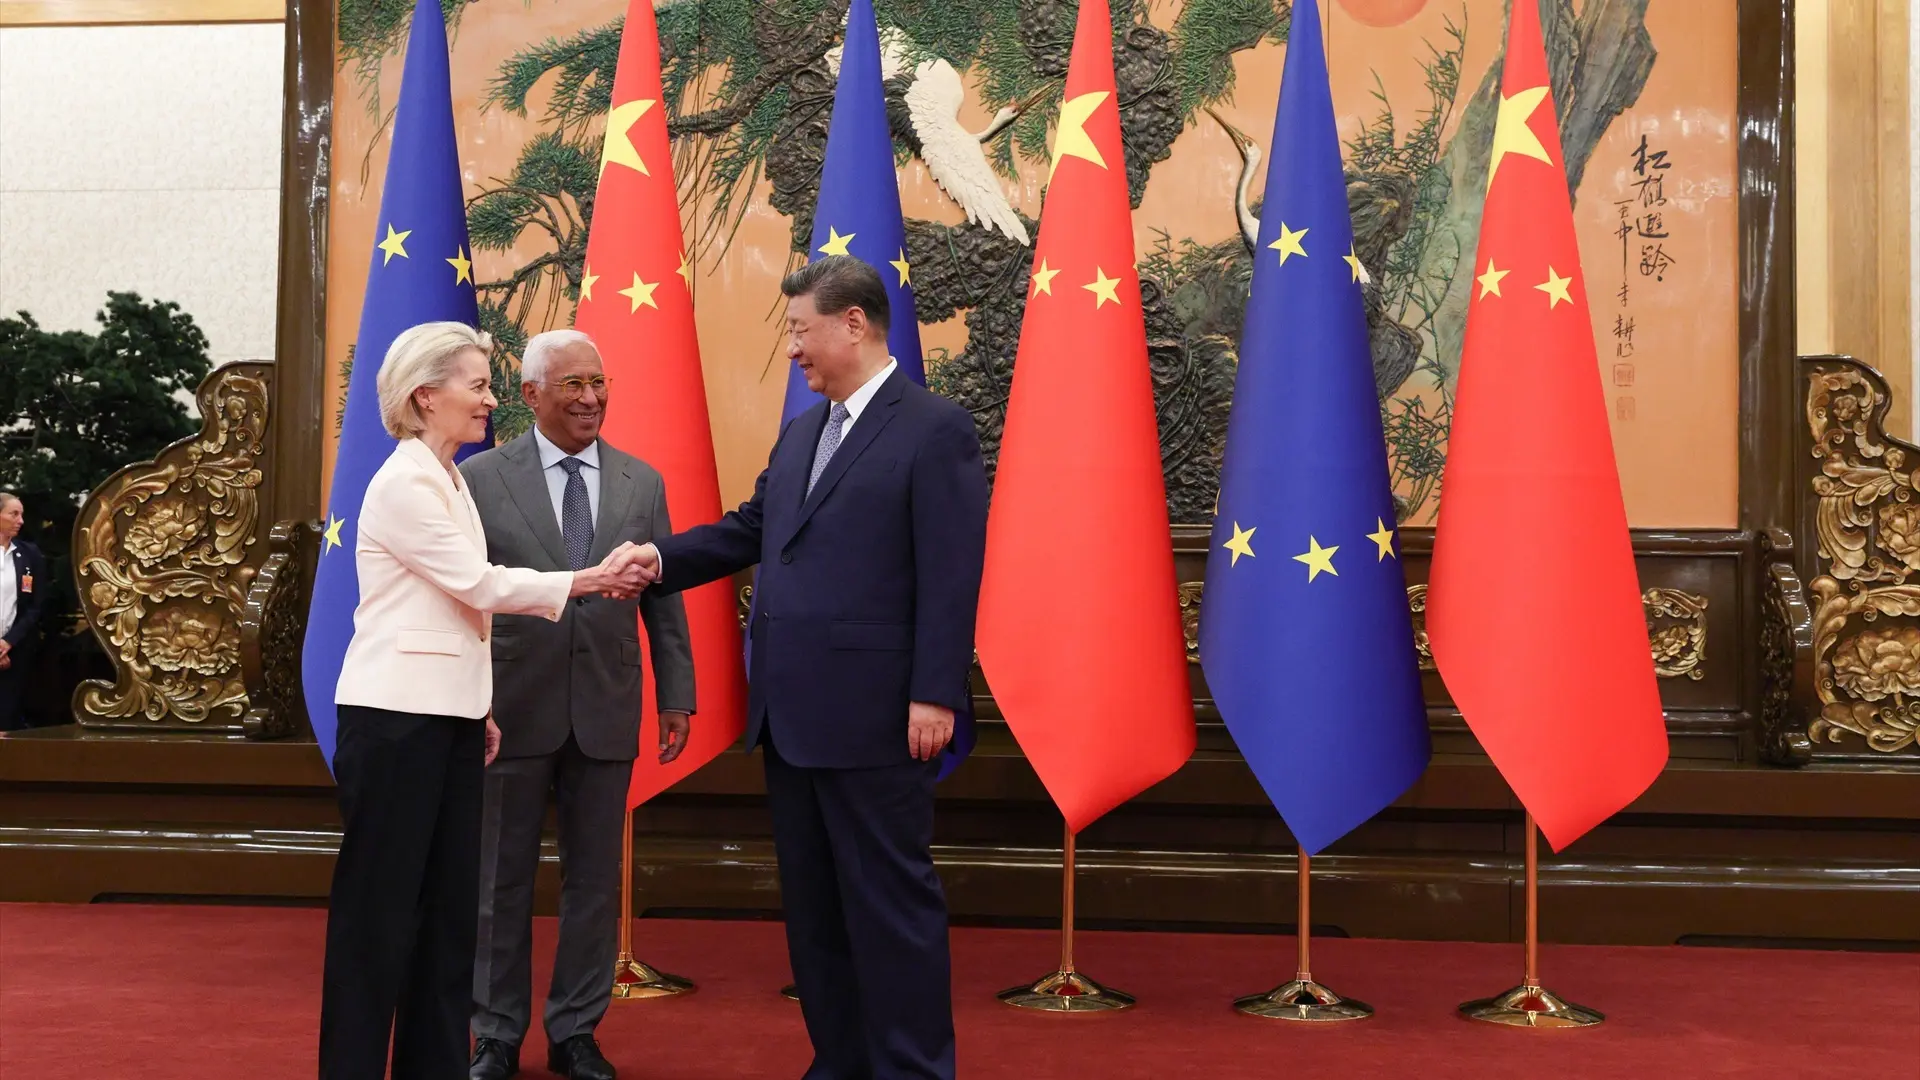
La Unión Europea y China han acercado posturas este viernes con varios «consensos», según el comunicado de Pekín, sobre coches híbridos y también en lo que se refiere a las tierras raras. Estos acuerdos se han producido durante la visita del comisario de Comercio, Maros Sefcovic, a Pekín, la cual se ha alargado dos jornadas y ha servido para frenar las opciones de una guerra comercial. Precisamente esta semana el Parlamento Europeo ha pedido a Bruselas endurecer su política respecto al gigante asiático, con la vía incluso de usar represalias comerciales en caso de necesidad.»Tras intensas consultas, ambas partes alcanzaron un entendimiento sobre el comercio de vehículos híbridos de una forma compatible con las normas de la Organización Mundial del Comercio», explica el Gobierno chino en su comunicado. Pekín añade además que esos acercamientos incluyen un «entendimiento» sobre el comercio precisamente de vehículos híbridos, un «canal verde» para exportaciones chinas de tierras raras a Europa y un diálogo técnico sobre el reglamento europeo de subsidios extranjeros.»Conocen el contexto. El déficit comercial supone un enorme desafío para la UE, que se siente en todos los Estados miembros. Es insostenible y exige una vía creíble hacia el reequilibrio. Debemos defender nuestras industrias y restablecer unas condiciones de competencia equitativas que se han visto distorsionadas por el exceso de capacidad mundial», explicó el propio Sefcovic tras las reuniones en Pekín, satisfecho con los resultados.Cree que se ha marcado una línea a seguir. «Durante los últimos tres meses, hemos trabajado intensamente a todos los niveles. Nos hemos centrado en prioridades claras y resultados cuantificables como prueba de concepto», añadió el comisario, que resumió los logros de estos dos días desde el lado de la UE.»En primer lugar, hemos alcanzado un entendimiento común para moderar las exportaciones chinas de vehículos híbridos e híbridos enchufables a la UE. Esto abre la posibilidad de reducir las exportaciones chinas en más de la mitad», expuso, cuadrando así uno de los grandes reclamos de Bruselas en los últimos meses. «En segundo lugar, hemos alcanzado un entendimiento común para mejorar el acceso al mercado chino de una serie de productos de la UE mediante la reducción de los aranceles de nación más favorecida (NMF). Estos productos abarcan desde piezas de automóviles hasta aceite de oliva y calzado, y representan un valor actual de exportación de casi 4.000 millones de euros, lo que supondría un ahorro arancelario de al menos 225 millones de euros», comentó también Sefocvic.Y terminó con el tercer apartado. «Hemos alcanzado un entendimiento común para seguir facilitando los procedimientos chinos de concesión de licencias de exportación de tierras raras e imanes permanentes», confirmó por otra parte en su breve declaración.Ahora estos logros tendrán que pasar el filtro de la presdienta de la Comisión Europea, Ursula von der Leyen. «Suelo decir que una negociación genuina merece una oportunidad real. Por eso, valoro la implicación de mi homólogo. Dicho esto, estamos lejos de haber llegado al final. Es un primer paso crucial, pero solo un primer paso, en el proceso de reequilibrio», avisó Sefcovic, que sigue apostando por el diálogo, pero mandó un aviso a China. «Cuando el diálogo no dé resultados, la UE utilizará sus instrumentos para garantizar el reequilibrio».

El Banco de España analizará los decretos del Gobierno e insiste en que el déficit de viviendas alcanzará el millón en 2028

El Banco de España (BdE) mantiene su previsión de que de aquí a 2028 el país acumulará un déficit de un millón de viviendas. Pese a que la entidad contempla que la inversión residencial acelere el año que viene, advierte de que persisten problemas estructurales como la escasez de mano de obra y de suelo finalista o la lentitud de los desarrollos urbanísticos, que siguen ejerciendo de cuello de botella. En el marco de la presentación de sus nuevas proyecciones y de su Informe Trimestral de la Economía Española, el organismo confirma que analizará los decretos aprobados por el Gobierno para hacer frente a la crisis habitacional. El director general de Economía, David López Salido, ha explicado que, si bien es demasiado pronto para hacer una primera evaluación, la entidad pretende analizar la implicación de las medidas que ambos contienen tanto para el mercado del alquiler, como para el de compraventa, así como las implicaciones sobre la financiación pública y sobre el gasto de las administraciones, recoge Europa Press. El BdE ve en la evolución de la inversión en vivienda «uno de los condicionantes del escenario de actividad para los próximos trimestres» y recuerda que en los últimos años, la construcción residencial no se ha adaptado al ritmo de aumento de la demanda. Esa fuerte creación neta de hogares ha contribuido, junto a otros elementos, al «notable incremento de los precios reales de la vivienda». Desde la entidad capitaneada por José Luis Escrivá consideran que la inversión residencial debería crecer paulatinamente en el horizonte de sus proyecciones, en tanto que la presión de la demanda se mantendrá. En la medida en que el sector privado y los programas públicos de vivienda protegida (tanto a nivel estatal como municipal) aceleraran el ritmo de construcción para hacer frente a la demanda, «podría materializarse una trayectoria de inversión residencial más dinámica de lo previsto en el escenario central», apuntan.Obstáculos a la construcción… y precios más altosDe momento, el avance de la inversión residencial se ha moderado este ejercicio en línea con un menor ritmo en la ejecución de los visados y una disminución de la tasa de finalización de nuevas viviendas, pero también debido a la aceleración de los costes de producción o las dificultades en el acceso y la conexión a la red eléctrica, que limitan nuevas promociones. Un informe reciente publicado por BBVA Research advertía, precisamente, de que la construcción de vivienda se está retrasando en al menos 12 provincias por la falta de capacidad eléctrica.De momento, los precios de los pisos seguirán subiendo claramente por encima del coste de la vida, de las rentas y de los salarios al menos hasta 2028. Al encarecimiento cercano al 12% que registran los pisos este 2026 hay que añadirle un incremento previsto que ronda el 6%, según el promedio de predicciones de cinco analistas publicado esta misma semana por La Información Económica. 

Hereu presume del turismo español ante los grandes hoteleros: «El crecimiento va donde hay política estable»

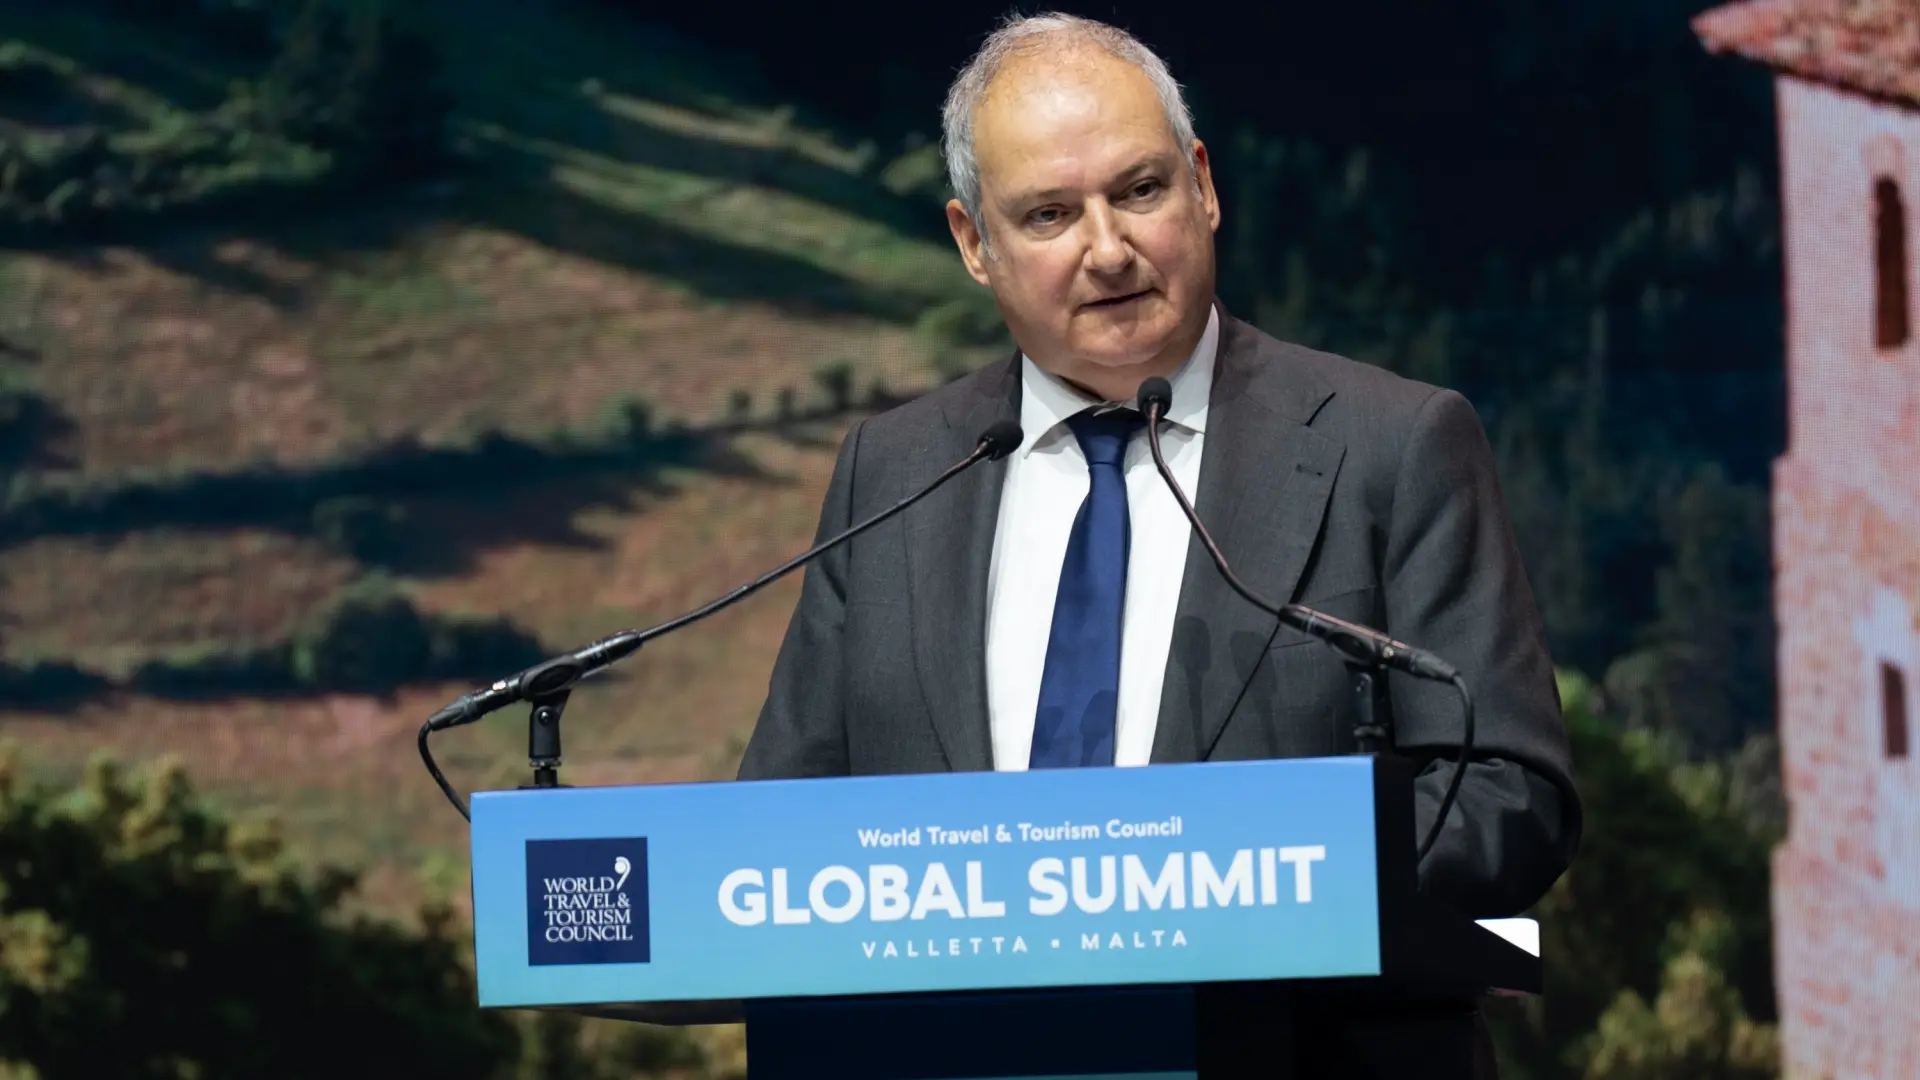
El ministro de Industria y Turismo, Jordi Hereu, ha aprovechado los focos de la cumbre global del Consejo Mundial de Viajes y Turismo (WTTC, por sus siglas en inglés) de Malta para poner en valor el modelo turístico español y tender la mano a nuevas inversiones. Ante un auditorio repleto de autoridades del sector, el titular de turismo ha respaldado la actividad récord que viene registrando el mercado turístico español en la «confianza» y las «políticas estables» que ofrece el país. «Los inversores, los negocios y los viajeros buscan la predictibilidad, y esta se consigue con instituciones fuertes» ha defendido.Tras las intervenciones de las autoridades maltesas, Hereu ha sido el encargado de dar el ‘pistoletazo’ a la cumbre, al tratarse de la primera edición que se celebra desde que WTTC trasladase su sede a Madrid en busca de un entorno fiscal más favorable del que gozaban en Londres desde el brexit. A esta ‘mudanza’ se ha referido el presidente de la institución, Manfredi Lefebvre, para elogiar el acuerdo con el Gobierno español: «Facilita atraer talento de todo el mundo, podemos tener un mercado laboral de 150 millones y en 20 días conseguimos los permisos laborales, algo que no podemos permitirnos en otros países de Europa». En este contexto, Hereu ha tenido alfombra roja para presumir de los datos que España registró en 2025: «Las cifras hablan por sí mismas. En 2025, España recibió un récord de 97 millones de visitantes internacionales, generando 134.700 millones de euros». Un hito, defiende, que «no sucedió de la noche a la mañana» sino que «refleja una estrategia nacional a largo plazo basada en la diversificación turística durante el año y una distribución más amplia de los beneficios turísticos a través de nuestros territorios”.Hereu ha atribuido el «liderazgo turístico» de España a tres pilares. El primero, «la apertura y la diversidad»: «La sociedad abierta atrae talento, inversión y visitantes. La diversidad no es solo un valor, sino también una ventaja competitiva». El segundo, la cohesión territorial, con un crecimiento que «crea oportunidades en todo el país, ayudando a las regiones a desarrollarse y prosperar». Y el tercero, «un Estado de bienestar fuerte». Según ha defendido, unos servicios públicos de calidad y una estabilidad social sólida hacen que los destinos sean «atractivos, resilientes y competitivos a largo plazo».Con más de 1.000 participantes, entre ellos más de 200 líderes empresariales y gubernamentales y más de un centenar de ponentes, la cumbre, que celebra su vigesimosexta edición, tratará los desafíos y las perspectivas que afronta el sector en un escenario geopolítico aún más incierto que el pasado septiembre cuando celebraron la misma cita en Roma. Una edición que, entre otras conclusiones, cifró en 780.000 puestos de trabajo el déficit que afrontará el sector turístico español en una década si las tendencias actuales persisten sin intervenciónLa presencia de Hereu se enmarca en una larga comitiva de autoridades institucionales de todos los países. Entre ellas figuran el exprimer ministro canadiense Justin Trudeau, el expresidente del Gobierno español José María Aznar, el comisario europeo de Transporte Sostenible y Turismo, Apostolos Tzitzikostas, o Nick Adams, primer enviado presidencial de Estados Unidos para el Turismo. También constan en la agenda representantes de firmas internacionales como  presidente y CEO de Hilton, Christopher J. Nassetta; el presidente ejecutivo de MSC o el primer ejecutivo de Four Seasons, Alejandro Reynal, así como el responsable de Meliá, Gabriel Escarrer Jaume y la vicepresidenta de Iberostar, Gloria Fluxá.

El 'boom' de turistas estadounidenses anima la expansión de los hoteles de lujo en España

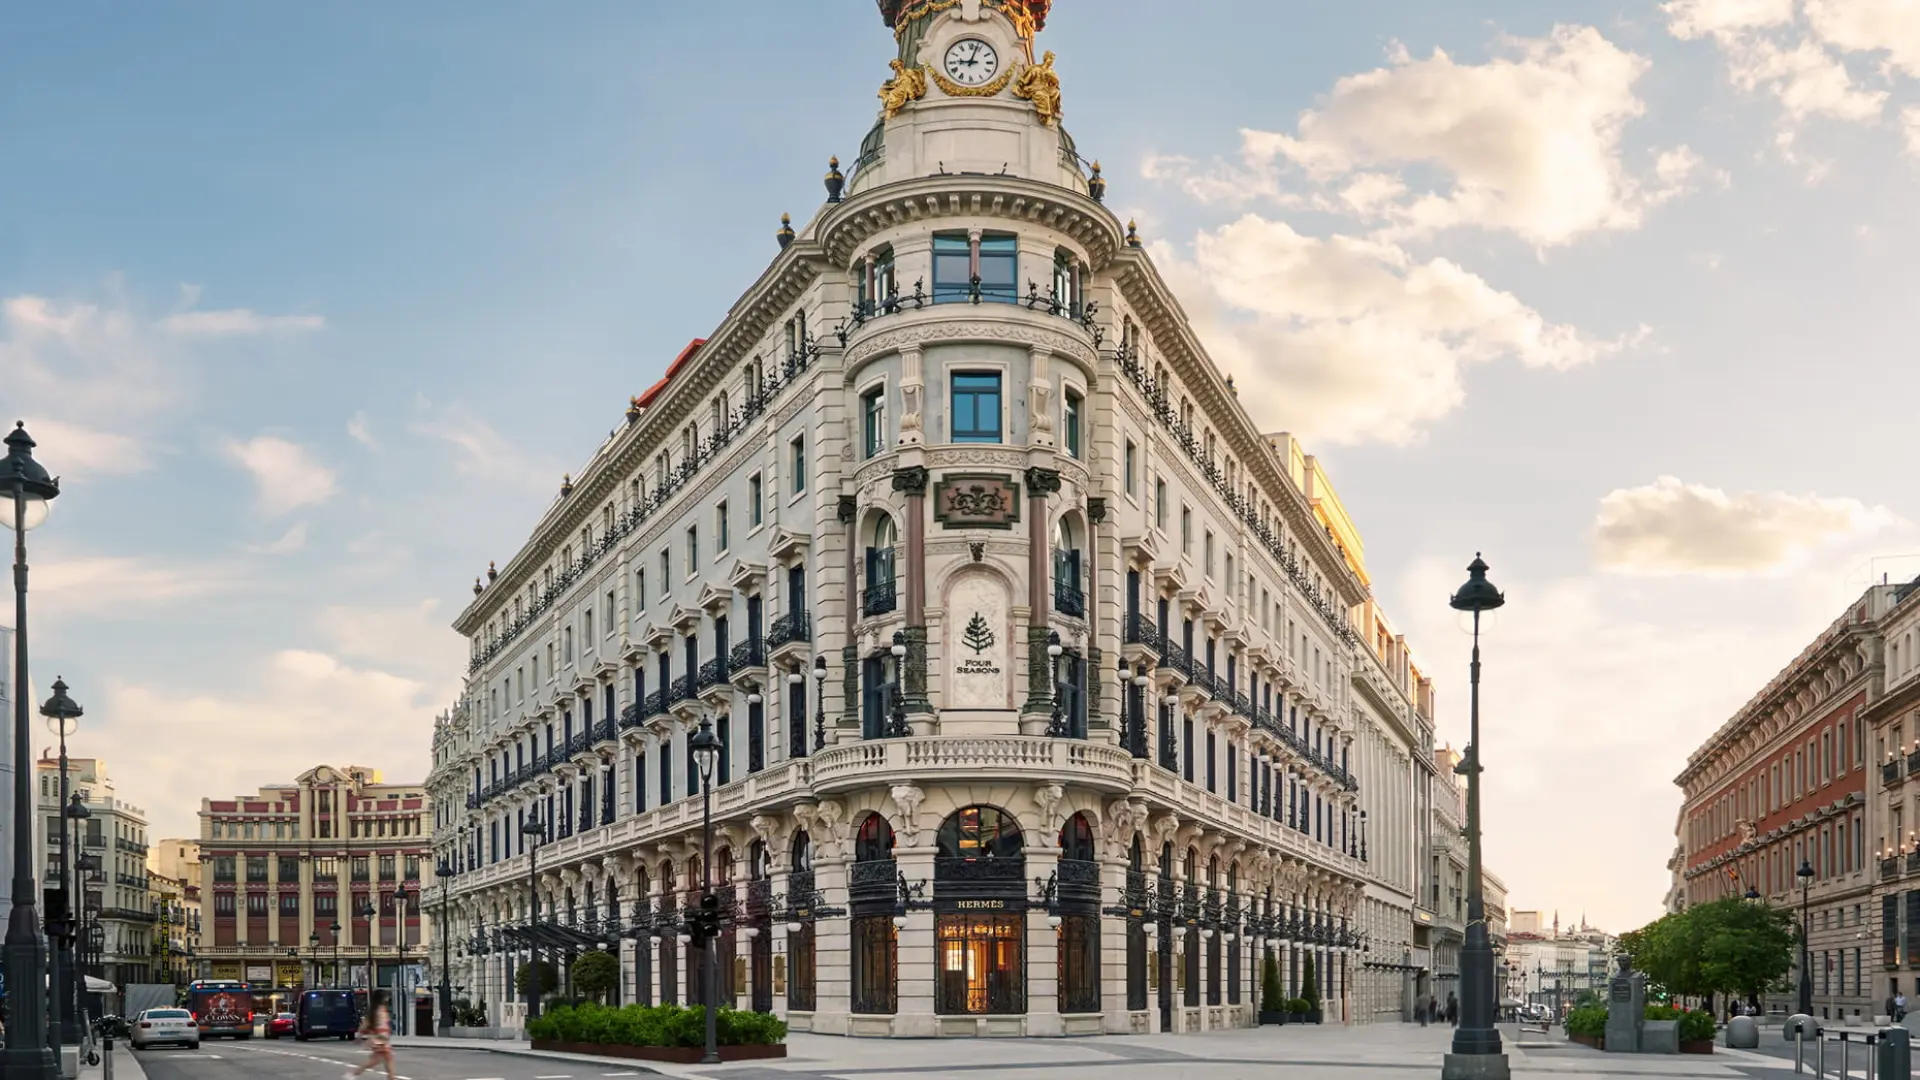
España marcó en agosto un nuevo récord histórico tras recibir 12,3 millones de turistas. Un volumen que, desde el prisma económico, regó a la industria española con un gasto de 17.838 millones de euros. En lo que va de año, España ha recibido ya 70,4 millones de turistas, un 5% más que en el mismo periodo del año anterior. El crecimiento, según desgranan las series del INE, se apoya tanto en los mercados emisores tradicionales, como Reino Unido y Francia, como en el fuerte avance de otros mercados, especialmente Estados Unidos. Solo en agosto, las llegadas de turistas estadounidenses se dispararon casi un 32%, hasta superar los 480.000 visitantes.Este crecimiento no es ajeno para las cadenas hoteleras de lujo, que miran con deseo al cliente de EE.UU. por el fuerte desembolso que acomete frente al resto de países. Según consta en el INE, sus viajeros desembolsaron alrededor de 10.200 millones de euros en 2025, un 13% más, y concentraron el 7,6% del gasto turístico internacional en España tras alcanzar un desembolso medio de 2.296 euros por persona y 294 euros diarios, con una estancia media de 7,8 noches.Su apuesta por España, que llegó a tambalear en un inicio la ofensiva comercial de la Casa Blanca, es uno de los grandes atractivos que encuentran los hoteleros cuando analizan su desembarco en España. Así, al menos, lo ha reconocido este jueves el presidente y CEO de Four Seasons, Alejandro Reynal, en la cumbre global del Consejo Mundial de Viajes y Turismo (WTTC, por sus siglas en inglés) que se celebra esta semana en La Valeta (Malta): «Hasta 2020 no teníamos ninguna propiedad en España, pero la mayoría de nuestros huéspedes son estadounidenses y teníamos una alta demanda de ellos yendo allí, así que sentimos que necesitábamos tener una presencia adecuada».En este contexto, ha repasado el directivo, su expansión española empezó por Madrid donde relaciona su llegada al sucesivo desembarco de firmas de lujo que ha experimentado la capital. Acto seguido, apostaron por un icónico establecimiento con un siglo de historia para aterrizar en Mallorca y ahora sus planes se enfocan en el sur, donde la cadena pretende abrir un hotel en Sevilla en 2028 y otro en Marbella en el corto plazo.A diferencia del ritmo que emplean sus competidores, Reynal ha defendido en La Valeta que la compañía crece con cautela. Con 140 hoteles operativos, el responsable de Four Seasons asegura que prioriza un «crecimiento intencional» y que ha rechazado destinos donde no percibía una cultura de servicio sólida. De hecho, ha reconocido, sus clientes le piden cada vez más conectividad dentro de la cartera, es decir, poder enlazar varios destinos de una misma marca, lo que explica su apuesta por construir una colección en España en lugar de abrir hoteles aislados. En esta misma cumbre, el ministro de Industria y Turismo, Jordi Hereu, ha aprovechado la ocasión para tender la mano a nuevas inversiones. Se trata de la primera edición del WTTC  desde que el organismo que dirige Gloria Guevara trasladase su sede a Madrid en busca de un entorno fiscal más favorable del que gozaban en Londres desde el brexit.

Yolanda Díaz mete prisa a sus expertos para subir el salario mínimo al menos lo mismo que la inflación

La vicepresidenta segunda del Gobierno y ministra de Trabajo, Yolanda Díaz, acelera con los trámites para subir el salario mínimo interprofesional (SMI). Díaz ha reunido este jueves al comité asesor designado por el ministerio para que empiece a elaborar una propuesta de incremento del SMI que tengan en cuenta la inflación -y en particular, cómo afecta a los hogares más pobres- y la situación de crecimiento económico que vive el país. Así como la evolución del resto de los salarios o el incremento de la productividad que, según Trabajo, acompaña al aumento en el empleo. Lo que no ha aclarado Díaz es qué dato de inflación servirá de referencia para definir la subida, algo que ha dejado a decisión de la comisión de expertos. La cuestión no es baladí, dado que las últimas cifras de IPC (4,9% en septiembre) son considerablemente más elevadas que la media mensual acumulada (3,2%), aunque la vicepresidenta ha mencionado el 4,9% en las dos ocasiones que ha mencionado la cuestión. Una subida del salario mínimo del 4,9% implicaría elevar esta retribución en casi 60 euros al mes, situándola en 1.281 euros brutos al mes en 14 pagas (17.932 euros brutos al año). En cambio, un incremento cercano al 3,2% elevaría esta renta en 39 euros al mes hasta situarla en 1.261 euros en 14 pagas (17.641 euros al año).La ministra encargada de la política laboral del Gobierno ha dado de plazo a sus expertos hasta que concluya octubre o a más tardar los primeros días de noviembre para que emitan el informe que sirve de base para que Trabajo negocie con los agentes sociales. El año pasado, el comité presentó sus conclusiones el 11 de diciembre, más de dos meses después de haber celebrado su primera reunión. Una vez se conozca la conclusión de los asesores, Trabajo reunirá a sindicatos y patronal para aprobar la mejora retributiva. Por el momento, las organizaciones sindicales, centradas en la huelga general, no se han pronunciado sobre su propuesta de subida. Mientras que el presidente de CEOE, Antonio Garamendi, ha tachado de «electoralista» que el Gobierno pretenda aprobar dos subidas del salario mínimo el mismo año. Habida cuenta de lo apretado de los tiempos, la subida del salario mínimo podría aprobarse coincidiendo con la campaña electoral. «Me gustaría que la mesa de diálogo social hiciera las tareas lo más rápido posible, pero no depende de mí», ha señalado Díaz en una comparecencia ante los medios posterior a la reunión. Es importante recordar que la subida del SMI es una prerrogativa del Gobierno, que solo necesita publicar un decreto con su contenido sin someterlo al Parlamento.La vicepresidenta ha quitado hierro al hecho de que el proceso se inicie con las elecciones ya convocadas sin esperar a que se defina el nuevo Gobierno. «El proceso sigue su curso absolutamente normal, sigue la lógica de los ejercicios anteriores», ha señalado en varias ocasiones. «El tiempo va a ser el mismo, pero es evidente que la vida de las las empresas y los trabajadores no se detiene porque haya un proceso electoral», ha agregado. Tanto Díaz como la presidenta de la comisión asesora, la académica Begoña Cueto, han defendido que el método para calcular la subida ya está asentado, lo que debería agilizar los pasos. «Tenemos una reflexión acumulada y un estudio acumulado que fue intenso estos años», ha señalado Díaz. «Intentaremos ser muy concisos y sintéticos respetando la estructura que ha seguido el informe para mantener la coherencia», ha agregado la presidenta del grupo de expertos. La vicepresidenta ha hecho referencia también a los márgenes empresariales de las empresas españolas que, ha dicho, «duplican los europeos en todos los sectores» y están «en máximos». «Nunca en la historia de la democracia han alcanzado estos márgenes, para tenerlo en cuenta. Toca ajustarse el cinturón por arriba, no por abajo», ha añadido. Díaz ha hecho, además, un llamamiento a las empresas a que suban los salario. «La mediana salarial son 1.700 euros, este país necesita mejores salarios. Sería conveniente que repartamos la riqueza en nuestro país. Con 1.700 euros se corren enormes dificultades con la vivienda o la alimentación», ha añadido. 

Nueva deducción de hasta 1.163 euros por el alquiler: quién puede aplicarla y cuáles son los límites de renta

Los inquilinos tendrán una nueva ventaja fiscal a partir de 2027. El Gobierno ha aprobado una deducción estatal por el alquiler de la vivienda habitual que permitirá recuperar a través del IRPF hasta 1.163 euros al año, pero, ojo, no todos los arrendatarios podrán beneficiarse de la misma cantidad. La deducción está vinculada a los ingresos del contribuyente y se reduce progresivamente a medida que aumenta su base imponible.La medida aparece recogida en el Real Decreto-ley 29/2026, publicado en el Boletín Oficial del Estado (BOE) el 7 de octubre, y tendrá efectos desde el 1 de enero de 2027. Por tanto, se aplicará al alquiler correspondiente a ese ejercicio y no supone una deducción adicional para la declaración de la renta que se presente en 2027 por los ingresos de 2026.¿Quién podrá beneficiarse de la deducción por el alquiler?La nueva deducción está dirigida a los contribuyentes que tengan una base imponible inferior a 33.007,20 euros anuales. Este punto es importante porque el límite no se establece directamente sobre el salario bruto, sino sobre la base imponible que resulte a efectos del IRPF. La deducción será, con carácter general, del 10% de las cantidades satisfechas por el alquiler de la vivienda habitual. Sin embargo, existe un límite máximo sobre la cantidad de alquiler que puede utilizarse para calcular esa deducción.Cuando la base imponible del contribuyente no supere los 23.007,20 euros, la base máxima de la deducción será de 11.630 euros. Al aplicar sobre esa cantidad el 10%, el beneficio fiscal máximo alcanza los 1.163 euros al año. Esto significa que para conseguir la deducción máxima no basta con pagar un alquiler elevado. También es necesario encontrarse dentro del tramo de ingresos más bajo establecido por la norma.¿Qué ocurre si se ganan más de 23.007 euros?La deducción no desaparece automáticamente cuando la base imponible supera los 23.007,20 euros. En ese caso, el límite sobre el que se calcula se va reduciendo progresivamente hasta llegar al segundo umbral establecido por la norma: 33.007,20 euros. Para calcular esa reducción, el decreto establece que a los 11.630 euros de base máxima se le reste el resultado de multiplicar por 1,163 la diferencia entre la base imponible del contribuyente y los 23.007,20 euros.Por ejemplo, una persona con una base imponible de 25.000 euros todavía podría beneficiarse de la deducción, pero sobre una cantidad inferior a los 11.630 euros.Cuanto más se acerque su base imponible a los 33.007,20 euros, menor será el importe que podrá deducirse. De esta forma, la medida establece una especie de transición entre quienes tienen las rentas más bajas y quienes se encuentran cerca del límite máximo.El decreto también establece condiciones relacionadas con la vivienda. Durante al menos la mitad del periodo impositivo, ni el contribuyente ni los miembros de su unidad familiar podrán ser titulares de la totalidad del pleno dominio o de un derecho real de uso o disfrute sobre otra vivienda situada a menos de 50 kilómetros de la vivienda alquilada. La norma contempla una excepción cuando exista una resolución administrativa o judicial que impida utilizar esa otra vivienda como residencia.Una medida pendiente del trámite parlamentarioPara finalizar, cabe aclarar que esta medida todavía no tiene carácter definitivo. El Real Decreto-ley 29/2026 ha sido aprobado por el Gobierno y publicado en el Boletín Oficial del Estado, pero deberá ser sometido a debate y votación para su convalidación o derogación dentro de los 30 días siguientes a su promulgación, tal y como establece el artículo 86 de la Constitución. En el contexto actual, con las Cortes Generales disueltas por el adelanto electoral, el trámite corresponde a la Diputación Permanente del Congreso. 

Bruselas prepara un límite a las importaciones de coches híbridos chinos para equilibrar el comercio

La Comisión Europea trabaja en un paquete de medidas para limitar las importaciones de vehículos híbridos chinos a la región, en un momento en el que los fabricantes del bloque atraviesan una grave crisis y en el que las ventas de coches del gigante asiático suponen ya una de cada cuatro. Según han confirmado a Bloomberg de fuentes próximas a estos trabajos, Bruselas prevé activar las medidas de salvaguardia que permiten a la UE restringir los productos de un sector si se ha producido un aumento repentino de las importaciones a territorio europeo.Una forma en que la Comisión puede aplicar estas medidas es mediante el uso de aranceles a las importaciones que superen un determinado volumen. El límite propuesto por la UE no sería permanente, sino que tendría una duración limitada, según explican las mismas fuentes. El objetivo sería utilizar los coches híbridos como un test que, de funcionar, podría llevar a las autoridades comunitarias a impulsar las mismas medidas en otros sectores en los que se aprecian desequilibrios comerciales.El responsable de comercio de la UE, Maros Sefcovic, viajará a Pekín a finales de esta semana para reunirse con su homólogo chino, Wang Wentao. La decisión final dependerá de cómo se desarrollen finalmente esas conversaciones, si bien Bruselas trata de buscar un punto de equilibrio para evitar que las autoridades chinas tomen represalias.El déficit comercial de la UE con China supera los 1.000 millones de euros diarios, y la Comisión se ha esforzado por endurecer su política comercial para proteger a los sectores europeos que se ven afectados por las importaciones del gigante asiático. Los Veintisiete se reunirán a mediados de octubre para analizar la situación y los posibles nuevos instrumentos que pueden utilizar para contrarrestar las prácticas comerciales chinas.Protegerse y diversificar las cadenas de suministroLa Comisión tiene previsto presentar antes de fin de año una serie de herramientas para abordar el desequilibrio comercial y diversificar las cadenas de suministro del bloque. Bruselas y Pekín iniciaron negociaciones a principios de este año, y la UE fijó octubre como fecha límite para lograr resultados tangibles que permitan alcanzar una relación comercial más equilibrada.Además del comercio y la inversión, las negociaciones también se han centrado en los derechos de propiedad intelectual, la reforma de la Organización Mundial del Comercio y los controles de exportación, donde Europa busca agilizar trámites para el suministro de materias primas esenciales por parte de China. El bloque también pretende que China mejore el acceso a su mercado reduciendo las barreras comerciales y flexibilizando las restricciones sobre productos como el brandy, la carne de cerdo y los lácteos.Hasta ahora, Pekín se ha mostrado dispuesta a dialogar sobre inversiones e impulsar las importaciones procedentes de la UE, pero se ha mostrado reacia a explorar maneras de controlar sus propias exportaciones. Según las fuentes, no está clara la respuesta de Pekín, que ya se opuso anteriormente a la propuesta de limitar de forma voluntaria las exportaciones de automóviles híbridos.Cuota récord en el mercado europeoLos fabricantes de automóviles chinos alcanzaron una cuota récord del mercado automovilístico europeo en agosto, con marcas como BYD, que han llegado a representar casi el 12% del total de ventas de coches nuevos en la región. Estas marcas suponen una de cada cuatro ventas de todos los híbridos, o una de cada tres en el caso de los enchufables.Actualmente, los vehículos híbridos chinos no están sujetos a los mismos aranceles que las importaciones de vehículos eléctricos procedentes del país. Pekín ha impulsado la sustitución de estos aranceles por los denominados compromisos de precios, un mecanismo para controlar el volumen total de exportaciones mediante el establecimiento de precios mínimos.A principios de esta semana, Francia y Alemania propusieron que la UE desarrollara y adoptara una nueva herramienta que pudiera restringir el acceso al mercado único del bloque en caso de una guerra comercial. Las dos mayores economías de la UE también instaron a Bruselas a iniciar nuevas investigaciones comerciales en áreas críticas como la química.

Kylie Jenner debutará como actriz

La fuente de la noticia es https://www.elnuevodia.com/entretenimiento/farandula/notas/kylie-jenner-debutara-como-actriz/ Kylie Jenner está lista para dar el siguiente paso en su carrera; y es que, además de su faceta …

Los sindicatos convocan la huelga general el 11 de noviembre, dos días antes del inicio de la campaña electoral para las generales

La huelga general convocada por los sindicatos se celebrará el próximo miércoles 11 de noviembre, según ha confirmado este miércoles el secretario general de UGT, Pepe Álvarez, en una entrevista en RTVE. La fecha coincide con la que había propuesto la Confederación de Sindicatos de Inquilinas (CSI), que ha promovido esta movilización por el derecho a la vivienda. De este modo, la huelga general se celebrará dos días antes del inicio de la campaña electoral para las elecciones generales del 29 de noviembre.Desde el Gobierno, el ministro de la Presidencia, Justicia y Relaciones con las Cortes, Félix Bolaños, ha dado su visto bueno a la convocatoria de huelga y al día fijado. «No es campaña electoral y es una fecha que han elegido los sindicatos. Nosotros no tenemos nada que añadir, pero compartimos los motivos por los cuales los sindicatos quieren reivindicar salarios más altos y un derecho a una vivienda a un precio asequible», ha dicho.CCOO y UGT acordaron este lunes la convocatoria de una huelga general de 24 horas, una movilización impulsada por los sindicatos de inquilinas, a la que también se han sumado CGT, CIG o ELA. Las centrales sindicales dieron este paso tras el rechazo en el Congreso de los Diputados a los decretos sobre vivienda el pasado viernes y que fueron de nuevo aprobados este martes por el Consejo de Ministros con algunas modificaciones. Según los sindicatos, la huelga general interpela a las diferentes administraciones públicas que tienen competencias en materia de vivienda y a las organizaciones empresariales «que deben asumir que los salarios tienen que garantizar el acceso a un bien básico como es la vivienda».El secretario general de CCOO, Unai Sordo, ha insistido en que la huelga general acordada junto a UGT «no va solo de vivienda», sino también de impulsar una subida de los salarios, en un momento de bloqueo de la negociación con la patronal CEOE. La CEOE considera que es una huelga ilegalEl anuncio de la huelga general, la primera que convocan CCOO y UGT desde 2012 y, por tanto, la primera de la era Pedro Sánchez, ha sido criticado duramente por los empresarios, que ven en esta protesta un claro trasfondo político y electoral.La CEOE y Cepyme han calificado de «inadmisible» la huelga general anunciada por los sindicatos mayoritarios al considerar que busca trasladar a las empresas el coste de una medida de presión dirigida contra la gestión del Gobierno, al tiempo que han puesto en duda su «encaje jurídico».De hecho, el presidente de la CEOE, Antonio Garamendi, ha denunciado que no es una huelga general que responda a motivos laborales y que podría ser ilegal. Algunos sindicatos, como CSIF, ya han manifestado que no secundarán este paro general, en el que ven «indicaciones políticas».Para lograr ese encaje laboral, los sindicatos han ampliado el alcance de la reivindicación más allá de la vivienda al reclamar también mejores salarios para poder acceder a un inmueble. «No es una huelga ilegal, primero porque la vivienda y los salarios tienen una relación directa. No podemos pensar que en la vida todo transcurre en el marco de la negociación en las empresas», ha dicho Pepe Álvarez.

ING España lanzará el 28 de octubre su banca privada con un equipo de 35 banqueros

«En 1492 Colón llegó a América. En 2026 ING llega a Colón». Con este eslogan que se puede leer en las marquesinas de los autobuses de la plaza Colón en Madrid, la entidad holandesa ha arrancado una campaña para promocionar sus nuevas oficinas, que se ubican en el Paseo de la Castellana 2. Bajo el concepto de ‘flagship’, la filial española del grupo ha inaugurado este espacio con el que abre nueva etapa en España. Según ha avanzado el director general, Alfonso Tolcheff, ING dará el pistoletazo de salida a su unidad de banca privada el próximo 28 de octubre. El inicio de las operaciones en este segmento se produce tras la compra del 84,5% de Singular Bank al fondo Warburg Pincus, transacción que lideró junto a ProA Capital, Actinver y varios family offices. «La flagship nace para ayudarnos a remar en esta nueva dirección», ha precisado. En este sentido, arrancarán con un equipo de 35 banqueros, con la intención de llegar a 40 profesionales en el corto plazo, para atender a unos 5.000 clientes. «La apuesta por banca privada parte de la idea de movilizar el ahorro hacia la inversión», ha remarcado Tolcheff. El ticket mínimo de entrada lo han fijado en 500.000 euros invertidos. El buque insignia consta de 1.800 metros cuadrados repartidos a través de cuatro plantas y una terraza. El espacio, propiedad de Inbest GPF SOCIMI, es el más grande de ING en España. Prestarán todo tipo de servicios, desde banca de particulares a banca corporativa y de inversión, así como privada. Más adelante estará disponible también para empresas, área que todavía se encuentra en pañales. La previsión de ING pasa por tenerla lista en 2027. En un inicio arrancarán con pymes y autónomos y lo harán con un grupo reducido de clientes. En paralelo, Tolcheff también ha abordado la crisis de acceso a la vivienda que atraviesa el país. «Tenemos que hacer todo lo que está en nuestra mano para abordar el problema», ha zanjado. A este respecto, ha recordado que la mitad de las hipotecas que conceden son para jóvenes menores de 36 años. A su juicio, la solución al problema pasa por construir más casas y agilizar los trámites administrativos. En cambio, considera que el problema no está en el crédito promotor, que atraviesa un momento «saludable». Preguntado si se puede producir un freno en el crecimiento de la demanda de hipotecas, el máximo responsable de ING en España considera que todavía es pronto para extraer conclusiones. 

¿Por qué sube el precio del seguro de coche si no he dado ningún parte? Te lo explicamos en un minuto

Una de las preguntas más buscadas por los conductores cada año es por qué sube el precio del seguro aunque no hayas registrado ningún parte a tu compañía. Casi siempre la respuesta está en la manera en que se calcula la prima, que no sólo depende del historial de siniestros, sino del coste real de la cobertura de la póliza y del riesgo del conjunto de asegurados. Dicho de otro modo, el precio sube porque más allá de la situación individual de cada uno, tiene en cuenta otras variables de mercado. Entre ellas figuran el coste de las piezas, de la reparación y de la mano de obra, así como la antigüedad del vehículo. A más antiguo, mayor es el precio a pagar por el seguro. Por tanto, si todos los costes se encarecen, la tarifa se ajusta al alza aunque no hayas necesitado usarlo. También hay que tener en cuenta las coberturas, pues la tarifa no es un gasto arbitrario. Por el contrario, es un reflejo de los bienes que protege. Los datos recopilados por el Instituto Nacional de Estadística (INE) arrojan que la póliza de automóviles es la tipología que menos se ha encarecido desde la pandemia de Covid-19. En comparación con julio de 2019, el coste de los seguros de automóvil ha registrado un encarecimiento de casi el 35%, cifra que supone la mitad de la contabilizada en el ámbito de salud, en cuyo caso llega al 67%. La Información Económica lanza este nuevo episodio de ‘Economía Indiscreta’, una serie de contenidos audiovisuales de carácter divulgativo con la que buscamos contribuir al debate público-económico. En el anterior, publicado hace justo una semana, se abordaba si subir el salario mínimo destruye empleo. 

La legislatura en la que la inflación y la vivienda enfriaron el impacto de las grandes cifras económicas en las familias

Sobre el papel, la legislatura que termina ha sido la de los contrastes. La de unas cifras económicas sólidas, con un fuerte crecimiento del PIB y del empleo y en la que las familias han recuperado renta disponible; pero también ha sido un periodo en la que la transferencia de esa mejora al bienestar de los hogares ha sido desigual y se ha visto limitada por el efecto de la inflación acumulada, por el encarecimiento de la vivienda y por una distribución de la riqueza muy favorable a aquellos que ya eran propietarios de inmuebles.España ha resistido un entorno de incertidumbre a nivel internacional como la economía más dinámica entre las grandes de la Eurozona. Su crecimiento se ha mantenido robusto y ha despuntado también con respecto a otros países desarrollados. Sólo el año pasado el PIB avanzó al 2,6%, pese a agravarse la tensión en Oriente Próximo y Ucrania o la guerra de aranceles.El crecimiento de la actividad ha estado respaldado en buena medida por el tirón del mercado de trabajo, que alcanzó el récord de 22,4 millones de cotizantes a cierre de septiembre, y ha venido generando a su vez una recaudación histórica para las arcas públicas a través de las principales figuras tributarias. La tasa de paro ha caído hasta el 9,87%, en mínimos desde 2008, antes de que estallase la crisis financiera. El contrapunto a estas cifras lo ha puesto el precio de la vivienda, que se ha disparado de media más de un 36% entre el segundo trimestre de 2023 y el mismo de este ejercicio, según el índice de Precios de la Vivienda que publica el Instituto Nacional de Estadística (INE). En el caso del alquiler -y a falta de cifras oficiales- se ha encarecido de media un 23% a lo largo de la legislatura, de acuerdo con los datos que recaba el portal inmobiliario Idealista.Estas subidas han provocado que alquilar una vivienda sea de media unos 379 euros más caro al mes que pagar una hipoteca, lo que ha consumido una parte notable del presupuesto de las familias y, en muchos casos, les ha impedido ahorrar. Para los jóvenes esa ha sido una barrera infranqueable a la hora de poder acceder a una vivienda en propiedad. Es lo que EAE Business School denomina «la trampa del ahorro imposible».La última Encuesta Financiera de las Familias publicada por el Banco de España viene a corroborar esta idea. La tasa de hogares con una vivienda en propiedad se sitúa en mínimos históricos, en el 70,6%, muy por debajo del máximo del 82,5% registrado en 2011. En el caso de los menores de 35 años, el porcentaje de quienes poseen un inmueble en propiedad se reduce hasta el 36,7%.Llenar la cesta de la compra no ha sido más fácil. Incluso en los momentos en los que la inflación apenas ha subido, los precios se encontraban ya en un nivel elevado por los incrementos que han venido registrando desde la pandemia de Covid, algo que ha sido más evidente en el caso de la alimentación y de los servicios. “El consumo de los hogares ha presentado en España una debilidad considerable tras la pandemia y su recuperación ha sido menos intensa de lo que habría cabido esperar según la evolución de sus rentas”, apunta el organismo capitaneado por José Luis Escrivá en su Boletín Económico.  Desde CaixaBank Research añaden que si la inflación en bienes básicos (vivienda, energía, alimentos o servicios) se mantiene o sube, el poder adquisitivo real de los hogares puede no mejorar, incluso aunque suba la renta nominal.Por ello, parte del crecimiento puede concentrarse en sectores productivos específicos, inversión o servicios, pero no necesariamente en los que emplean a la mayoría de hogares, por lo que «la distribución del crecimiento no es homogénea». En la entidad ponen como ejemplo la vivienda, cuyas tensiones hacen que, incluso con una economía que avance a buen ritmo, comprar o alquilar un piso siga siendo difícil para muchos hogares, lo que incrementa la presión sobre los ingresos disponibles.

El francés BPCE cierra un acuerdo amistoso con Banco Sabadell para adquirir el 7% de su capital

Banco Sabadell blinda su accionariado y alcanza un acuerdo amistoso con el grupo francés BPCE, que ha adquirido una participación del 7% en la entidad catalana. Si bien el importe se desconoce, el paquete accionarial podría estar valorado en unos 1.200 millones, teniendo en cuenta que el lunes cerró con una capitalización bursátil de 16.947 millones. La adquisición abre la puerta al consejo de administración con la intención de convertirse en un accionista estable. Según explican en el comunicado remitido este martes a la Comisión Nacional del Mercado de Valores (CNMV), ambas partes prevén estudiar una cooperación «estratégica empresarial para poner las capacidades de BPCE a disposición de los clientes de Banco Sabadell y generar valor adicional de forma conjunta». En concreto, tienen la intención de explorar oportunidades de negocio, en particular en banca corporativa y de inversión, leasing de bienes de equipo, crédito al consumo y negocio internacional de clientes. Las conversaciones, que se cerrarán a principios de 2027, tienen por objetivo identificar ámbitos en los que la cooperación pueda apoyar el desarrollo de Banco Sabadell en España y, al mismo tiempo, reforzar la presencia europea de BPCE. El grupo, resultado de la unión de varias cajas de ahorros, es el segundo grupo bancario de Francia y el cuarto de la eurozona por capital, es dueño de Natixis y cuenta con una participación mayoritaria en la financiera Oney. Cabe recordar que el año pasado se impuso en la puja frente a CaixaBank para hacerse con Novobanco. «Su decisión de invertir en Banco Sabadell constituye un reconocimiento a la solidez de nuestro proyecto en solitario, al trabajo realizado por nuestros profesionales y las oportunidades de crecimiento que tenemos por delante. Su presencia refuerza la fortaleza  y la estabilidad de nuestra base accionarial», ha indicado el presidente no ejecutivo del Sabadell, Josep Oliu. El consejero delegado de BPCE, Nicolas Namias, ha destacado que la inversión en la entidad española «encaja plenamente» en el plan estratégico Visión 2030 y representa un paso adicional en la estrategia de crecimiento y diversificación de su presencia en Europa. El movimiento, según ha explicado, refleja el potencial de crecimiento que dan a largo plazo al Sabadell. «Su posición de liderazgo en España, combinada con la experiencia y las capacidades internacionales de Grupo BPCE, generan prometedoras oportunidades de cooperación y de creación de valor tanto para nuestros clientes como para la economía española», ha añadido tras expresar que priorizan las geografías en las que ya operan. BPCE no tiene intención de elevar su participación más allá del 9,9%, límite establecido para que no necesite la autorización del Gobierno. Con este movimiento, el Sabadell arma un núcleo duro de accionistas al que se suma la aseguradora Zúrich, su proveedor de seguros, que posee casi un 5% del capital. La compañía suiza se hizo fuerte en el accionariado para proteger su alianza frente a la OPA de BBVA, que finalmente no salió adelante. BlackRock figura como accionista principal con una participación indirecta del 8,4%. El mexicano David Martínez, por su parte, que controlaba un 3,8% en el momento de la citada OPA, movimiento que avaló, perdió la condición de accionista de referencia tras reducir sus acciones al 1,94%. El movimiento se produce en pleno debate sobre las fusiones transfronterizas en Europa, de la que Banco Sabadell es defensor, si bien admite la dificultad de las mismas ante la falta de sinergias. Desde el Banco Central Europeo (BCE) y la Comisión Europea vienen tiempo poniendo el foco en la necesidad de impulsar las fusiones entre bancos de diferentes países y la regulación bancaria que prepara Bruselas rema en esta dirección. La operación es similar a la acometida por otro banco francés: Crédit Agricole, que anunció el pasado junio la adquisición del 9,9% del grupo cooperativo Cajamar por 150 millones. En este caso, la colaboración también se extiende a las áreas de custodia y administración de activos, factoring, leasing y renting que puedan surgir en un futuro. Banco Sabadell cotiza con un rebote del 2,8%, hasta los 3,6 euros por título,