Publicado: octubre 25, 2026, 7:08 am
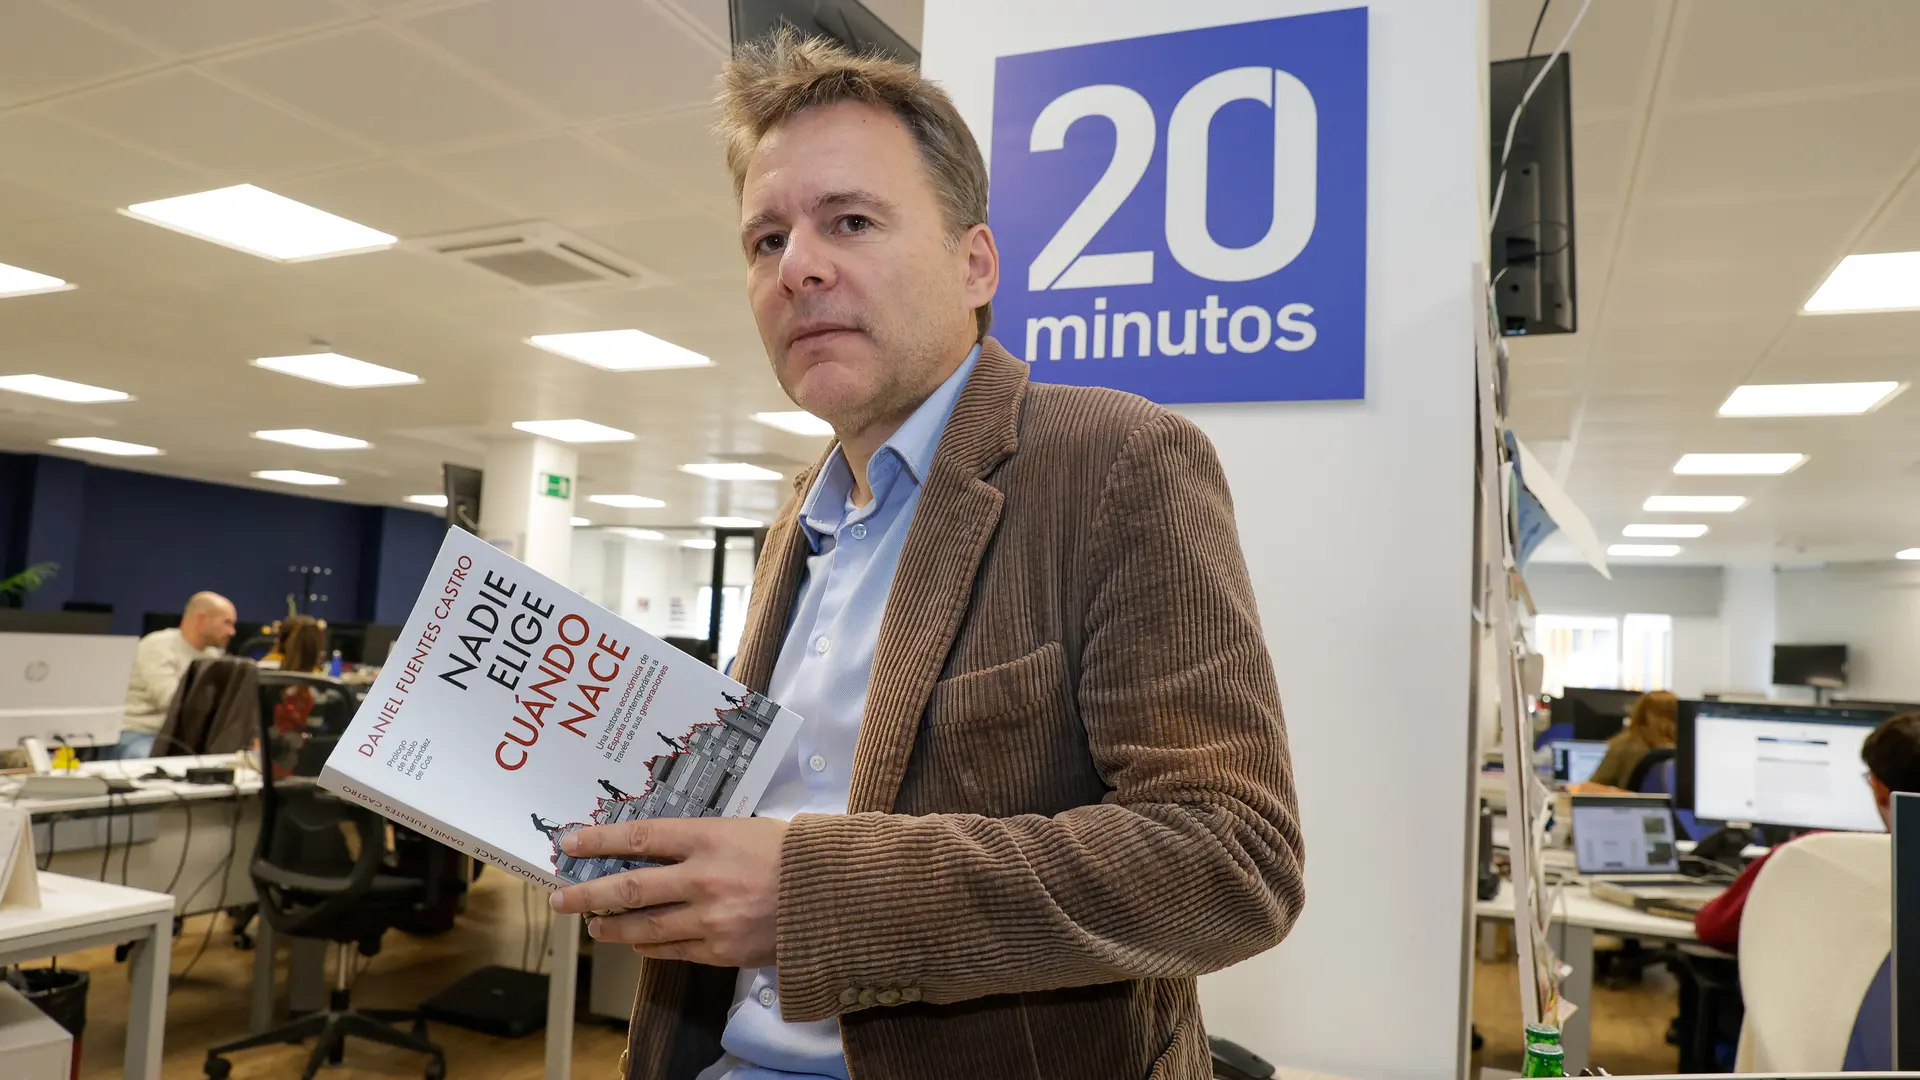
La crisis de 2008 y las sucesivas han roto la promesa de que cada generación vivirá mejor que la anterior. Esta es la premisa que sirve de eje para el ensayo Nadie elige cuándo nace. Una historia económica de la España contemporánea a través de sus generaciones (Shackleton Books, 2026). Su autor, Daniel Fuentes (Ourense, 1975), analiza cómo las dificultades para acceder a la vivienda, la precariedad laboral y la incertidumbre sobre las pensiones se han cebado con los jóvenes, al tiempo que se ha agravado la desigualdad entre quienes poseen patrimonio y quienes no. En un momento convulso en España y Europa por el aumento del coste de la vida y la crisis habitacional, conversamos sobre estos desafíos con el economista y profesor de la Universidad de Alcalá.
¿En qué momento se rompe la promesa de que cada generación va a vivir mejor que la anterior?
Yo creo que hay tres momentos. Uno muy marcado que es una ruptura económica en 2008. Todos los indicadores señalan un antes y un después de esa fecha, por eso las cohortes de edad más afectadas, que son las que más están reivindicando en la conversación pública los grandes problemas de vivienda, pensiones, etcétera, son las de aquellos que eran jóvenes y se incorporaban al mercado laboral entre 2008 y 2010, personas que hoy tienen 35 ó 40 años.
En segundo lugar, hay una dinámica de fondo que es el cambio demográfico y que en el caso de las cuentas públicas reorienta las grandes preferencias de gasto. Aquí hay una fecha bastante simbólica que es el año 2011. Ese es el año del 15M, que fue la gran enmienda generacional de los últimos 50 años. Esos jóvenes que nos decían: «¿Cuál es mi lugar en este pacto social? ¿Qué pasa con mis salarios y mi acceso al mercado laboral? ¿Qué pasa con mis condiciones laborales? ¿Qué pasa con la vivienda, con mis estudios?». Muchos de esos problemas no se resolvieron. También fue el primer año en el que la Seguridad Social deja de tener superávit. Y luego, hay una tercera causa más coyuntural que es la sucesión de crisis económicas que hemos vivido los últimos 15 años y que ahora estamos entrando otra vez en otro episodio de inflación elevada a raíz del conflicto con de Estados Unidos e Irán en Ormuz.
En este contexto ¿Qué pesa más para las oportunidades de una persona, el esfuerzo o el momento histórico y la familia en en que nace?
Uno de los grandes debates de la actualidad es la crisis de la meritocracia. Como aspiración social, creo que es compartida y es una aspiración que todos defendemos, aunque no se materializa. Todos estos jóvenes a los que decimos que son la generación mejor formada de la historia y que sienten una gran frustración cuando se enfrentan con la dura realidad de la emancipación y del acceso a la vivienda. Los jóvenes tardan en promedio casi 10 años más en acceder a la vivienda en propiedad que antes de la crisis de 2008 y, además, son muchos menos los que acceden. Antes de la crisis financiera, dos de cada tres menores de 34 años accedían a una vivienda en propiedad. Hoy lo consiguen solo uno de cada tres. Ahí claramente ha habido un retroceso, porque un tercio de los jóvenes han sido expulsados por el mercado. Entre los que siguen accediendo a la vivienda en propiedad, la gran diferencia la marca haber recibido herencias y ayudas familiares o no haberlas recibido. Eso es determinante.
¿Es la vivienda el factor que está convirtiendo las diferencias económicas en desigualdades heredadas?
Es el caso más evidente porque tenemos una curva de acumulación de capital en forma de patrimonio inmobiliario que no explica solo por la teoría del ciclo de vida. Es decir, se supone que cuando uno tiene 70 años habrá tenido tiempo y oportunidades económicas para acumular más capital que cuando tiene 35. Pero además, hay unas cohortes de edad, entre los que hoy son mayores de 65, que han acumulado vivienda en propiedad porque han vivido en un momento histórico que les ha facilitado el acceso a la vivienda. Hay un vínculo muy directo entre vivienda y pensiones del que no hablamos demasiado. Tengo la intuición de que los jóvenes podrían estar dispuestos a aceptar mejoras en el sistema de pensiones que se adaptasen a la longevidad a cambio de poder tener un trabajo, un salario y un acceso a la vivienda. La vivienda tiene tres grandes funciones: te permite construir tu proyecto de vida, te permite hacer frente a incertidumbres en la vida y es la gran reserva de valor con la que afrontar la vejez. El pack «no tengo vivienda y dudo de las pensiones», lógicamente, genera malestar en los jóvenes.
Lo que estamos viviendo es más ¿Un choque entre jóvenes y mayores o una división de la sociedad entre quienes tienen patrimonio y quienes no lo tienen?
La dificultad de base es esa. Hay una correlación estadística muy fuerte entre renta de riqueza y edad, por lo tanto, las cohortes de edad o generaciones de 65 años para arriba han tenido un momento histórico, unas condiciones de mercado que les han permitido acumular patrimonio inmobiliario más que a los jóvenes de hoy día y ahí se produce un desequilibrio. Los cuatro grandes capítulos que aborda el libro se estudian desde tres puntos de vista: del ciclo de vida, es decir, dónde estás y cuál se espera que sea tu nivel de renta y de riqueza, si hay una prima o penalización generacional por haber nacido en algún momento particular de la historia. Ahí, los números nos dicen que hay una penalización, sobre todo en las cohortes que se incorporan al mercado laboral en 2008 y después. ¿Qué ocurre entre las personas que comparten generación? Claramente hay un aumento de las desigualdades.
¿Cómo podemos garantizar pensiones dignas sin comprometer otras partidas y sin trasladar parte de la carga a los jóvenes?
Lo primero es pensar en cuál es la capacidad de la economía española para generar prosperidad. A partir de 2008 es menos capaz de generar prosperidad que antes. Desde el momento que tienes menos posibilidades de crecer, tienes también un conflicto distributivo. Este se concentra entre quienes ya estaban dentro del sistema y los últimos en llegar, que perciben cómo se incorporan a una economía en la que les cuesta mucho progresar. Ahí tienes la dimensión generacional. La economía española debe volver a ser capaz de generar prosperidad, riqueza, renta y salarios, sin lo cual cuadrar las cuentas públicas va a ser muy complicado. Tiene que ser capaz de generar riqueza para luego poder distribuirla. En el corto plazo, en un ejercicio presupuestario hay una restricción de los recursos de que disponemos y de cómo se distribuyen, y ahí claramente hay una tensión y unas preferencias sociales. La dinámica en el largo plazo es diferente. Dado que la economía crece, es más próspera y el presupuesto va siendo mayor cada año. No soy tan dramático a la hora de hacer un diagnóstico sobre las posibilidades de atender las distintas necesidades sociales.
Pero el crecimiento económico no siempre está generando esa sensación de prosperidad…
Esto es una cuestión de perspectiva temporal. La España de los años 80 no tiene o tiene que ver poco con la de hoy. Tenemos tres grandes etapas que se documentan en el libro. Una de crecimiento muy anémico, pero de grandes reformas, desde la transición política hasta mediados de los años 80, que España se incorpora a las instituciones europeas. Luego, desde mediados de los 80 hasta 2008, casi tres décadas de crecimiento económico, de prosperidad, de salarios, de desarrollo del Estado de Bienestar, de derechos sociales, de incorporación a instituciones europeas, de apertura… Es la gran transformación de la economía española. Y luego, este último periodo.
Si alguien se incorpora a la vida adulta en torno a 2008, su percepción es: «miro hacia atrás y tengo una memoria familiar, una vivencia de prosperidad de mis padres, de mis abuelos, pero cuando quiero construir a partir del lugar que a mí me ha tocado, lo que veo es una economía que evoluciona en dientes de sierra, con crisis que se van sucediendo». Con todo, los datos estadísticos disponibles todavía no captan la mejora de los últimos dos o tres años. Es decir, 2023, 2024 y 2025 han sido tres años de ganancia de poder adquisitivo, de aumento de las rentas per cápita, de aumento de los salarios reales… El diagnóstico estadístico que ofrece el libro es un poco más pesimista aún. Tenemos indicadores de renta per cápita de los dos o tres últimos años y en España por fin ha superado con creces los niveles de 2008.
¿Qué reformas permitirían corregir las desigualdades entre generaciones?
Los cuatro grandes temas que aborda el libro son la capacidad de crecer; la renta de los hogares, salarios y pensiones; la sostenibilidad de las cuentas públicas y las políticas de gasto por grupos de edad; y la vivienda. Todos esos temas, si los queremos abordar de manera individual como problemas aislados, nos van a llevar a soluciones confrontativas porque en cada uno de esos nichos hay ganadores y perdedores fácilmente identificables. Creo que la mejor manera de abordarlo sería actualizar un acuerdo de rentas intergeneracional que sea transversal, en el que podamos ver una modernización del sistema de pensiones, unas políticas de vivienda que faciliten el acceso a los jóvenes y que eso esté ligado a una reforma fiscal.
Pienso sobre todo en las rentas del capital, las rentas de los alquileres inmobiliarios y, a lo mejor, en cuestiones de progresividad fiscal. No tiene por qué ser un problema que un pensionista reciba la pensión más alta, si ese es el fruto de su trabajo y de sus cotizaciones. Al mismo tiempo si, independientemente de su edad, es un hogar que está en la parte alta de la distribución de rentas, pues tendrá que tributar de acuerdo con esas rentas. Y si eso a día de hoy no es suficiente porque no se tienen en cuenta las rentas del capital o las rentas mobiliarias, habrá que abordarlo también desde una reforma tributaria. Abordemos los grandes conflictos de manera que le podamos decir a cada a cada uno de los actores implicados en qué gana y en qué pierde, y por qué colectivamente la solución es preferible.
¿Cómo podría hacerse?
Por ejemplo, pensemos en un joven. Se le dice: «usted va a vivir en una sociedad que tiene una presión fiscal elevada pero, a cambio, va a tener un acceso a la vivienda a través de las políticas públicas«, con lo que ese gran tapón para la emancipación y para la construcción de un proyecto vital desaparece. Y, a la vez, a una persona mayor, le decimos: «usted no se preocupe, el poder adquisitivo de las pensiones está garantizado, su pensión será modesta, elevada o muy elevada, pero es suya, y no va a perder poder adquisitivo año tras años. A cambio, tendrá que aceptar que hay una fiscalidad consecuente con la distribución de rentas del país, independientemente de que usted sea mayor y reciba una pensión o reciba otras rentas, por ejemplo, por alquiler de propiedades inmobiliarias».
Veo madura a la sociedad para ese planteamiento, pero ¿Lo está la clase política?
Es mejor llegar de manera voluntaria que forzado por los acontecimientos. No esperemos a abordar reformas que sabemos que no podemos evitar si lo tenemos delante, pero bueno, eso es una cuestión de la vida política, de la fragmentación parlamentaria, de la polarización, de las grandes brechas que nos están dividiendo como sociedad. No es exclusivo de España. Prácticamente todos los problemas que se citan en el libro son compartidos al menos por las economías occidentales europeas.
La última es una pregunta a modo de quiniela. El prólogo de su libro ¿Lo ha escrito el próximo presidente del Banco Central Europeo?
La verdad es que lo deseo. Creo que es un excelente candidato, que tiene todas las opciones. Son nombramientos que dependen tanto de acuerdos internacionales, de consensos, de encajes… que, bueno, tienen que darse las circunstancias. Ojalá fuera así.