Publicado: octubre 7, 2026, 4:08 pm
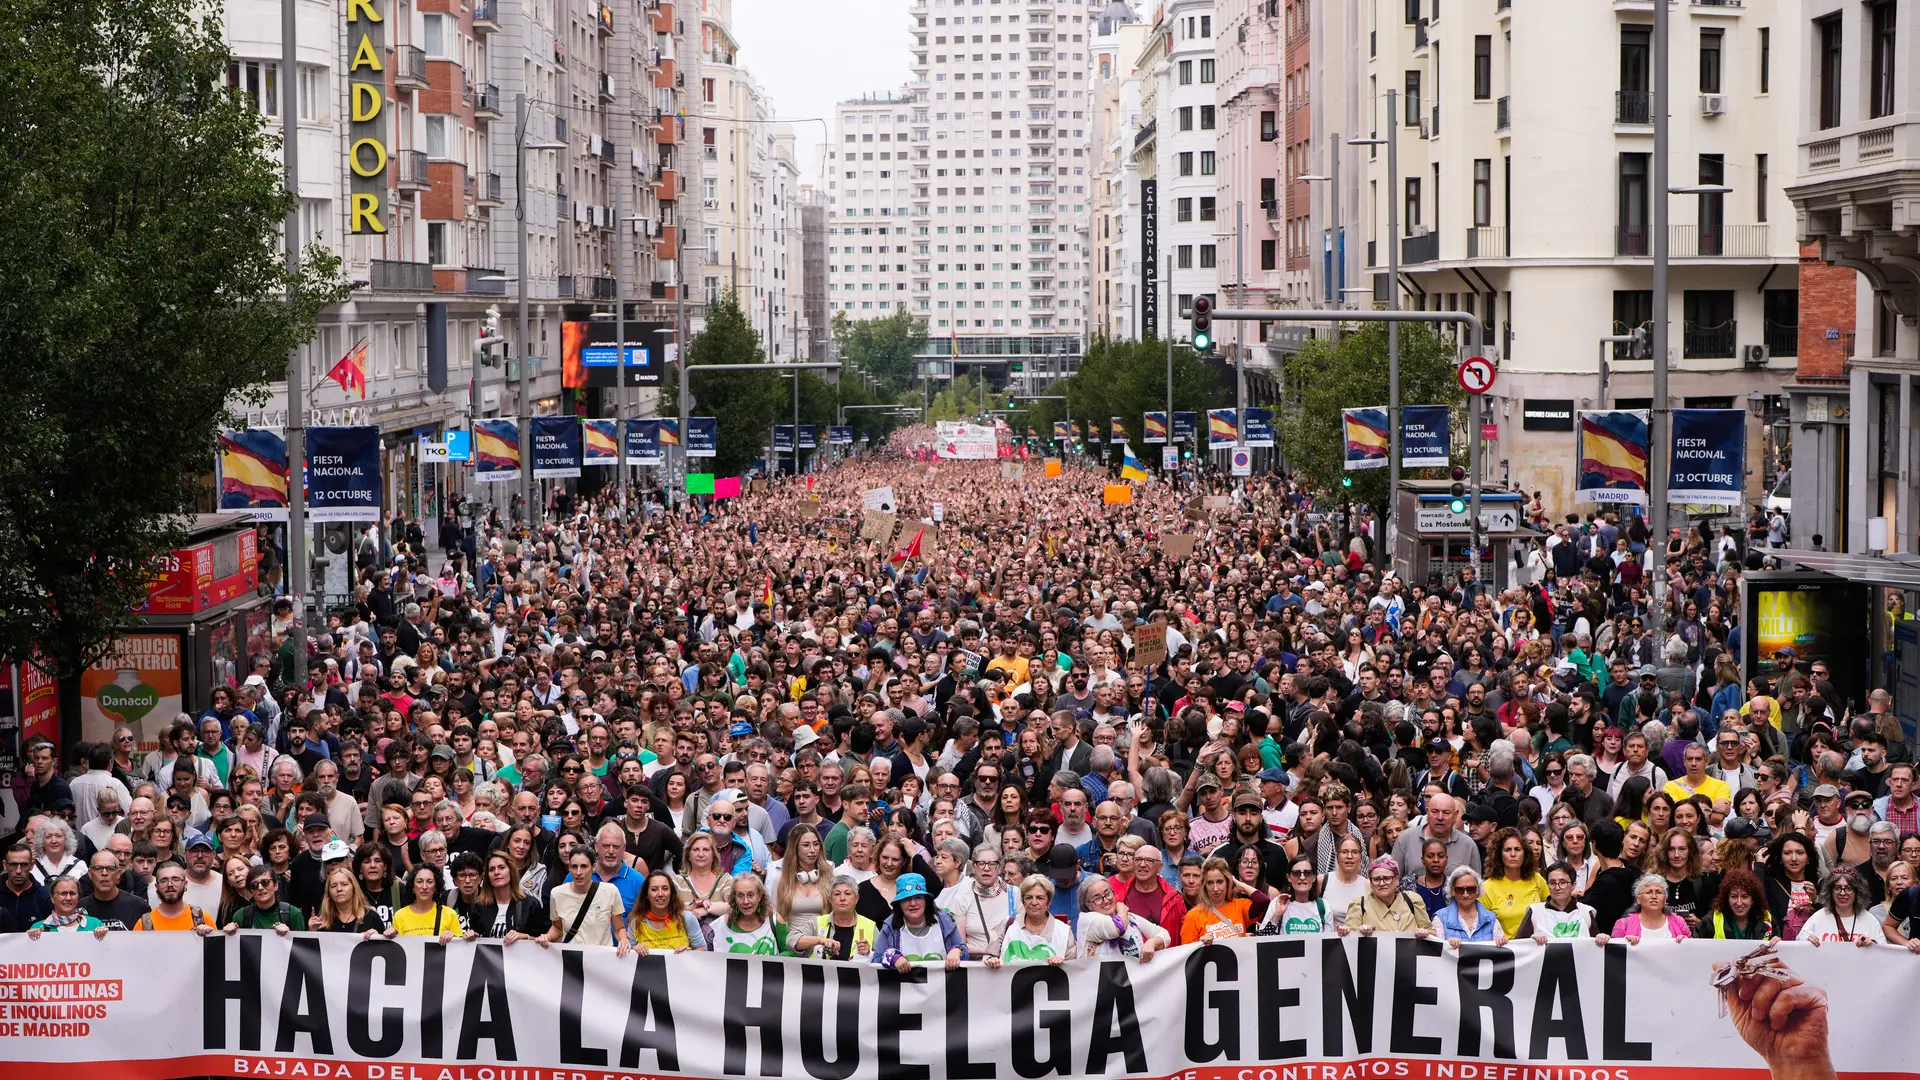
El mercado hipotecario vive un momento dulce en medio de la crisis de acceso a la vivienda. Todo el sector de la cadena inmobiliaria vela armas a la espera de las medidas que finalmente se adopten en este sentido, que pueden ser dispares en función del futuro Gobierno que salga de las urnas del 29N. Desde los propietarios a inquilinos, pasando por inmobiliarias y banca, todos siguen de cerca el descontento social y la batalla política para abordar esta problemática. Las protestas en la calle se producen con un precio de la vivienda que está en zona de máximos históricos.
La espiral alcista del precio del metro cuadrado que se viene registrando en los últimos años al calor del ‘boom’ de compraventas desembocó en unos trimestres de gran actividad para el segmento hipotecario. Sin embargo, esta tendencia podría cambiar en los próximos meses. Las expectativas de las propias entidades contemplan una moderación de la demanda de hipotecas, algo que se ha empezado a notar en el inicio del segundo semestre después de que la firma de hipotecas haya sufrido su mayor caída mensual en dos años.
La moderación en el número de operaciones contrasta con el importe concedido, que se ve impulsado, precisamente, por ese mayor coste. En consecuencia, la brecha entre el dinero prestado y la firma de crédito destinado a vivienda se ha agrandado y crece el doble de rápido. Los datos recopilados por el Instituto Nacional de Estadística (INE) recogen que entre enero y julio se han aprobado un total de 303.056 operaciones, que supone un incremento del 5,4% al comparar con las 287.594 del mismo periodo de 2025.
Si solamente se tiene en cuenta la evolución de julio, cuando el número de transacciones se redujo durante ese mes frente al dato obtenido doce meses antes, se registra una caída. De su lado, el importe medio contabilizado en el séptimo mes del ejercicio (último dato disponible) ha pasado de los 180.785 euros frente a los 163.307 euros de julio de 2025, un 10,7% más. Por tanto, avanza a una velocidad mayor. El encarecimiento llega acompañado de un incremento del esfuerzo económico a realizar por parte de los hipotecados. Los hogares no sólo piden una mayor cantidad prestada, también lo hacen a plazos más largos. El fin de la guerra comercial se ha producido en un escenario de tipos de interés creciente.
La guerra en Irán ha provocado un giro en las previsiones de los bancos centrales, que se ha visto obligados a adelantar las subidas en el precio del dinero. Con el último movimiento acometido en septiembre, la tasa de referencia del dinero en la eurozona parte del 2,5%. El mercado descuenta que puedan llegar a situarse sobre el 3,5-4% con la vista puesta en 2027. «En la práctica, esto significa que las familias asumen préstamos de mayor importe, pagan cuotas mensuales más elevadas y mantienen sus deudas durante más tiempo. Y, aunque son cambios que, por separado, parecen moderados, se producen de forma simultánea y esto afecta mucho más al ciudadano medio», explican desde el comparador de hipotecas iAhorro.
En este sentido, el euríbor ya ha empezado a recoger la senda al alza y ha arrancado la primera semana de octubre en el 3,1%. La banca lleva meses avisando de que se avecinaba un crédito más caro, incluso, mucho antes del estallido del conflicto en Oriente Próximo. A este respecto, uno de los últimos en pronunciarse ha sido el consejero delegado de CaixaBank, Gonzalo Gortázar, así como su homólogo en Unicaja, Isidro Rubiales, quien ha avisado de que la escasez de oferta de vivienda agrava la situación.
Se da la circunstancia de que la Comisión Nacional de los Mercados y la Competencia (CNMC) mantiene desde el pasado junio una investigación a los seis grandes bancos españoles (BBVA, Banco Santander, CaixaBank, Banco Sabadell, Bankinter y Unicaja) ante la posibilidad de que hayan incurrido en prácticas anticompetitivas al revelar su estrategia comercial a futuro en materia de hipotecas. El regulador dispone de un plazo de dos años para pronunciarse.