Publicado: septiembre 28, 2026, 12:08 pm
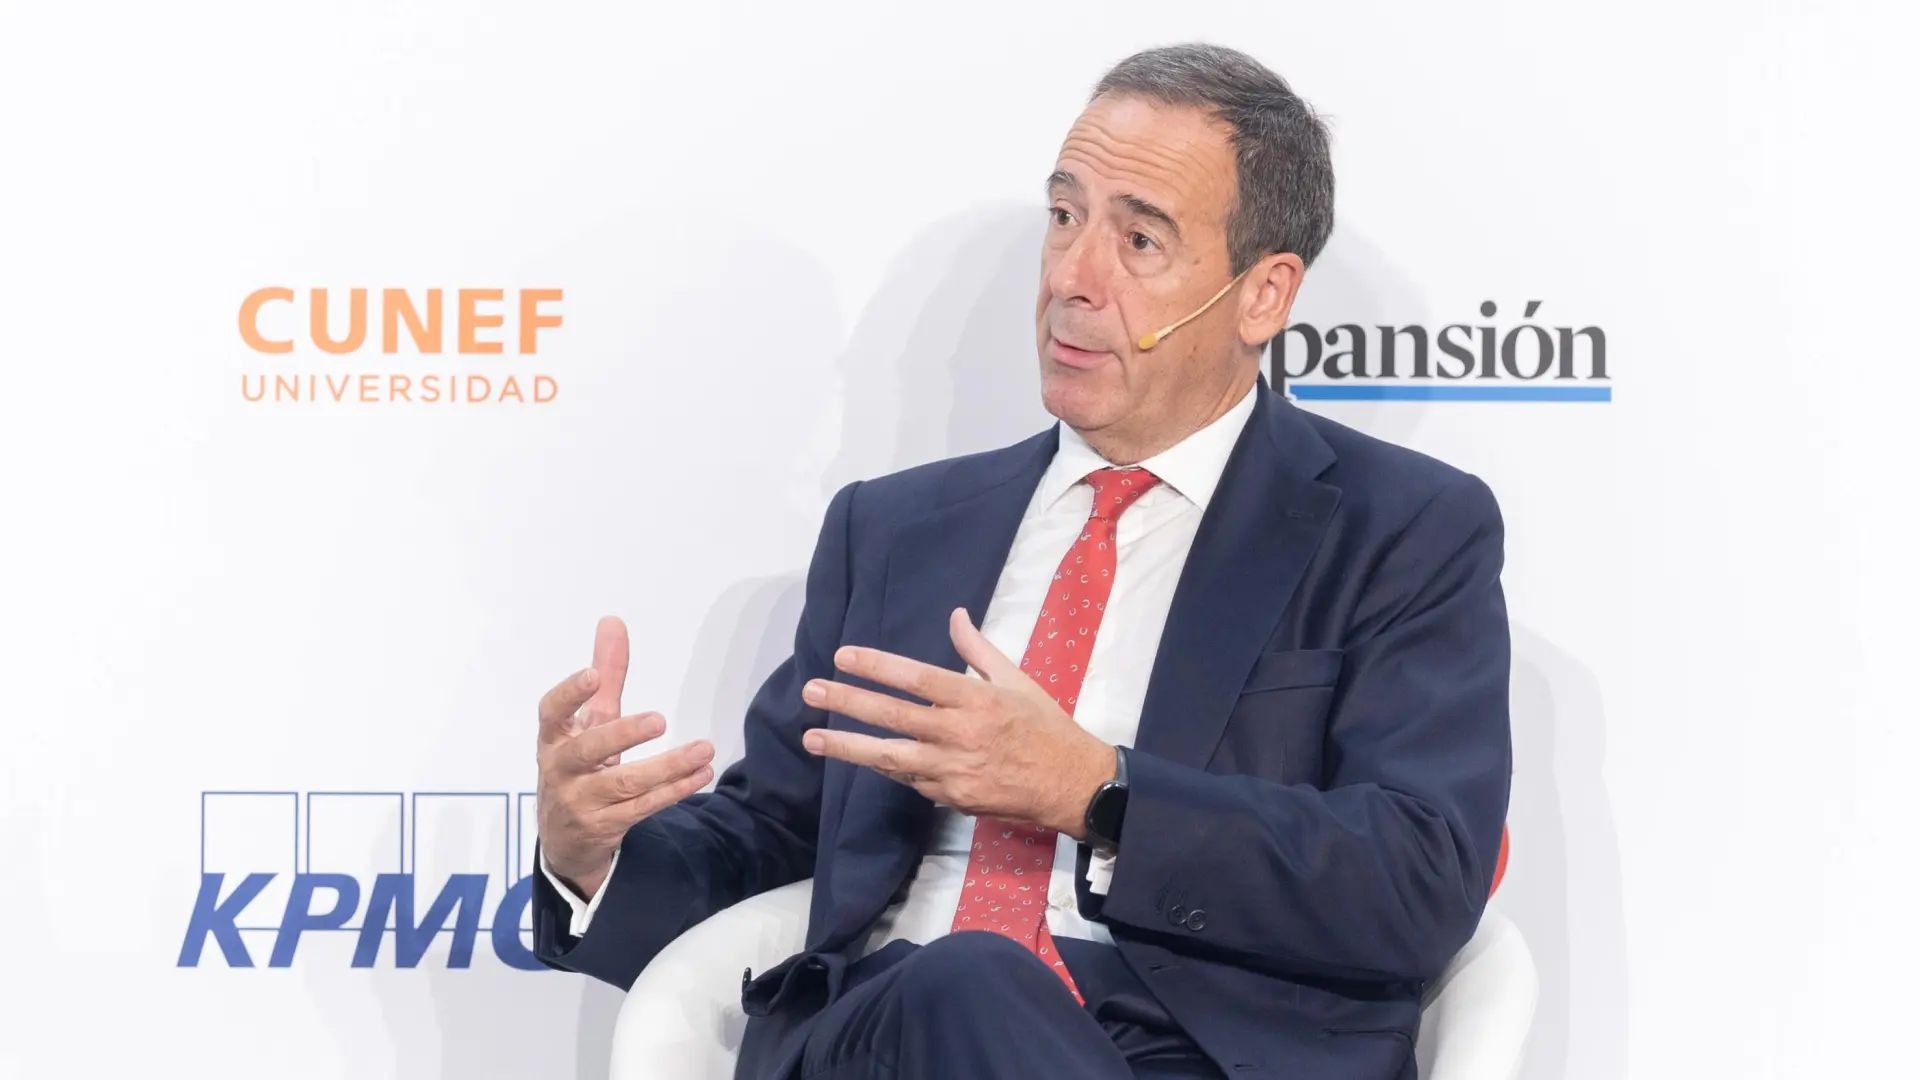
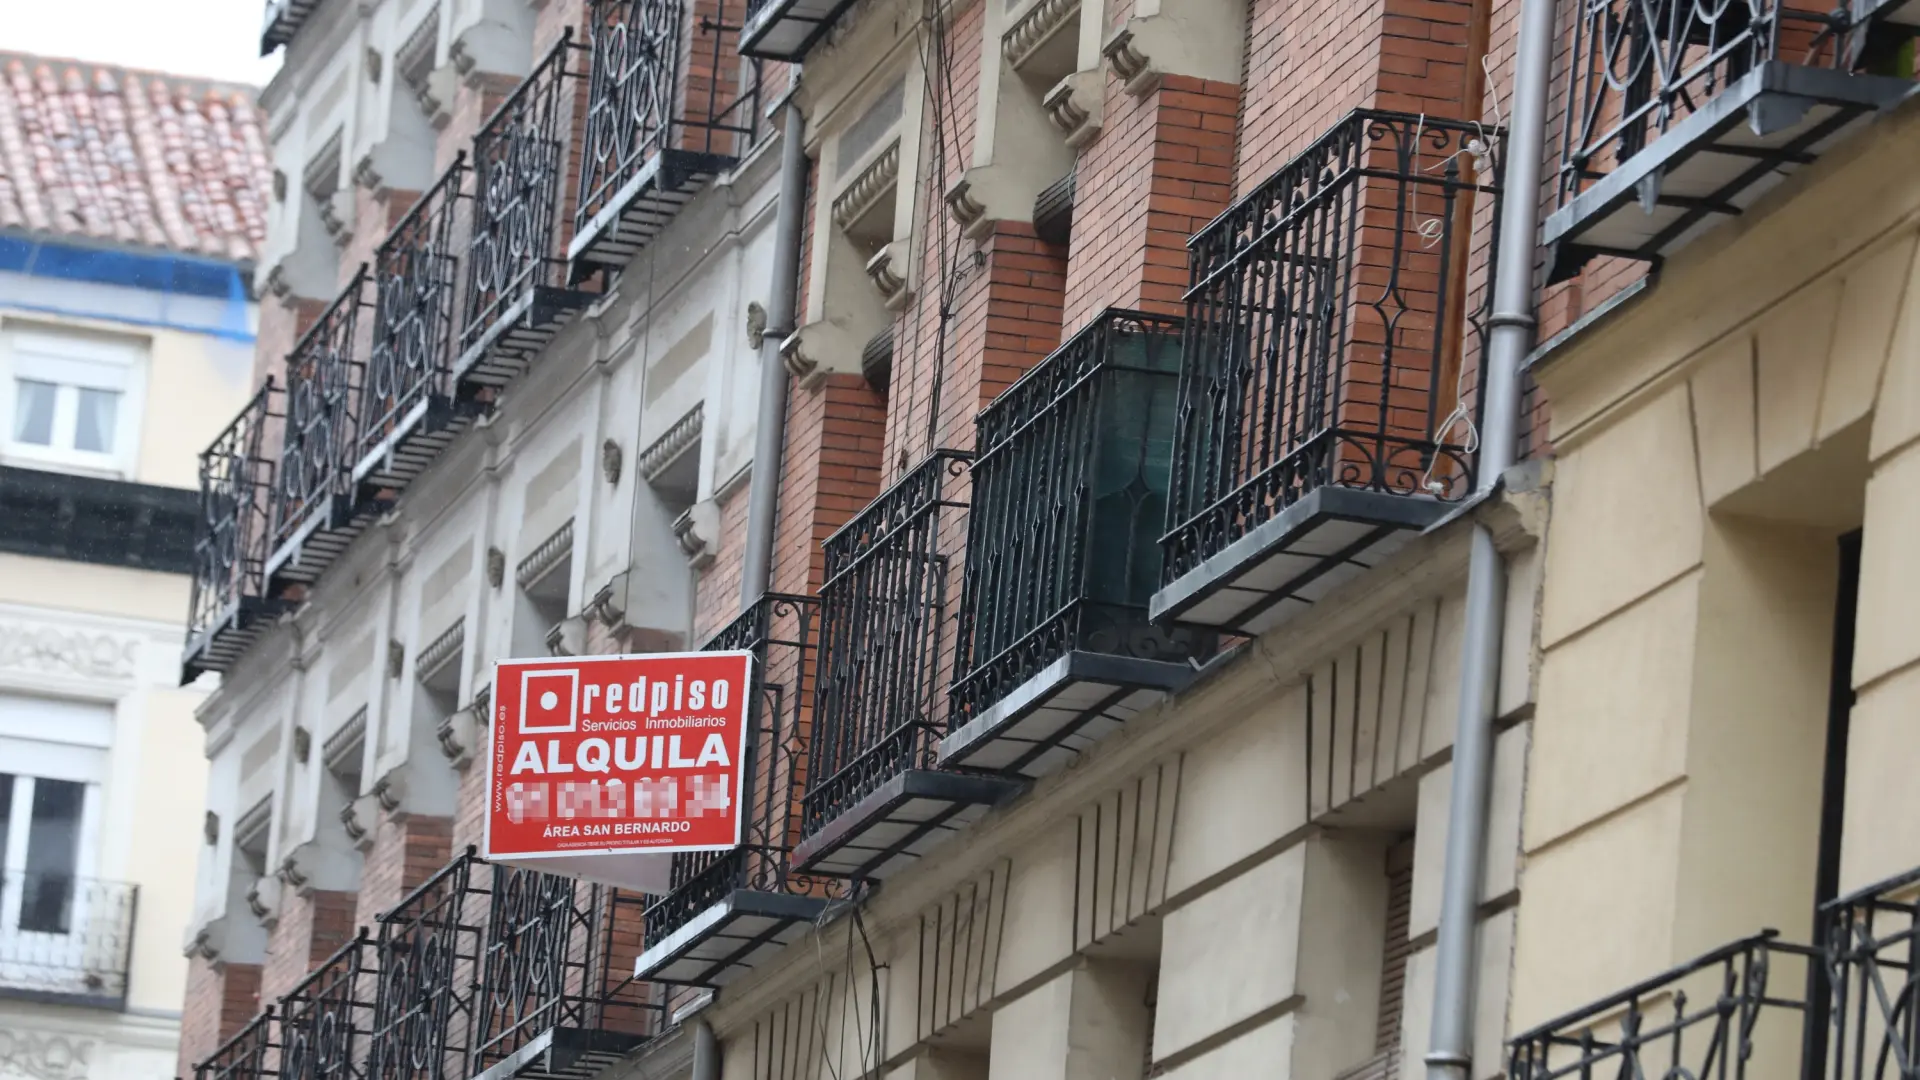
El consejero delegado de CaixaBank, Gonzalo Gortázar, ha advertido de un freno de la demanda de crédito hipotecario en los próximos meses como consecuencia de la escalada del precio de la vivienda, que se encuentra en máximos históricos, así como de la subida de los tipos de interés por parte del Banco Central Europeo (BCE), cuya tasa de referencia podría situarse por encima del 3% desde el 2,5% actual. «Nos acercamos a un problema de asequibilidad. De cara al año que viene vamos a ver una desaceleración en el crecimiento de hipotecas, porque mucha gente querría comprar una casa, pero no puede a los precios actuales», ha expresado.
En el marco de la celebración del XVII Encuentro Financiero organizado por el diario Expansión y KPMG, Gortázar ha asegurado, no obstante, que el crédito en su conjunto tiene recorrido todavía. Ha puesto el foco en consumo, segmento en el que Gortázar augura crecimientos de hasta el 10% para este ejercicio y previsiblemente se moderará algo en los siguientes trimestres. En cualquier caso, augura recorrido a largo plazo en esta área. Esta tendencia también se traslada a empresas, que ha batido sus previsiones en un entorno de incertidumbre.
«Los riesgos siempre van a estar ahí y ahora están muy concentrados en Irán y la inteligencia artificial, pero nuestros empresarios tienen que seguir invirtiendo. Estamos viendo una demanda razonable de inversión acompañando el crecimiento del PIB nominal», ha remarcado el máximo representante del banco. Precisamente, sobre la irrupción de la IA en el banco, Gortázar ha reconocido que ya está dando sus frutos y se nota en la productividad, pero que no está transformando la entidad. «Nos dará la capacidad de reducir muchos de los procesos subcontratados, con lo cual sí tendrá impacto en el empleo, provocando que haya algunas vacantes», ha puntualizado.
CaixaBank culminará el próximo ejercicio su plan estratégico (2025-2027), periodo en el que superará todos los objetivos planteados en un escenario en el que los tipos de interés pueden llegar al 3,5%, umbral que para Gortázar es razonable, ya que permitiría controlar la inflación, dar estabilidad y mantener al banco en un horizonte de crecimiento, pues aunque repercutirá sobre la actividad crediticia, ha reiterado la expectativa de crecimiento del mismo. Preguntado por la remuneración al accionista, que establece la distribución de entre el 50 y el 60% del beneficio a través del dividendo ordinario, además de programas de recompras de títulos propios, Gortázar ha apuntado que todavía hay espacio para mejorar esta ratio.
Impacto gradual en la demanda de tipos
En la misma línea, la consejera delegada de Bankinter, Gloria Ortiz, ha destacado que el escenario actual de los tipos de interés en Europa tendrá un impacto «gradual» en la demanda de crédito y en la economía. En cualquier caso, descarta que se vaya a producir una parálisis del crédito, ya que tanto familias como empresas parten de una situación de fortaleza con menos deuda y más ahorro.
En su opinión, lo que ocurrirá será que cada vez más empresas y familias serán más selectivas en sus prioridades de inversión y consumo, lo que debería redundar en un ajuste gradual y ordenado. En este sentido, Ortiz considera que el crecimiento en empresas se verá afectado por las mayores tensiones geopolíticas tras haber crecido por encima del mercado. Precisamente, esta área ha sido una en la que más esfuerzos están destinando desde Bankinter, dado que «cuentan con todos los mimbres» para mantener la expansión.
Ante las dudas acerca del dinamismo en las hipotecas, con la investigación de la Comisión Nacional de los Mercados y la Competencia (CNMC) en curso, la banca española ve en empresas y consumo un catalizador para mantener la actividad. A este respecto, el CEO de Unicaja, Isidro Rubiales, que también ha participado en el acto, ha puesto en valor la diversificación de su modelo de negocio, si bien no se ha pronunciado acerca de la potencial adquisición de WiZink, dedicada a la financiación de bienes y servicios duraderos, en un contexto en el que el crédito sigue siendo solvente, pero con un enfoque más selectivo. En una línea similar a Gortázar, remarca que si la financiación a vivienda no evoluciona al mismo ritmo que el resto de divisiones es por la falta de oferta disponible.