Publicado: septiembre 22, 2026, 6:08 pm
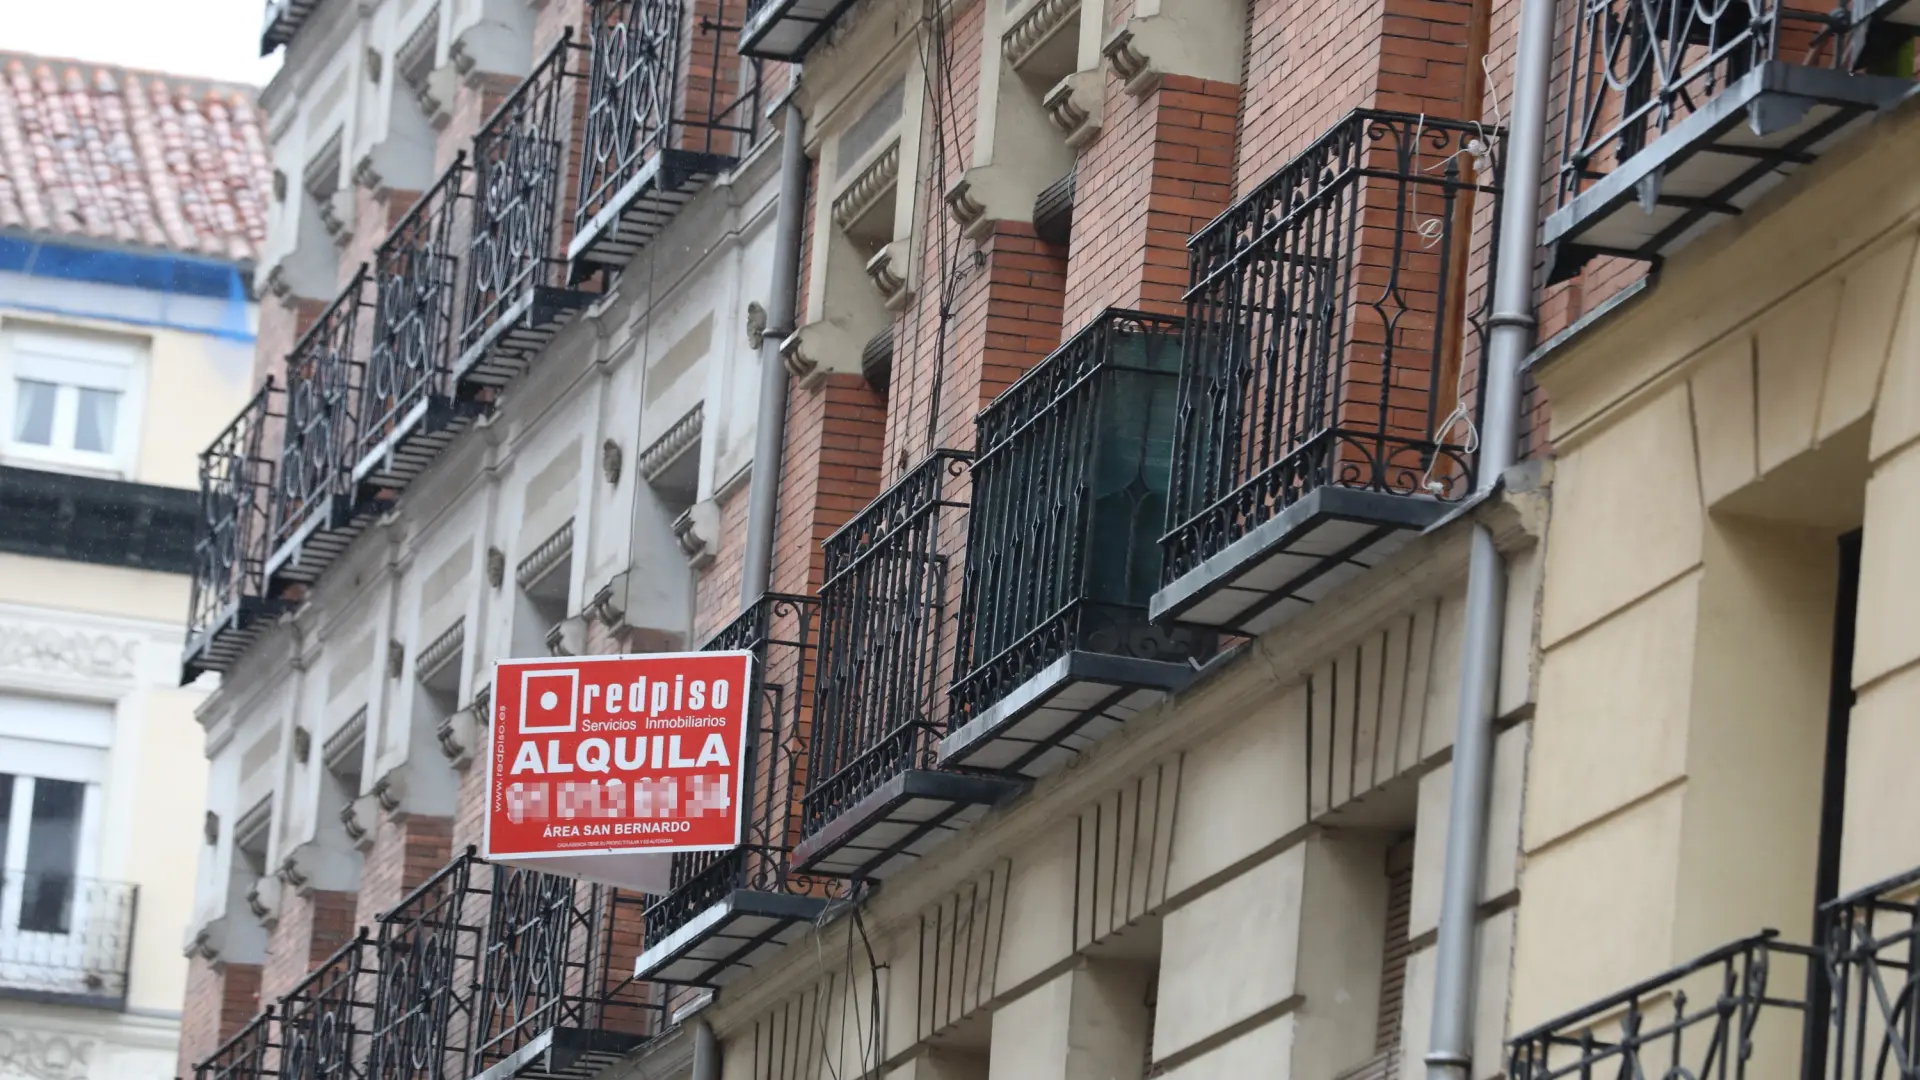
El alquiler es la puerta de acceso a una vivienda para muchos jóvenes que no tienen ahorros suficientes como para pagar comprar una casa. Según el INE, más de la mitad de los hogares formados por personas menores de 30 años y más de un tercio de los de 30 a 44 años viven de alquiler. Sin embargo, al mismo tiempo, es una fórmula que actualmente ‘se come’ más parte de los ingresos. Alquilar una vivienda es de media 379 euros más caro al mes que pagar una hipoteca.
Según los datos del Colegio de Registradores, la cuota media de los préstamos concedidos para la compra de una casa en el segundo trimestre de este año se situó en 825 euros mensuales. En cambio, de acuerdo con las estadísticas de Idealista, por esas mismas fechas el alquiler de un piso con una superficie promedio ascendía hasta los 1.204 euros. Al cabo de los 25 años de plazo de amortización medio de una hipoteca, esto puede suponer que un inquilino desembolse unos 113.700 euros más, sin tener en cuenta el incremento del valor de la vivienda a lo largo del tiempo ni el ahorro necesario para pagar la entrada.
Al hacer esa comparación a nivel autonómico, la balanza se inclina hacia el mismo lado. La Comunidad Valenciana (484 euros), Canarias (405) y Cataluña (403) es donde más diferencia hay entre lo que paga al mes un inquilino y un hipotecado, con alquileres por 1.175, 897 y 1.302 euros de media y cuotas de 690, 661 y 900 respectivamente. En Andalucía, la diferencia es de 368 euros al mes (1.107 frente a 739) y en Madrid, 208 (1.519 frente a 1.311). Las comunidades donde menos distancia hay entre ambas modalidades son Aragón (158 euros) y Asturias (174).
«Para muchos adultos jóvenes, el alquiler funciona como una solución de acceso inmediato [a una vivienda], pero también como una barrera de acumulación patrimonial, ya que se paga una cantidad elevada cada mes, pero sin generar propiedad y, en muchos casos, sin margen suficiente para ahorrar la entrada necesaria para comprar una vivienda», señala un informe publicado recientemente por EAE Business School, en el que se investiga la situación residencial de las personas de entre 25 y 45 años a partir de una encuesta realizada a más de un millar de participantes. El análisis remarca que el alquiler se ha convertido así en una «trampa de ahorro imposible». Incluso el 66% de las personas encuestadas que tienen una hipoteca afirma que, si hoy tuviera que comprar la vivienda en la que reside, probablemente no podría permitírsela.
En este contexto, el informe apunta a que las crecientes dificultades de los jóvenes para acceder a una vivienda están provocando que la ayuda familiar sea cada vez más determinante. El 75,3% de los encuestados considera que sin la ayuda de su entorno más cercano es «prácticamente imposible» comprar una vivienda y un 71,6% opina que la herencia es una de las pocas vías reales para acceder a la propiedad. «Si comprar depende de la ayuda familiar, el mercado de la vivienda deja de premiar solo el esfuerzo laboral y pasa a depender de la posición patrimonial de origen. La familia se convierte en banco, avalista y seguro privado», señala el estudio, que apunta a que la familia se ha convertido en una «política de vivienda invisible».
«Esta ayuda [familiar] permite avanzar hacia una vida independiente, pero también prolonga la dependencia económica y evidencia que, para una parte importante de la población, disponer de vivienda propia no significa haber alcanzado una autonomía financiera completa», advierte el análisis, que pone como ejemplo de ese «bloqueo residencial» el retraso en el momento de independizarse. Según datos de Eurostat, la edad media de emancipación en España se sitúa actualmente en los 30,2 años. Se ha aplazado dos años desde 2009 y está cuatro años por encima de la media europea (26,3).
«La vivienda, que durante décadas fue promesa de estabilidad, se ha convertido para muchos en una frontera generacional. Y detrás de esa frontera no solo hay precios, hipotecas o alquileres, hay vidas aplazadas», avisa el estudio de EAE Business School, que remarca que «la emancipación aplazada no es solo un problema personal y privado, sino que también tiene efectos sobre natalidad, consumo, movilidad laboral, ahorro, productividad y cohesión social». El 65,6% de los jóvenes encuestados asegura que el coste de la vivienda le ha obligado a aplazar decisiones vitales importantes, como emanciparse o formar una familia.
Impacto a nivel laboral
En cuando al mercado de trabajo, el estudio advierte de que «la geografía de la vivienda está haciendo que la movilidad laboral sea un lujo». El 57,1% de los encuestados cree que el precio de los pisos limita sus oportunidades profesionales, un porcentaje que se dispara entre quienes se encuentran en una situación de mayor inestabilidad laboral, como son las personas que comparten piso (86,5%). En la misma línea, el 58,3% de los entrevistados dice haberse planteado cambiar de ciudad por el precio del alquiler. «Esta disposición a moverse no siempre refleja libertad; a menudo revela expulsión potencial», matiza el informe, que avisa de que el mercado residencial de las grandes ciudades está alejando, e incluso expulsando, a las propias personas que trabajan en estos focos de oportunidades laborales.
Según los datos del Ministerio de Vivienda, comprar un piso en Madrid capital es de media un 32,5% más caro que en el conjunto de la comunidad. Lo mismo ocurre en otras grades ciudades como Barcelona, Valencia y Sevilla, donde la diferencia es incluso más marcada con respecto al nivel de precios de la provincia. Llega al 43,6%, 50,1% y 40,3% respectivamente. En el caso del alquiler se repite el mismo patrón, aunque con menos distancia. Arrendar una piso en Madrid capital es de media un 9,2% más caro que en sus alrededores, un 20,4% en Barcelona, un 16,8% en Valencia y un 8,9% en Sevilla, según datos de Idealista.
«Alejarse del empleo, asumir largos desplazamientos o recurrir al teletrabajo son respuestas crecientes ante la dificultad de encontrar una vivienda asequible cerca de las oportunidades laborales», señala el análisis de EAE Business School, que aboga, como soluciones, por facilitar el acceso a la primera vivienda a quienes, aun teniendo capacidad para asumir una cuota hipotecaria, no consiguen reunir el ahorro inicial necesario para pagar la entrada e incrementar la oferta de vivienda allí donde se concentra la demanda, así como por reforzar la conexión entre vivienda, transporte y empleo.
«Esta crisis residencial no puede entenderse únicamente como un problema de precios, metros cuadrados, oferta disponible o tipos de interés […] porque condiciona cuándo salir del hogar familiar, cuándo formar pareja, cuándo tener hijos, cuándo separarse si la convivencia ya no funciona, cuándo cambiar de trabajo, cómo ahorrar para acceder a una hipoteca, cuándo invertir en formación o cuándo renunciar al ocio, al descanso o al consumo», concluye el estudio.