
Publicado: octubre 27, 2026, 1:00 am
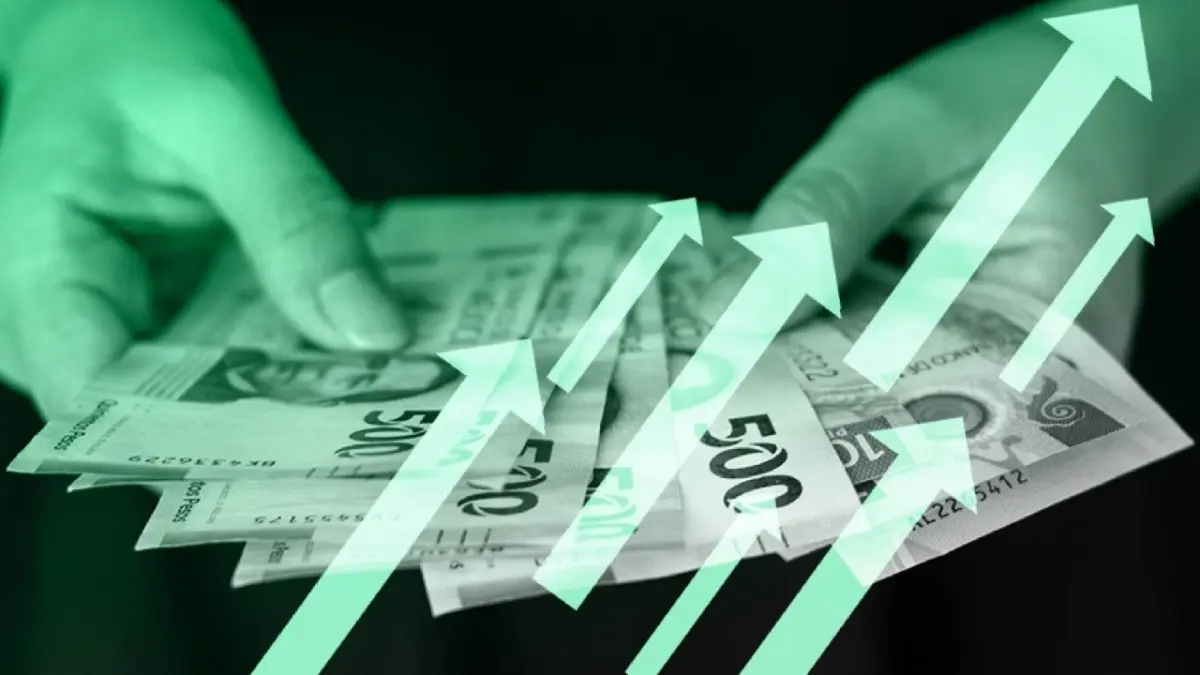
El uso de efectivo se mantiene arraigado en los gastos cotidianos de los mexicanos pese al avance del uso de tarjetas y transferencias electrónicas. Al corte del 16 de octubre, la base monetaria ascendió a 3 billones, 521,069 millones de pesos, cifra que incorpora un incremento anual de 237,584 millones de pesos, según información del Banco de México.
Aunque la base monetaria no mide exclusivamente el efectivo utilizado por la población, la persistencia de los billetes y monedas también se refleja en los hábitos de pago. Según un estudio de Banxico correspondiente al 2025 y publicado el 7 de octubre de este año, 98% de la población utiliza billetes y monedas para sus gastos diarios.
Entre quienes acostumbran pagar en efectivo, 66% respondió que lo usa por practicidad, por ser un medio más sencillo y rápido de pago, y solo 13% dijo que es su única forma de pago.
De acuerdo con la información descrita en el estudio de Banxico, el efectivo también conserva una función precautoria para los hogares. Según los resultados, 28% de la población acostumbra guardar billetes y monedas fuera de una institución financiera; de ese grupo, 44% lo hace para afrontar alguna eventualidad y 29% para ahorrar.
Estos resultados muestran que el desafío de la digitalización no se limita a sustituir un medio de pago por otro, sino que también implica considerar el papel que el dinero físico cumple como reserva de liquidez para las familias
La preferencia de la población por el manejo de efectivo en sus operaciones cotidianas, coloca a México entre los países de América Latina donde prevalece esta forma de pago por encima de la que ofrece la evolución digital.
Aparte, en el Índice de Inclusión Financiera 2026, desarrollado por el grupo financiero de Perú, Credicorp, encontraron que 63% de los mexicanos consultados utiliza siempre billetes y monedas en sus compras o gastos diarios, frente a 20% en Chile y 15% en Argentina.
Rezago en manejo
de carteras digitales
El estudio de Credicorp, levantado en junio de este año, también muestra un rezago en la adopción de billeteras digitales. Solo 20% de los mexicanos consultados dijo tener una, 10 puntos porcentuales por debajo del penúltimo país de la clasificación, mientras que Argentina registró 85%, de acuerdo con los resultados del índice.
La diferencia entre la disponibilidad de herramientas financieras y su utilización habitual es uno de los desafíos de esta transición. Tener una cuenta bancaria o un teléfono inteligente no garantiza que los consumidores opten por pagar electrónicamente en sus compras cotidianas.
La aceptación de estos medios por parte de los establecimientos, los costos asociados con su uso y la facilidad para realizar operaciones son factores que pueden influir en su adopción. Por ello, el avance de los pagos digitales dependerá tanto de la infraestructura tecnológica como de los incentivos para que consumidores y comercios los incorporen a sus actividades diarias.
“No sorprende, por tanto, que los mexicanos sean quienes más reportan utilizar siempre efectivo en sus compras o gastos diarios”, señalaron.
El estudio de Credicorp se realiza a partir de encuestas en hogares de ocho países de América Latina: Argentina, Bolivia, Chile, Colombia, Ecuador, México, Panamá y Perú.
Oportunidades para la banca con la digitalización
Aparte, en un reporte sectorial titulado Reformas de pagos propuestas en México: positivas para los bancos pese a menores ingresos por cuotas de intercambio, la calificadora Moodys explicó que una mayor adopción de los pagos digitales reducirá los costos de los bancos por el manejo de efectivo.
Agregaron que favorecerá la formalización de la actividad económica y ello mejoraría la selección de prestatarios en función del riesgo, lo que a su vez facilitará el acceso al crédito de hogares y pequeñas empresas desatentidas.
Al interior del análisis, dijeron que al promulgarse la Ley de Economía Digital para pagos digitales y electrónicos “las medidas tienen implicaciones crediticias positivas para los bancos mexicanos”.
Según Moody´s, la mayor adopción de pagos digitales, también impulsará la competencia y la interoperabilidad en el mercado. Con ello se ampliará la disponibilidad de datos transaccionales para la evaluación crediticia.
La Ley de Economía Digital para Pagos Digitales y Electrónicos busca acelerar esta transición; fue aprobada por ambas cámaras del Congreso y enviada al Ejecutivo el 20 de octubre. La legislación plantea ampliar la aceptación de medios digitales y faculta a la Secretaría de Hacienda a determinar los sectores y actividades donde podrían convertirse en la única forma de pago aceptada.
Su implementación pondrá a prueba la capacidad de comercios, consumidores y autoridades para extender el uso de estos medios sin dejar fuera a quienes enfrentan barreras de acceso financiero, conectividad o costos de adaptación.
El desafío de la digitalización no se limita a sustituir un medio de pago por otro, sino que también implica considerar el papel que el dinero físico cumple como reserva de liquidez para las familias.