Publicado: septiembre 28, 2026, 2:08 pm
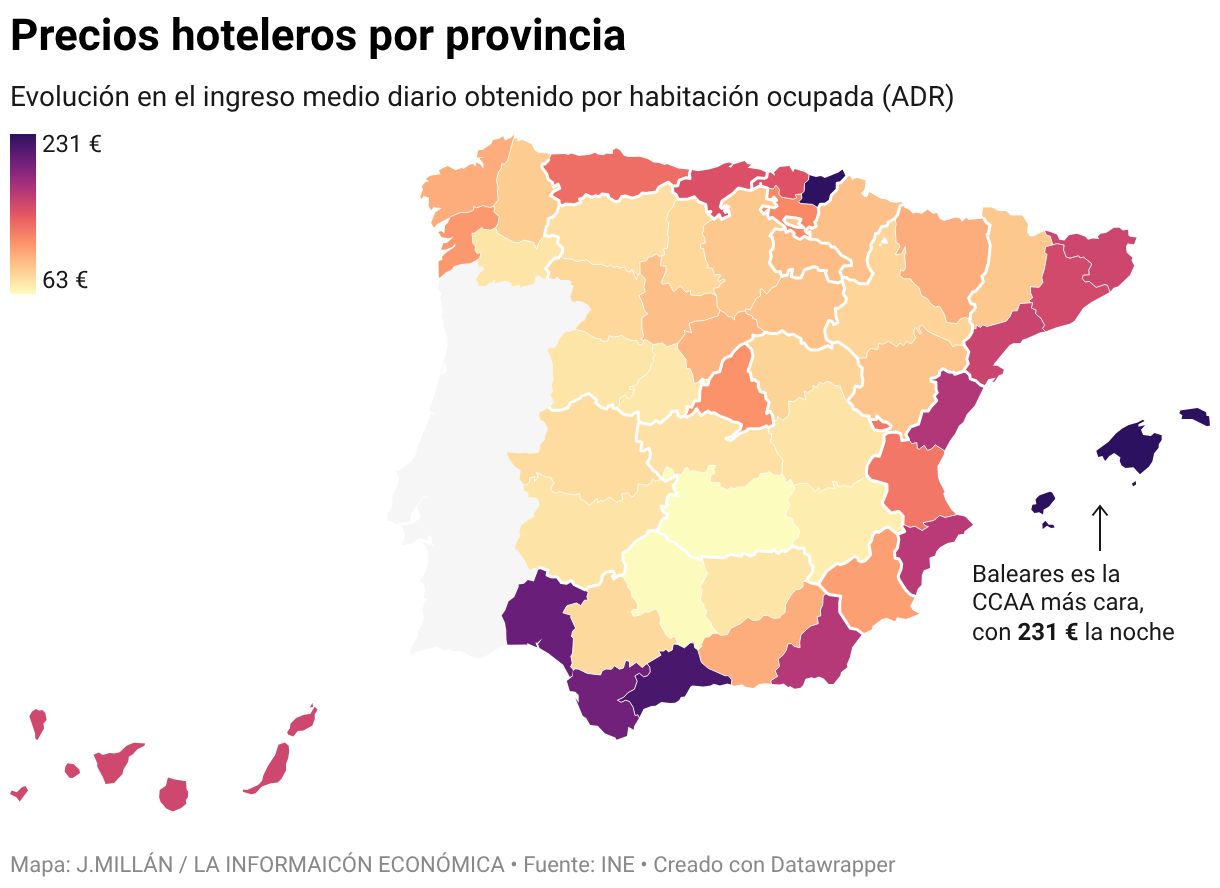
Dormir en un hotel en España rozó el mes pasado los 167 euros por noche. Es probable que, a lo largo de esta semana, se haya cruzado con este dato. Como también lo es que no recuerde un registro como este. El precio medio de la pernoctación hotelera pulverizó el último agosto el récord de la serie histórica y, si bien esconde una enorme disparidad territorial que oscila entre los 64 euros de los hoteles extremeños y los 230 euros de los hoteles baleares, ubica hasta diez provincias por encima de la media nacional.
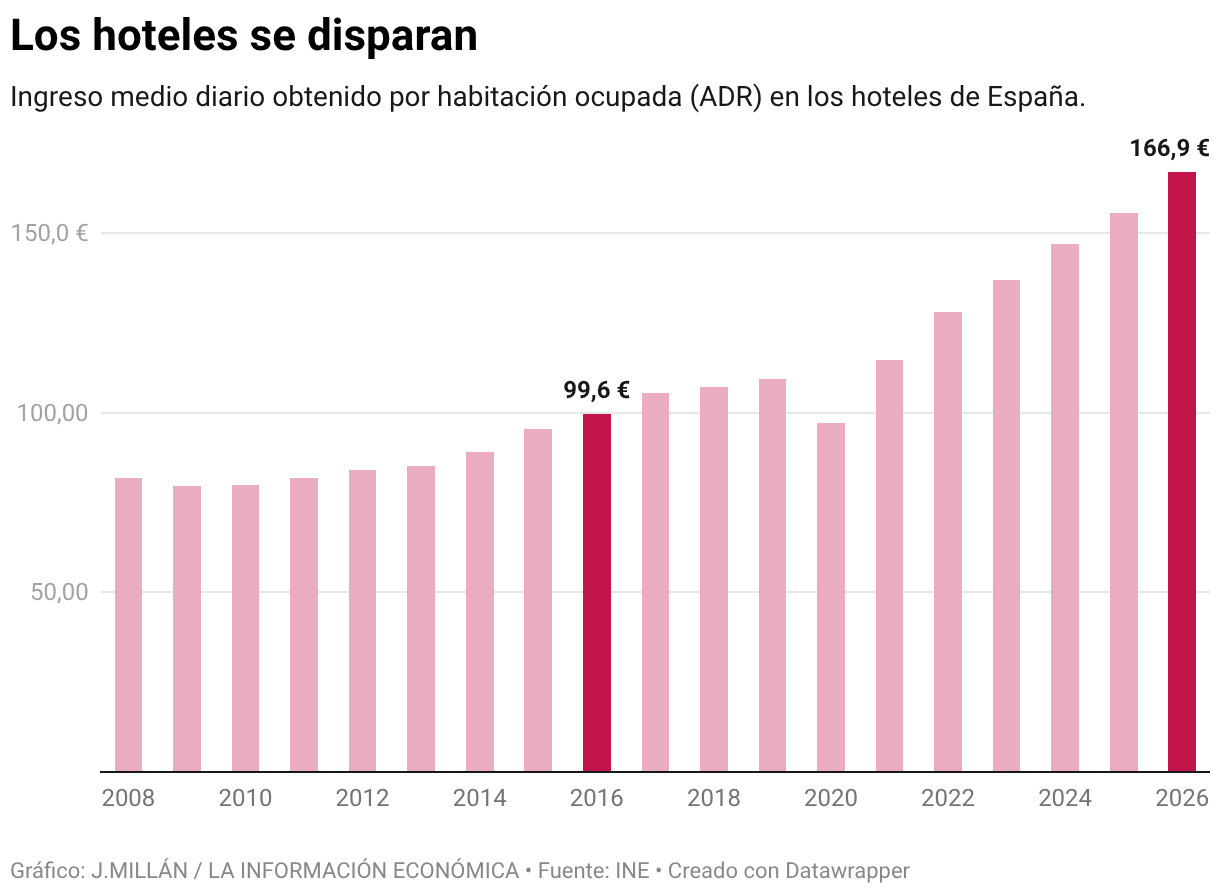
La clave detrás de esta escalada está en la velocidad con la que se ha encarecido la habitación hotelera. En apenas siete años, tomando como referencia el nivel previo a la Covid, el ADR -el termómetro de la facturación media por habitación ocupada- ha aumentado un 53%, desde los 109,3 euros de 2019 hasta los 166,9 euros de este agosto. La brecha se amplía hasta el 67% si nos remontamos al dato de hace una década, cuando dormir en un hotel en agosto se podía pagar aún con un billete verde y se situaba en los 99 euros. Pero mayor es aún el salto al aterrizar en el verano de 2008, en los albores de la crisis, cuando la habitación hotelera costaba 81,89 euros, menos de la mitad que ahora.
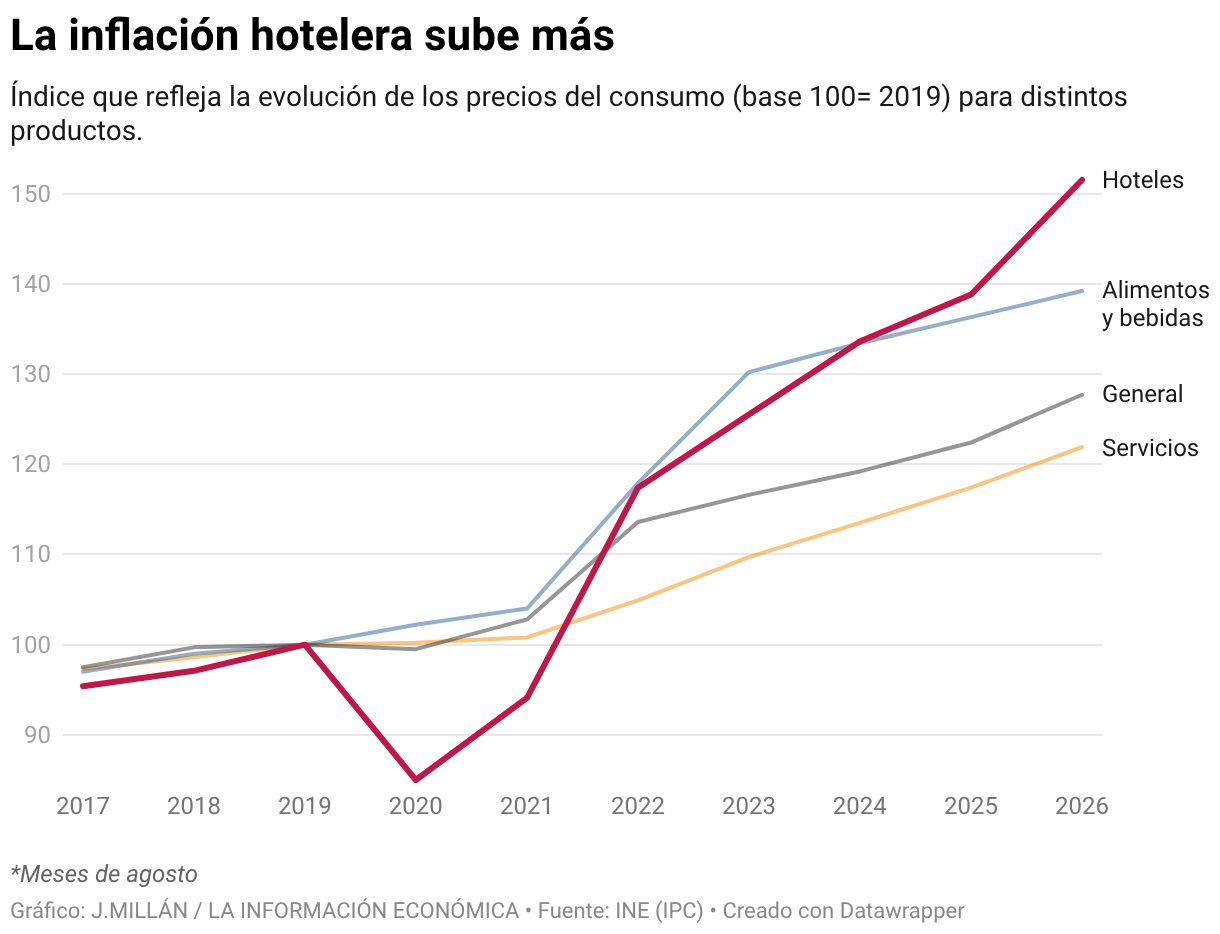
El precio de los hoteles ha aumentado más rápido que la mayoría de los bienes de consumo. Un vistazo al IPC de la última década refleja que esta rúbrica se ha encarecido más que el coste de la vida, que lo ha hecho un 28% desde 2016. De hecho, ha subido más incluso que el precio de los alimentos (39,2%), una de las partidas que más se ha encarecido estos años de inflación descontrolada. El boom de turismo extranjero y la reconfiguración de la oferta hotelera tienen mucho que ver.
Sólo hace falta una investigación reposada por las series históricas que descansan en los cajones del Instituto Nacional de Estadística (INE) para observar la metamorfosis que ha experimentado la industria hotelera a lo largo de la última década. Un apetito turístico que sólo una pandemia logró enfriar, un aumento sucesivo de los gastos al calor de una inflación incesante que, por otro lado, ha disparado los costes y esa -dichosa- pandemia han obligado a los hoteleros a transformar su negocio para capear esta tormenta perfecta. Y, a juzgar por los datos, lo han hecho con una reestructuración de su oferta: con menos establecimientos low cost, a favor de más estrellas.
La comparación entre agostos, mes estrella del turismo español, se resuelve con una plaza hotelera prácticamente idéntica en volumen de establecimientos a la de hace diez años, pero completamente distinta en la naturaleza de los mismos. Porque si algo ha definido esta última década, condicionada por el shock pandémico, ha sido lo que en el sector abanderan como «reposicionamiento». En este periodo, los hoteles de cinco estrellas han crecido en 150 establecimientos, hasta alcanzar los 440, frente a los 290 de hace diez años, mientras que los de cuatro estrellas han sumado 684 hasta los 3.173. En contraste, los de tres estrellas han perdido 130 establecimientos, hasta quedarse en 2.900, y los de dos y una estrella han retrocedido en 25 y 80, respectivamente, hasta situarse en 2.154 y 1.339.
Este «reposicionamiento» hotelero se ha dejado notar también en el mercado laboral. En la última década, el personal al servicio de los hoteles se ha incrementado en 80.821 trabajadores, de los cuáles prácticamente la totalidad han ido a parar a establecimientos de cuatro y cinco estrellas, que son mucho más intensivos en mano de obra. «Mientras que en los hoteles de una o tres estrellas se necesitan cinco empleados por cada 100 plazas, en los hoteles de cuatro o cinco estrellas se requieren 20 trabajadores para atender las mismas plazas» explicaba en una consulta reciente el vicepresidente de la alianza turística Exceltur, Óscar Perelli.
Esta estrategia de reposicionamiento, a ojos de los expertos de la consultora especializada PHG, puede implicar desde una reforma del producto hasta un cambio de operador o la incorporación de una marca internacional, siempre bajo la premisa de incrementar su rentabilidad y su valor patrimonial. Un cambio de cara que, naturalmente, viene acompañado de una subida de las tarifas, como ya desgranan los datos. Pero en esta ecuación queda una ‘x’ por despejar: la demanda -medida en ocupación hotelera- que será la que termine de definir la rentabilidad de estos hoteles. El resultado -le avanzamos- es otro récord.
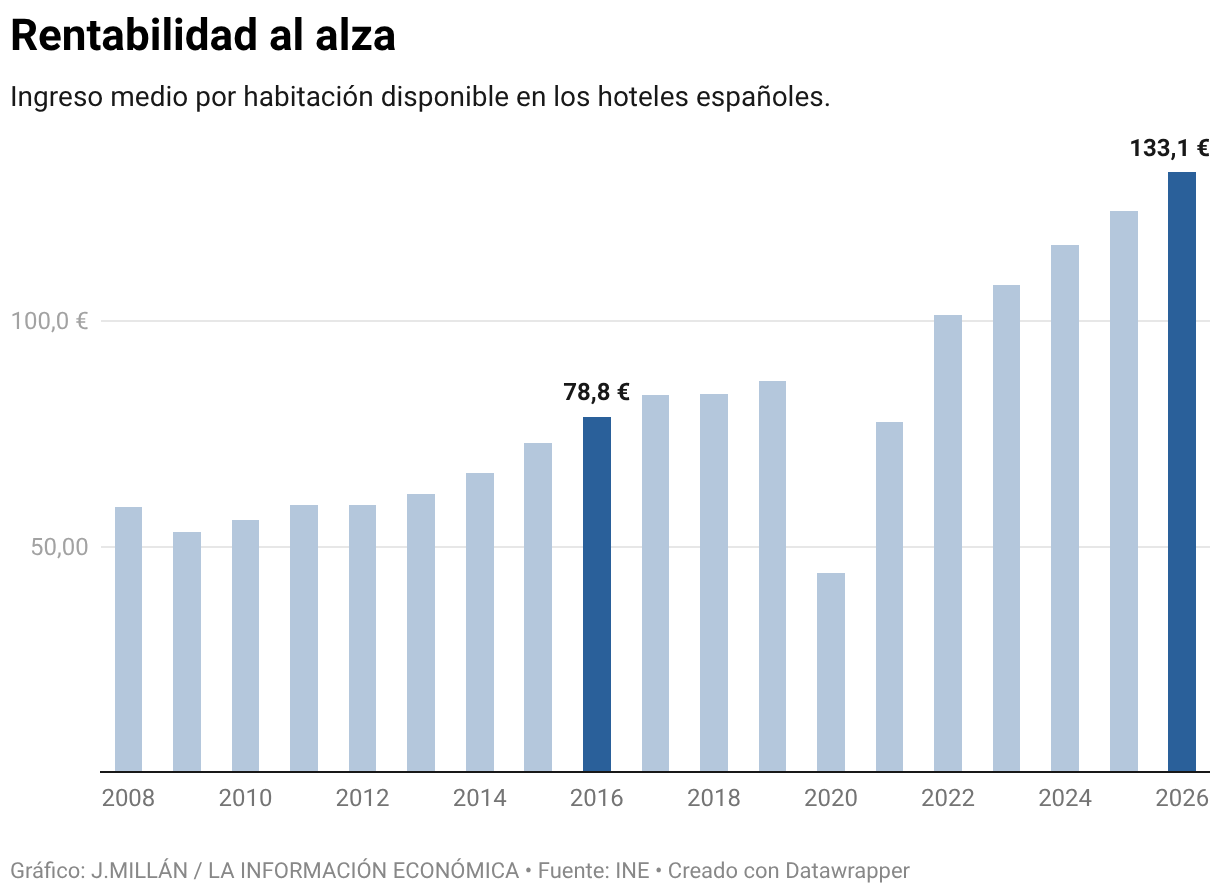
Desde una perspectiva de negocio, la transición de la oferta viene sustentada por la evolución del RevPAR, la ratio que recoge los ingresos por habitación disponible y, por ende, mide tanto la tarifa que cobra un hotel como su capacidad para llenar habitaciones. En el último agosto, esa cifra alcanzó los 133,1 euros, frente a los 78,8 euros de 2016, un incremento del 69% en apenas una década que coincide con el desempeño que han tenido las tarifas desde entonces.