Publicado: septiembre 27, 2026, 6:08 pm
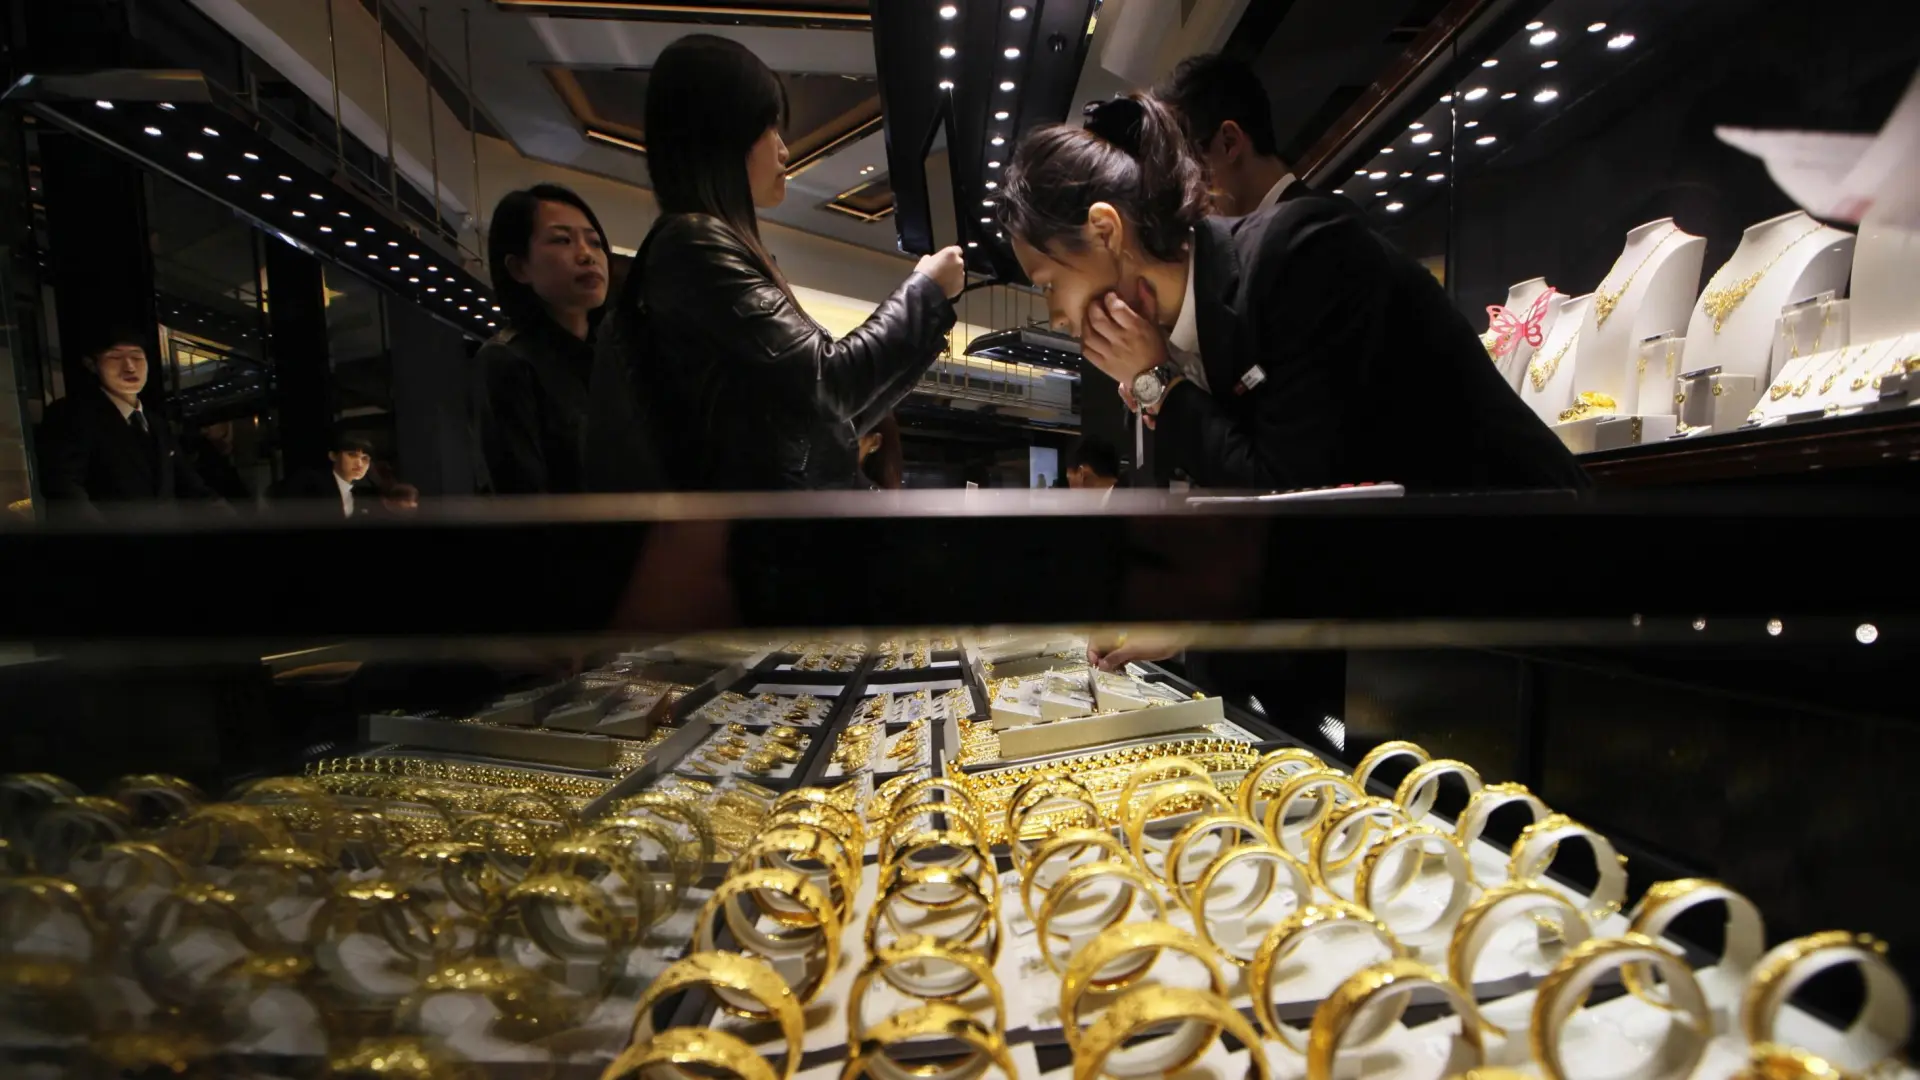
China ha comprado fuera de sus fronteras más de 1.000 toneladas de oro durante los ocho primeros meses de 2026, más que las 886 toneladas que importó durante todo el año pasado y una cantidad equivalente a más de una cuarta parte de la producción minera mundial de 2025. La factura alcanza los 158.800 millones de dólares y resulta tentador buscar detrás de semejante acumulación únicamente al Gobierno de Pekín, pero una parte importante de ese oro está terminando en manos de inversores que tienen un problema bastante diferente. China ahorra muchísimo dinero y cada vez resulta más difícil encontrar dónde colocarlo.
Durante dos décadas, buena parte de la respuesta estuvo en el ladrillo. La vivienda se convirtió en una enorme reserva de riqueza para las familias chinas hasta que la crisis inmobiliaria iniciada en 2021 rompió aquella dinámica, mientras los bajos rendimientos de los bonos y depósitos tampoco ofrecen ahora una alternativa especialmente atractiva.
Ese cambio ya se está viendo en la forma en que los chinos compran oro. Durante el primer semestre, China se convirtió en el mayor mercado mundial de inversión en lingotes y monedas y registró el mejor comienzo de año de toda la serie histórica, mientras la demanda de joyería cayó un 30%. El contraste resulta especialmente revelador porque el oro destinado al consumo pierde terreno justo cuando aumenta el que se compra para invertir.
Demasiado ahorro
China ahorra alrededor del 40% de su PIB, una proporción extraordinaria entre las grandes economías, pero tampoco resulta sencillo trasladar ese dinero al extranjero. Cada ciudadano puede convertir generalmente hasta 50.000 dólares al año en divisas y existen restricciones para utilizar esos fondos en determinadas inversiones fuera del país, de manera que buena parte del ahorro permanece dentro de las fronteras chinas.
Los controles de capital dejan además pocas vías para sacar ese dinero del país, mientras el oro permite mantener una parte del patrimonio ligada a un precio internacional, aunque se compre dentro de China. Esa posibilidad ha ganado atractivo precisamente cuando las familias buscan alternativas a los activos domésticos que concentraron durante años buena parte de su riqueza.
El precio del dinero juega también a favor de ese movimiento. El oro no paga intereses, de modo que mantenerlo resulta normalmente menos atractivo cuanto mayores son las rentabilidades que ofrecen bonos y depósitos. En China ocurre ahora lo contrario: los bajos rendimientos reducen lo que el ahorrador deja de ganar al comprar un lingote y mantenerlo en lugar de colocar ese dinero en un activo que pague intereses. Pero las familias no están solas.
Pekín compra también
El Banco Popular de China añadió 20,2 toneladas a sus reservas en agosto, la mayor compra mensual desde octubre de 2023, y acumula ya 22 meses consecutivos aumentando sus tenencias. El país posee oficialmente unas 2.387 toneladas, pero el dato más llamativo es que ese oro representa todavía alrededor del 9% de sus reservas internacionales.
Al mismo tiempo, China lleva años reduciendo su exposición a la deuda estadounidense. Sus tenencias de bonos del Tesoro han caído hasta niveles no vistos desde 2008, un movimiento que ha adquirido otra dimensión desde la guerra de Ucrania. La congelación de una parte de las reservas rusas mostró que los activos depositados en otras jurisdicciones pueden quedar bloqueados en un conflicto geopolítico, un riesgo que desaparece con el oro almacenado dentro del propio país.
Mientras el Banco Popular reduce poco a poco su exposición a activos extranjeros y aumenta sus reservas de oro, las familias chinas también están llevando más dinero al metal después de que la vivienda haya perdido parte del papel que desempeñó durante años como principal depósito de su riqueza. Pekín y sus ciudadanos han terminado comprando así el mismo activo desde dos puntos de partida completamente distintos.
La coincidencia se produce además en un mercado donde la oferta tiene dificultades para responder rápidamente a los cambios de la demanda. Poner en marcha nuevas minas requiere años de inversión y desarrollo, mientras la producción mundial ronda las 3.600 toneladas anuales, de manera que un aumento brusco de las compras procedentes de uno de los mayores mercados del planeta no puede compensarse inmediatamente con más metal.
Los inversores chinos han demostrado, sin embargo, que tampoco compran oro a cualquier precio. La demanda de lingotes y monedas cayó desde las 207 toneladas del primer trimestre hasta 107 en el segundo, mientras los ETF chinos de oro sufrieron en junio salidas récord por unos 15.000 millones de yuanes, coincidiendo con una caída cercana al 5% del metal en moneda local y una recuperación de la Bolsa. Parte del dinero que había buscado refugio en el oro regresó a las acciones en cuanto estas volvieron a ofrecer una oportunidad.
Esa reacción introduce una diferencia importante entre los dos grandes compradores chinos. Las familias pueden acelerar o frenar sus compras cuando cambia el precio del oro o aparecen oportunidades más atractivas para sus ahorros, mientras el Banco Popular mantiene por ahora una estrategia mucho más constante de acumulación de reservas.
El mercado chino dependerá así de dos flujos que han coincidido en el mismo activo durante 2026, pero que pueden separarse en cualquier momento. Por un lado, están las decisiones de inversión de millones de familias que buscan dónde colocar su dinero y, por otro, una estrategia de Pekín que responde a la composición y seguridad de sus reservas. Durante los últimos meses, ambos han seguido empujando en la misma dirección.