
Publicado: octubre 29, 2026, 9:51 am
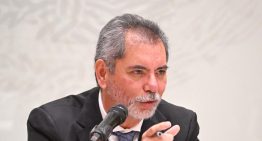
El economista y consultor empresarial Asdrúbal Oliveros advirtió este miércoles 29 de octubre sobre los riesgos que enfrentan las empresas venezolanas que ofrecen financiamiento a sus clientes sin contar con mecanismos adecuados para evaluar los créditos, administrar la morosidad y gestionar las cobranzas.
Por lapatilla.com
En un mensaje publicado en su cuenta de X, Oliveros señaló que otorgar crédito no consiste simplemente en vender productos a plazos, sino que exige desarrollar capacidades financieras, tecnológicas y operativas para evaluar los riesgos y garantizar una gestión responsable de las deudas.
El economista sostuvo que algunas empresas comerciales en Venezuela han avanzado en el financiamiento de consumidores sin establecer modelos adecuados de evaluación de riesgo, análisis de la capacidad de pago, provisiones para posibles pérdidas y seguimiento de las cuentas pendientes.
Advirtió que, cuando las carteras de crédito comienzan a deteriorarse, algunas compañías recurren a métodos de cobranza agresivos, incluida la exposición pública de sus clientes, lo que puede vulnerar su privacidad y perjudicar la reputación de las marcas.
Dar crédito no es simplemente vender a plazos. Muchas empresas comerciales en Venezuela han asumido funciones financieras sin desarrollar modelos adecuados de evaluación de riesgo, capacidad de pago, provisiones por incobrabilidad y gestión de morosidad. Cuando la cartera se deteriora, terminan recurriendo a cobranzas agresivas, exponiendo públicamente a sus clientes y afectando su reputación.
El crédito requiere capital, metodología, seguimiento y protocolos profesionales de cobranza. La desesperación por recuperar una deuda no sustituye una buena gestión de riesgo ni justifica vulnerar la privacidad del cliente. Una mala política crediticia puede terminar destruyendo el valor que inicialmente generó la venta.
— Asdrúbal R. Oliveros (@aroliveros) October 28, 2026
«La desesperación por recuperar una deuda no sustituye una buena gestión de riesgo ni justifica vulnerar la privacidad del cliente», enfatizó Oliveros.
El consultor explicó que el financiamiento puede convertirse en una herramienta para ampliar el consumo e impulsar las ventas, pero también puede generar pérdidas importantes cuando se concede sin una evaluación adecuada de la capacidad de pago de los consumidores.
En ese sentido, indicó que las empresas que deciden ofrecer créditos deben contar con capital suficiente, metodologías de evaluación, tecnología para monitorear las carteras, mecanismos para gestionar la morosidad y protocolos profesionales de cobranza.
Oliveros también alertó que una cartera deteriorada puede ocasionar problemas de liquidez y deteriorar la relación entre las compañías y sus clientes. A su juicio, la improvisación en el manejo de las deudas puede terminar perjudicando el valor comercial que inicialmente generó la venta.
«No se puede improvisar con el crédito y mucho menos con la confianza de los clientes y el valor de la marca», sostuvo.
Finalmente, el economista insistió en que las empresas deben comprender que financiar a los consumidores implica asumir responsabilidades distintas a las de la actividad comercial tradicional, por lo que resulta indispensable desarrollar una estrategia integral de gestión de riesgos y cobranza.
Una empresa que decide ofrecer crédito a sus clientes debe entender que está entrando en un negocio que requiere capacidades muy distintas a las de vender productos. No basta con diseñar un esquema de cuotas y facilitar la compra. Es indispensable construir una infraestructura financiera, tecnológica y operativa que permita evaluar riesgos, estimar la capacidad de pago, monitorear la cartera, gestionar la morosidad y establecer provisiones para posibles pérdidas.
En Venezuela estamos viendo cómo algunas empresas han avanzado en el otorgamiento de crédito sin desarrollar suficientemente estas capacidades. El resultado puede ser una cartera deteriorada, problemas de liquidez y mecanismos de cobranza improvisados que terminan afectando la relación con los clientes y la reputación de la marca.
El crédito puede ser una herramienta extraordinaria para ampliar el consumo y dinamizar las ventas, pero también puede convertirse en una fuente importante de pérdidas. Financiar al consumidor exige mucho más que voluntad comercial: requiere capital, tecnología, gestión de riesgos y una estrategia de cobranza profesional. No se puede improvisar con el crédito y mucho menos con la confianza de los clientes y el valor de la marca.
— Asdrúbal R. Oliveros (@aroliveros) October 28, 2026