Publicado: septiembre 21, 2026, 4:10 am
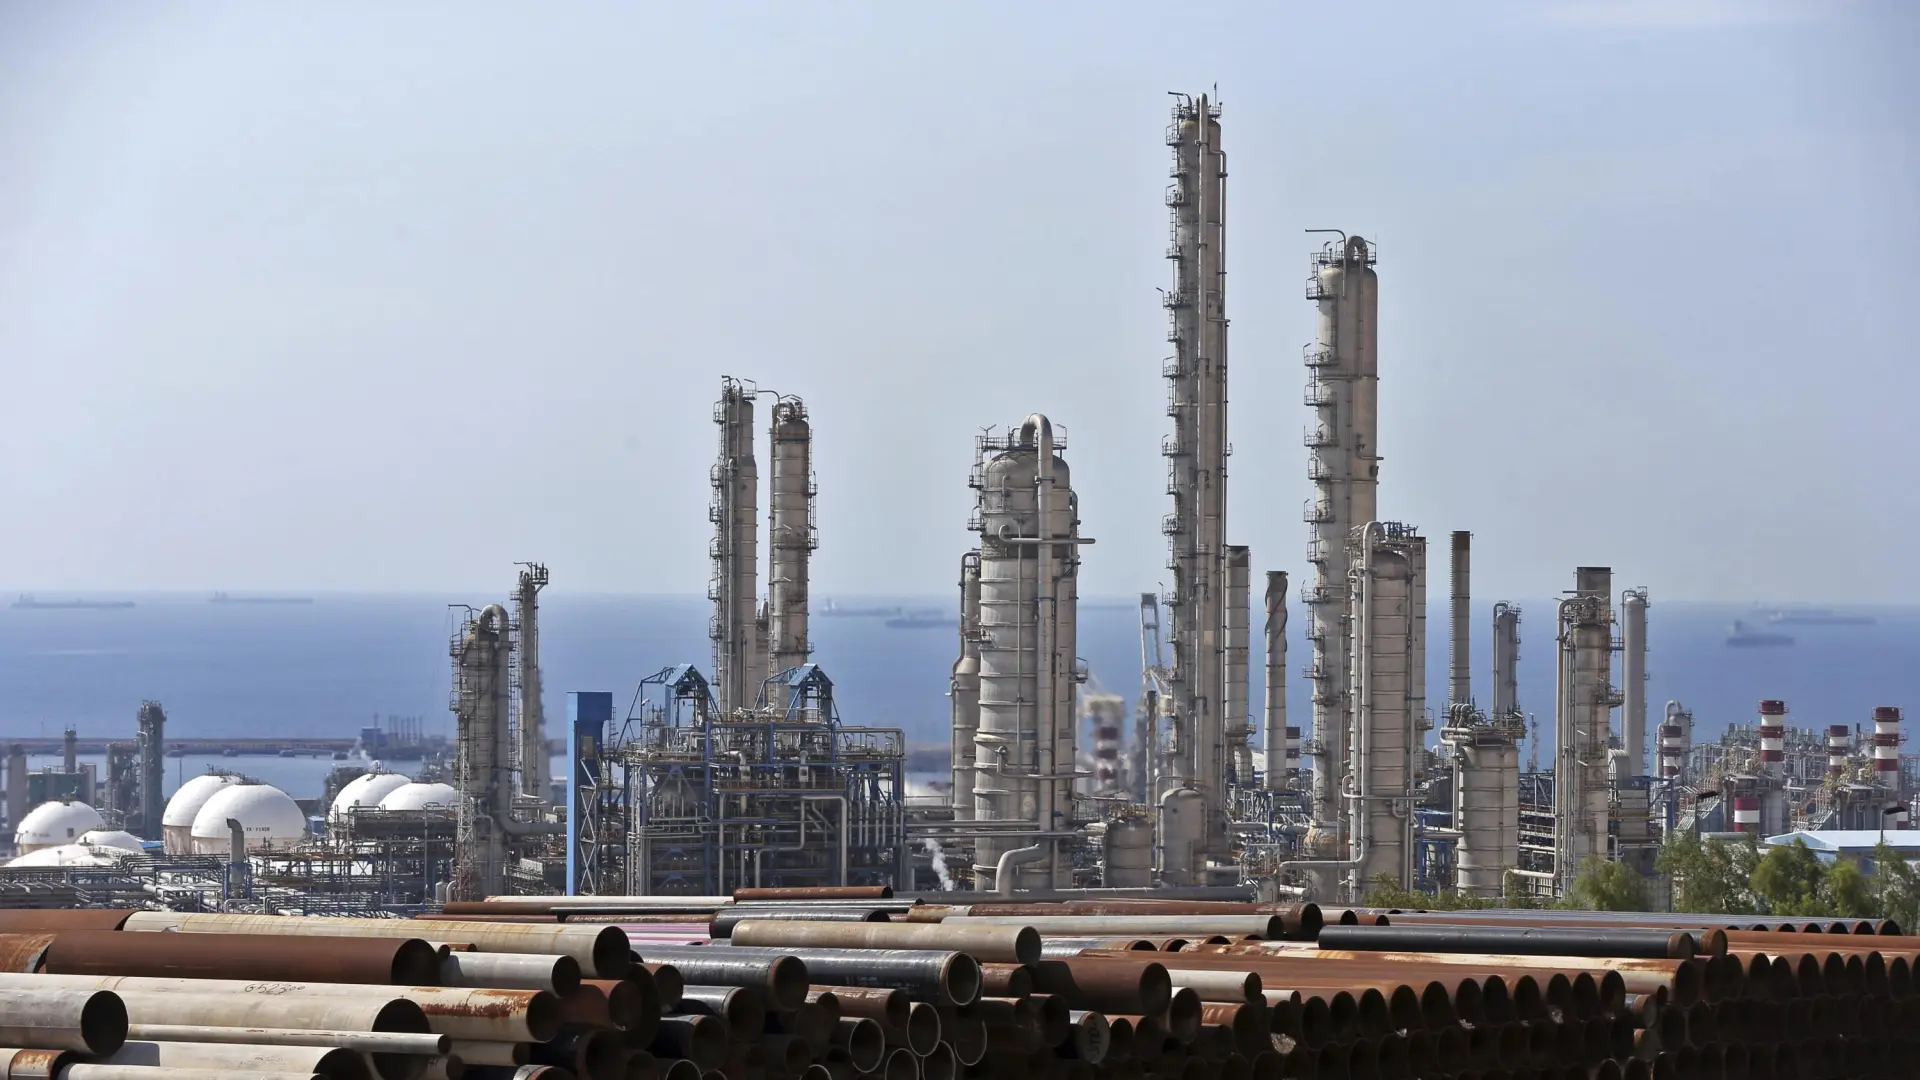
La esperanza de una solución inmediata para el conflicto en Oriente Próximo se ha ido desvaneciendo tras el verano y la subida del precio del gas y del petróleo en los mercados internacionales ha reavivado el temor a una crisis energética en Europa como la de 2022, sobre todo a medida que se acerca el invierno. El problema no será tanto de suministro como del precio que los hogares y las empresas tendrán que pagar por consumir esa energía y del coste que esto puede tener tanto para los presupuestos familiares como para la competitividad de las empresas.
Fuentes de la Comisión Europea reconocen abiertamente que se avecina un invierno «complicado», más aún cuando desde un primer momento las ayudas públicas para contrarrestar los efectos de la escalada de la energía se diseñaron como temporales y los gobiernos de la región cuentan cada vez con menos margen para tomar decisiones al respecto.
La economía de la región sigue estando débil y la inflación, más persistente de lo esperado como consecuencia de la guerra en Irán, ha obligado al Banco Central Europeo (BCE) a seguir subiendo los tipos de interés, por lo que a los estados les cuesta cada vez más financiarse, tanto si emiten nueva deuda como si refinancian aquella que les vence.
Unas reservas más bajas de lo habitual
Las reservas de gas en Europa se encuentran al 69% de su capacidad total, cuando lo habitual para estas fechas es que estuvieran al 85%. La situación varía en función de los países, de forma que los depósitos alemanes rondan el 56%, frente al 73% de los españoles o al 85% de los italianos. El problema es que el gas se ha disparado precisamente en los meses en los que Europa tenía que haber llenado esos depósitos y en vez de comprarlo a un precio caro y almacenarlo, la mayoría de las empresas optaron por esperar a que el conflicto en Oriente Próximo se suavizase y la materia prima volviese a bajar de precio, algo que no ha sucedido.
Así, el gas europeo de referencia, el TTF holandés, ha llegado a superar en las últimas semanas los 80 euros por megavatio hora, por lo que se ha duplicado desde julio y alcanza un nivel que no tocaba desde finales de 2022. El conflicto y la situación alrededor del estrecho de Ormuz están dificultando las exportaciones de gas natural licuado desde la región del Golfo, especialmente las procedentes de Qatar, que representa alrededor de una quinta parte de toda la oferta global.
El hecho de que haya menos gas disponible está presionando al alza su precio allí donde se produce, sin importar su origen. Si bien el precio del gas en los mercados internacionales no es el que pagan los consumidores en su factura doméstica o industrial, sí que acaba impactando en el recibo final. También en el de la luz. «Si el invierno es más frío y no hay acuerdo sobre Ormuz, veremos precios casi iguales que los que vimos en la guerra de Ucrania», advierte a este diario Antonio Aceituno, analista de mercados energéticos y CEO de la consultora Tempos Energía.
Problemas para el BCE
El experto explica que todos los cálculos previos han saltado por los aires y los mercados dan por hecho que el conflicto no se resolverá ni este año ni muy probablemente el que viene, dado que los futuros de gas para 2027 ya están por encima de los 50 euros por megavatio hora. «Es una señal inequívoca que el mercado ya está descontando que habrá conflicto en el 2027″, apunta Aceituno.
La situación es más delicada de lo que había contemplado el BCE, dado que el barril de petróleo Brent, que se toma como referencia en Europa, supera también los 100 dólares y su impacto se percibe ya a pie de surtidor. El litro de la gasolina y el del diésel acumulan una fuerte subida en el último mes que los sitúa cada vez más cerca de los máximos que alcanzaron tras la invasión rusa de Ucrania. Con las cifras que maneja Bruselas, llenar el depósito nunca había sido tan caro de media en la UE.
Sin embargo, el mayor riesgo económico para la región no es ni tan siquiera un encarecimiento temporal del petróleo o del gas, sino que ese incremento termine trasladándose al transporte, a los alimentos, a los salarios, a los servicios y, finalmente, a las expectativas de inflación, que es cuando una inflación importada se convierte en doméstica y estructural.
En este sentido, «subir tipos combate la demanda pero no crea oferta, y el BCE puede encarecer el precio del dinero sin poder producir petróleo ni llenar los depósitos europeos de gas», explica José Manuel Marín Cebrián, economista y fundador de la plataforma de asesoramiento financiero Fortuna SFP. Otro detalle importante es que el petróleo se puede sustituir con relativa facilidad a escala mundial, mientras que el gas es mucho más complicado de transportar y de sustituir rápidamente.
Tanto es así que investigaciones del Banco de Italia de las que se hace eco Reuters apuntan que los shocks del petróleo tienden a provocar una inflación relativamente más transitoria, mientras que los shocks del gas pueden tener efectos más fuertes y persistentes sobre la inflación subyacente, que es la que excluye de su cálculo los precios de la energía y los alimentos frescos -que son más volátiles- e indica cuándo las subidas de precios dejan de ser un problema coyuntural y se han enquistado.